

اقتصادآنلاین بررسی کرد؛
نفت در ۶ ماه پرآشوب | سرگردانی طلای سیاه میان تنش و توافق | ۵۰ دلار نوسان درسایه جنگ و مذاکره
اقتصادآنلاین: بازار نفت از زمان جنگ ۴۰ روزه، میان اختلال در تنگه هرمز، توقف و ازسرگیری مذاکرات، افت تقاضای چین و حمله به شریان نفتی عربستان و ناامنی در بابالمندب بارها تغییر مسیر داد.
نفت و انرژی؛ دانیال رحیمی؛ بازار نفت، سال ۱۴۰۵ را در وضعیت عادی آغاز نکرد. جنگ آمریکا و اسرائیل با ایران از اواخر زمستان مسیر عبور نفتکشها از تنگه هرمز را مختل کرده بود؛ گذرگاهی که پیش از جنگ حدود یکپنجم نفت و گاز طبیعی مایع جهان از آن عبور میکرد.
اختلالات تردد و تهدید کشتیهای عبوری، بخش بزرگی از ترافیک دریایی را متوقف کرد. براساس دادههای سازمان ملل، تردد از هرمز در هفتههای نخست جنگ ۹۷ درصد کاهش یافت و بازار با یک پرسش وارد فروردین شد: اختلالی موقت در راه است یا جهان باید خود را برای یک بحران عرضه طولانی آماده کند؟
ماه اول جنگ؛ نفت روی لبه جنگ و آتش
در روزهای ابتدایی فروردین، بازار هزینه اختلال هرمز، توقف بخشی از صادرات عراق و افزایش حملات به زیرساختهای انرژی منطقه را در قیمتها منعکس میکرد. نگرانی فقط درباره مقدار نفت موجود نبود؛ بیمه کشتیها، کرایه حمل و امکان دسترسی واقعی به محمولهها نیز به بخشی از قیمت تبدیل شده بود.
نخستین چرخش بزرگ در ۱۸ فروردین رخ داد. اعلام آتشبس دوهفتهای میان آمریکا و ایران و امید به بهبود تردد در هرمز، برنت را در یک روز بیش از ۱۳ درصد پایین کشید و به زیر ۱۰۰ دلار رساند. این موج نزولی تا پایان هفته ادامه یافت؛ بهطوریکه برنت در ۲۱ فروردین روی ۹۵.۲۰ دلار ایستاد و سنگینترین افت هفتگی خود از سال ۲۰۲۲ را ثبت کرد. بااینحال، ترافیک هرمز همچنان به کمتر از یکدهم سطح معمول محدود بود.
آرامش دوام نیاورد. شکست مذاکرات در اواخر فروردین و حرکت آمریکا به سوی محاصره بنادر ایران، احتمال تسهیل تردد در هرمز را کاهش داد. بازار بار دیگر حق بیمه ژئوپلیتیکی را به قیمت افزود و نفت به بالای ۱۰۰ دلار بازگشت.
۲ ماه بعد از جنگ؛ بنبست دیپلماتیک و ثبت قله ۱۲۰ دلاری
اوج التهاب در دهه نخست اردیبهشت شکل گرفت. بنبست مذاکرات تهران و واشنگتن، تداوم اختلال در هرمز و کاهش ذخایر نفت این تصور را تقویت کرد که بحران عرضه قرار نیست بهسرعت پایان یابد.
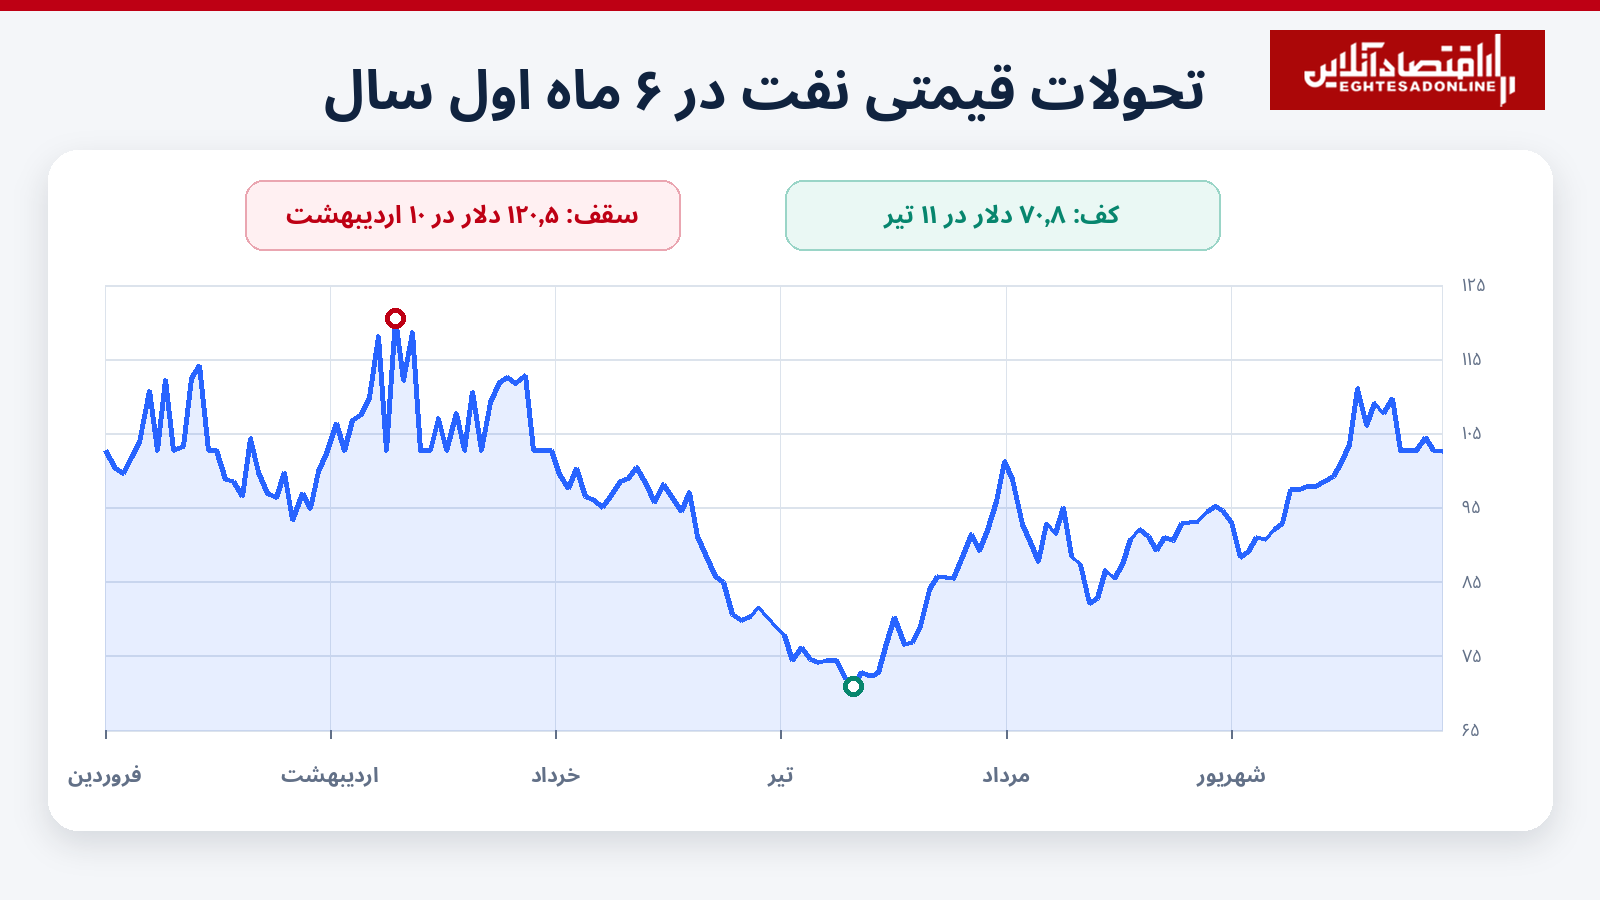
در ۱۰ اردیبهشت، قیمت لحظهای برنت به ۱۲۰.۵ دلار رسید؛ بالاترین سطح این دوره. در بازار قراردادهای آتی نیز قیمتها برای مدتی از مرز ۱۲۰ دلار عبور کردند؛ حرکتی که نتیجه همزمان تداوم اختلال در هرمز، طولانیشدن بنبست سیاسی و نگرانی از کاهش بیشتر عرضه بود.
بااینحال، نفت در همان قله باقی نماند. قیمتهای سهرقمی بهتدریج تقاضا را تضعیف کردند. پالایشگاههای چین نرخ فعالیت خود را کاهش دادند، واردات دریایی این کشور افت کرد و بخشی از نیاز بازار از ذخایر تجاری و اضطراری، افزایش صادرات آمریکا و عرضه تولیدکنندگان خارج از خلیج فارس تأمین شد.
بررسی رویترز نشان میداد پالایش نفت در چین تقریبا یکپنجم کاهش یافته و واردات دریایی این کشور نیز بهشدت پایین آمده است. آمریکا نیز صادرات نفت و فرآوردههای خود را افزایش داد و آزادسازی ذخایر راهبردی به جبران بخشی از کمبود کمک کرد. در نتیجه، بازار به محدودیت هرمز با کاهش مصرف و تغییر مسیر جریان نفت پاسخ داد.
چرا انسداد هرمز نتوانست نفت را در اوج نگه دارد؟
بستهشدن یک گلوگاه حیاتی الزاما به معنای رشد بیوقفه قیمت نیست. قیمت نفت از برخورد عرضه قابلدسترس با تقاضای آینده شکل میگیرد، نه فقط از حجم نفتی که روی کاغذ تولید میشود.
عربستان بخشی از صادرات خود را از خط لوله شرق–غرب به بندر ینبع منتقل کرد و امارات نیز از خط لوله حبشان–فجیره برای دورزدن هرمز استفاده کرد. ظرفیت مجموع این مسیرها حدود ۴.۷ میلیون بشکه در روز برآورد میشد. این خطوط توان جایگزینی کامل تنگه را نداشتند، اما همراه با آزادسازی ذخایر راهبردی و افزایش عرضه از آمریکا، شدت کمبود را کاهش دادند.
در سوی دیگر معادله، چین نقش ترمز بازار را بازی کرد. کاهش فعالیت پالایشگاهها، برداشت از ذخایر و افت واردات بزرگترین خریدار نفت جهان، بخشی از شوک عرضه را خنثی کرد. به همین دلیل، با وجود آنکه عبور کشتیها از هرمز هنوز به حالت عادی بازنگشته بود، برنت در ادامه اردیبهشت مسیر نزولی گرفت.
خرداد و تیر؛ دیپلماسی نفت را تا ۷۰ دلار پایین کشید
در خرداد، خبرهای مربوط به شکلگیری چارچوب توافق میان ایران و آمریکا و احتمال پایان درگیری، موتور اصلی افت قیمت شد. هر نشانه از افزایش عبور نفتکشها به این معنا بود که میلیونها بشکه نفت محبوسشده میتواند دوباره وارد بازار شود. همزمان، ضعف تقاضای آسیا و افزایش رقابت میان فروشندگان خاورمیانه فشار نزولی را تشدید کرد.
این روند در ۱۱ تیر به نقطه اوج خود رسید؛ برنت تا ۷۰.۸ دلار پایین آمد. مذاکرات غیرمستقیم ایران و آمریکا در دوحه و انتشار خبرهایی درباره پیشرفت گفتوگوها بر سر هرمز، احتمال بازگشت عرضه را تقویت کرد. تقاضای چین نیز هنوز احیا نشده بود و معاملهگران از شکلگیری مازاد عرضه سخن میگفتند.
سقوط تقریبا ۵۰ دلاری نفت از قله اردیبهشت فقط نتیجه یک خبر نبود؛ کاهش حق بیمه جنگ، امید به بازگشایی هرمز، تقاضای ضعیف چین و انتظار برای عرضه بیشتر همزمان روی قیمت فشار آوردند.
کف بازار نیز پایدار نماند. حمله به چند کشتی تجاری، آسیبدیدن نفتکشها، لغو مجوز فروش نفت ایران و ازسرگیری حملات آمریکا، بار دیگر خطر کشتیرانی در خلیج فارس را بالا برد. سپاه پاسداران در ۲۰ تیر از بستهشدن تنگه تا اطلاع ثانوی خبر داد و بازار بخشی از افت قبلی را پس گرفت.
از این مقطع، نفت وارد دورهای شد که هر خبر مذاکره آن را پایین میکشید و هر حمله به کشتی یا زیرساخت انرژی، حق بیمه جنگ را دوباره به قیمت بازمیگرداند.
مرداد؛ نبرد میان بشکههای ذخیره و ریسک حملونقل
در مرداد، نوسان بازار بیشتر از خودِ تولید، به امکان دسترسی به محمولهها وابسته شد. امید به مذاکرات با میانجیگری عمان در یک هفته قیمتها را حدود ۷ درصد پایین آورد؛ اما اختلاف بر سر رفع تحریمها و جبران خسارتها دوباره ورق را برگرداند و برنت در ۱۸ مرداد حدود ۵ درصد رشد کرد.
حملات به پالایشگاههای روسیه و زیرساختهای منطقه نیز فشار صعودی ایجاد کرد. در همین دوره، شمار کشتیهای عبوری از هرمز در برخی روزها به کمتر از ۱۰ فروند رسید؛ درحالیکه پیش از جنگ روزانه بیش از ۱۳۰ کشتی از این مسیر عبور میکردند.
بااینهمه، کاهش تقاضای چین و استفاده از ذخایر اجازه نداد قیمت به قله اردیبهشت بازگردد. بازار یاد گرفته بود میان قطع کامل عرضه و انتقال دشوار و گرانتر نفت تفاوت بگذارد؛ نفت هنوز جریان داشت، اما با مسیرهای طولانیتر، هزینه بیشتر و ریسک بالاتر.
شهریور؛ حمله به شریان جایگزین عربستان
شهریور دومین موج بزرگ صعود را رقم زد. حمله به نفتکشها، تشدید ناامنی در بابالمندب و حملات به تأسیسات سعودی، برنت را در ۱۹ شهریور بیش از ۶ درصد بالا برد و قیمت را به ۱۰۷.۶۳ دلار رساند.
چند روز بعد، حمله پهپادی به خط لوله شرق–غرب عربستان، همان مسیری را متوقف کرد که برای دورزدن هرمز روزانه چهار تا پنج میلیون بشکه نفت را به بندر ینبع در دریای سرخ میرساند؛ حجمی معادل ۴ تا ۵ درصد عرضه جهانی.
اهمیت این حمله فقط در توقف یک خط لوله نبود. بازار ناگهان دریافت مسیر اصلی جایگزین هرمز نیز مصون نیست. عربستان بخشی از محمولههای خود را لغو کرد و صادرات را به پایانههای خلیج فارس و انتقال کشتیبهکشتی در نزدیکی عمان برد؛ اقدامی که عرضه را تا حدی حفظ کرد، اما دوباره نفتکشها را به محدوده پرخطر هرمز بازگرداند.
در روزهای پایانی شهریور، ورق یکبار دیگر برگشت. عربستان حدود ۱۴ میلیون بشکه نفت را در هفت نفتکش بزرگ در پایانههای خلیج فارس بارگیری کرد و نشانههای افزایش عرضه، برنت را به زیر ۱۰۰ دلار رساند.
در ۳۱ شهریور، خط لوله شرق–غرب با ظرفیت اولیه پایین دوباره به مدار بازگشت. همزمان، ایران اعلام کرد در صورت کاهش فشار نظامی و رفع محاصره بنادر، امکان بازگشایی هرمز ظرف هفت روز وجود دارد و دونالد ترامپ نیز از صحبت و توافق با مقامات ایران در نیویورک خبر داد. در پی این اتفاق قیمت نفت در ۳۱ شهریور کاهش یافته و به ۹۸ دلار رسید.
اما افت قیمت در پایان شهریور دوام نیاورد. اول مهر، سخنرانی مسعود پزشکیان در سازمان ملل و تأکید او بر تسلیمنشدن ایران در برابر فشار آمریکا، امید بازار به گشایش سریع دیپلماتیک را کمرنگ کرد. قرارداد آتی برنت در پایان آن روز با رشد ۳.۸۶ درصدی به ۱۰۳.۰۸ دلار رسید.
دوم مهر، گزارشهایی درباره تعیین مهلت یکهفتهای از سوی ایران برای تحقق خواستههایی، چون رفع محاصره دریایی منتشر شد؛ همزمان گفتوگوها نشانه روشنی از پیشرفت نداشت. ابهام درباره محدودیت احتمالی صادرات گازوئیل آمریکا نیز، با وجود تکذیب کاخ سفید، مورد توجه معاملهگران بود. برنت در جریان معاملات تا ۱۰۶.۵۰ دلار بالا رفت.
نفت اکنون چه چیزی را قیمتگذاری میکند؟
روایت این شش ماه نشان میدهد عامل اصلی نوسان نفت فقط «جنگ» یا «عرضه» نبود؛ بازار پیوسته احتمال سناریوهای مختلف را قیمتگذاری کرد. انسداد هرمز و آسیبپذیری خط لوله عربستان یک کف ریسک زیر قیمت ساختهاند، اما تقاضای کمرمق چین، استفاده از ذخایر، افزایش صادرات از مسیرهای جایگزین و هر نشانه از پیشرفت دیپلماتیک مانع از تثبیت نفت در اوج میشوند.
در چنین بازاری، یک حمله میتواند ظرف چند ساعت حق بیمه جنگ را بالا ببرد و یک خبر مذاکره همان بخش از قیمت را پس بگیرد. فاصله میان قله ۱۲۰.۵ دلاری و کف ۷۰.۸ دلاری، بیش از آنکه تناقض باشد، تصویر بازاری است که میان کمبود فیزیکی، سازگاری زنجیره عرضه و امید به پایان بحران در رفتوآمد است.
منبع: اقتصاد آنلاین
آخرین اخبار
پربینندهترین
وب گردی
۰۲/مهر/۱۴۰۵ | ۱۷:۰۰
۰۲/مهر/۱۴۰۵ | ۱۴:۱۶
۰۲/مهر/۱۴۰۵ | ۱۲:۲۷
۰۲/مهر/۱۴۰۵ | ۱۵:۳۱
آخرین اخبار
پربینندهترین
وب گردی
۰۲/مهر/۱۴۰۵ | ۱۷:۰۰
۰۲/مهر/۱۴۰۵ | ۱۴:۱۶
۰۲/مهر/۱۴۰۵ | ۱۲:۲۷
۰۲/مهر/۱۴۰۵ | ۱۵:۳۱