۲۵/شهريور/۱۴۰۵ | ۱۲:۰۸





اقتصادآنلاین: وابستگی اقتصادهای بزرگ آسیایی به انرژی خلیج فارس موضوع تازهای نیست، اما آنچه در سالهای اخیر اهمیت بیشتری پیدا کرده، فقط حجم نفت و گازی نیست که از این منطقه به شرق آسیا میرود؛ بلکه میزان اطمینان به استمرار این جریان نیز به یکی از مؤلفههای مهم امنیت انرژی تبدیل شده است.
میثم شاهوردی - کارشناس ارشد مدیریت و پژوهشگر اقتصاد و سرمایهگذاری
چین بهعنوان یکی از بزرگترین واردکنندگان انرژی جهان، بیش از بسیاری از اقتصادها در معرض پیامدهای اختلال در مسیرهای راهبردی انتقال انرژی قرار دارد. از این منظر، امنیت انرژی پکن تنها به تعداد تأمینکنندگان یا حجم ذخایر در دسترس وابسته نیست؛ بلکه امنیت مسیر، ظرفیت جایگزینی و میزان پیشبینیپذیری محیط ژئوپلیتیکی نیز اهمیت زیادی دارد.
بررسی تحولات خلیج فارس نشان میدهد که برای تحلیل امنیت انرژی چین باید از نگاه ساده «عرضه و تقاضا» فاصله گرفت. مسئله فقط این نیست که آیا نفت به چین میرسد یا خیر؛ بلکه باید دید افزایش احتمال اختلال چگونه میتواند پیش از توقف واقعی جریان انرژی، بر تصمیمهای اقتصادی و راهبردی تأثیر بگذارد.
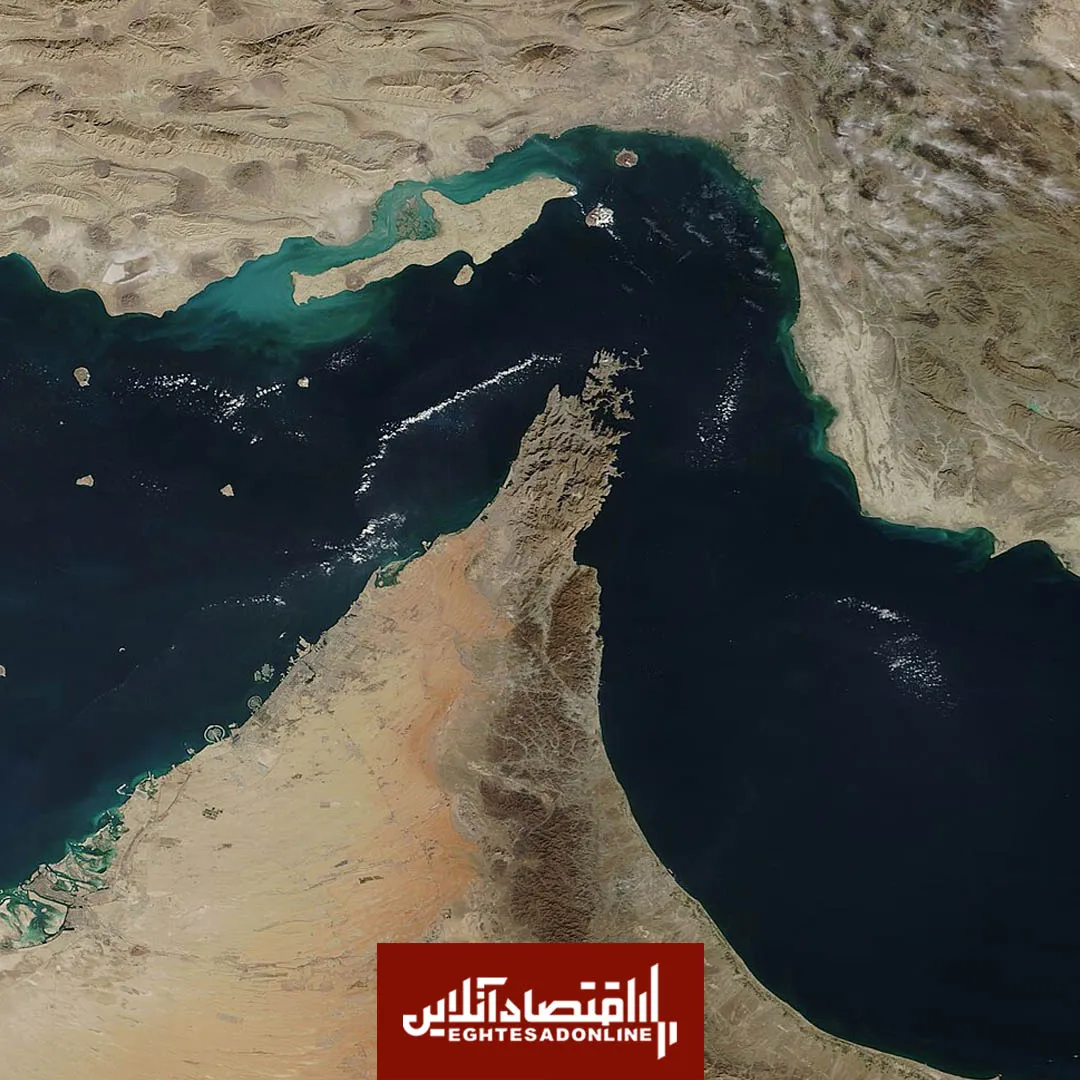
تنگه هرمز یکی از روشنترین نمونههای این آسیبپذیری است. بر اساس دادههای اداره اطلاعات انرژی آمریکا، قبل از مناقشه ایران و محور صهیونی – آمریکایی و ایجاد بحران تنگه هرمز، بهطور متوسط حدود ۲۰ میلیون بشکه در روز نفت از این تنگه عبور کرده است. بخش عمده نفت خام و میعانات عبوری نیز راهی بازارهای آسیایی شده و چین در کنار هند، ژاپن و کره جنوبی از مهمترین مقاصد این جریان بوده است.
اهمیت این ارقام فقط در حجم بالای نفت عبوری نیست. مسئله اصلی آن است که بخش قابلتوجهی از انرژی مورد نیاز چند اقتصاد بزرگ آسیایی از یک مسیر جغرافیایی محدود عبور میکند.
از این منظر، داشتن چند تأمینکننده مختلف لزوماً به معنای کاهش کامل ریسک نیست. ممکن است چین نفت خود را از چند کشور مختلف خلیج فارس تأمین کند، اما اگر بخش مهمی از این محمولهها همچنان از تنگه هرمز عبور کنند، تنوع فروشنده الزاماً به تنوع مسیر منجر نشده است. این همان تفاوت مهم میان «امنیت منبع» و «امنیت مسیر» است.
علاوه بر این، ظرفیت مسیرهای جایگزین نیز محدود است. برآوردها نشان میدهد ظرفیت خطوط لولهای که میتوانند بخشی از جریان نفت را بدون عبور از هرمز منتقل کنند، در مقایسه با حجم عادی عبوری از این تنگه بسیار پایینتر است. بنابراین، در صورت بروز اختلال جدی، جایگزینی کامل هرمز در کوتاهمدت آسان نخواهد بود.
یکی از مهمترین نکات این تحلیل آن است که برای ایجاد پیامد اقتصادی، لزوماً نیازی به قطع واقعی جریان نفت نیست.
در بازار انرژی، تصمیمگیرندگان معمولاً منتظر وقوع کامل بحران نمیمانند. وقتی احتمال اختلال افزایش مییابد، برنامهریزی تأمین، انتخاب مسیر، قراردادهای حملونقل، ذخیرهسازی و حتی تصمیمهای سرمایهگذاری ممکن است تغییر کند.
به بیان ساده، نفت ممکن است همچنان در حال عبور باشد، اما اگر احتمال اختلال در آینده افزایش یافته باشد، همان مسیر از نگاه تصمیمگیرنده دیگر به اندازه قبل «قابل اتکا» نیست. در چنین فضایی، ارزش گزینههای جایگزین افزایش پیدا میکند؛ بنابراین اثر ژئوپلیتیک از لحظه توقف نفتکشها آغاز نمیشود. کاهش قابلیت پیشبینی خود میتواند به بخشی از هزینه امنیت انرژی تبدیل شود.
میتوان این سازوکار را بهصورت ساده چنین توضیح داد:
افزایش تنش ژئوپلیتیکی کاهش پیشبینیپذیری افزایش ادراک ریسک افزایش اهمیت گزینههای جایگزین تغییر محاسبات امنیت انرژی
این موضوع برای اقتصاد بزرگی مانند چین اهمیت ویژهای دارد، زیرا حجم بالای واردات باعث میشود حتی تغییرات محدود در هزینه، مسیر یا برنامه تأمین، ابعاد اقتصادی قابلتوجهی پیدا کند.
واکنش چین به این وضعیت را نمیتوان صرفاً به «خرید نفت از کشور دیگر» محدود کرد. یک لایه از پاسخ چین، حفظ روابط اقتصادی و انرژی با مجموعهای از کشورهای منطقه است. پکن در سالهای گذشته تلاش کرده است روابط خود را با بازیگران مختلف خلیج فارس بهطور همزمان حفظ کند و امنیت انرژی خود را بیش از اندازه به یک شریک خاص گره نزند. این رویکرد را میتوان نوعی تنوعبخشی رابطهای دانست؛ به این معنا که چین تلاش میکند به جای اتکا به یک بازیگر، شبکهای از روابط اقتصادی و انرژی را حفظ کند.
اما سطح دوم، به زیرساخت و شبکههای اتصال مربوط میشود. در اینجا ابتکار «کمربند و راه» اهمیت پیدا میکند.
این ابتکار را نباید صرفاً مجموعهای از پروژههای جادهای، ریلی یا بندری دانست. برای چین، افزایش تعداد مسیرها، بنادر، شبکههای اتصال و شرکای اقتصادی میتواند به معنای افزایش انعطافپذیری در برابر شوکهای خارجی باشد.
البته این به آن معنا نیست که کمربند و راه میتواند تنگه هرمز را جایگزین کند یا همه ریسکهای انرژی چین را از میان بردارد. اهمیت اصلی این ابتکار در افزایش تعداد گزینههاست، نه حذف کامل ریسک.
میتوان آسیبپذیری انرژی چین را حاصل تعامل سه عامل دانست:
وابستگی وارداتی × تمرکز مسیر × ظرفیت سازگاری
وابستگی بالا به واردات، بهتنهایی لزوماً بحرانزا نیست. کشوری ممکن است واردکننده بزرگ انرژی باشد، اما از منابع و مسیرهای بسیار متنوع استفاده کند. تمرکز مسیر نیز بهتنهایی تعیینکننده نیست؛ اگر ظرفیت جایگزینی بالا باشد، اثر اختلال محدودتر خواهد بود. مسئله زمانی جدیتر میشود که این عوامل با یکدیگر ترکیب شوند: وابستگی بالا، تمرکز جریان در یک گلوگاه و محدودیت مسیرهای جایگزین. از این منظر، تنگه هرمز برای چین اهمیت ویژهای دارد.
این چارچوب همچنین نشان میدهد که شمارش تعداد کشورهای فروشنده نفت برای ارزیابی امنیت انرژی کافی نیست. باید پرسید نفت از چه مسیرهایی عبور میکند و در صورت اختلال، ظرفیت جایگزینی تا چه اندازه واقعی است.
تحقیقات مربوط به واردات انرژی چین نشان میدهد که واکنش این کشور به ریسکهای ژئوپلیتیکی در طول زمان ثابت نیست. در کوتاهمدت، افزایش نااطمینانی میتواند فشارهایی بر عرضه، هزینه حملونقل و برنامه تأمین ایجاد کند. اما در دورههای طولانیتر، اقتصادهای بزرگ میتوانند ساختار تأمین خود را تعدیل کنند.
به همین دلیل میتوان اثر نااطمینانی را در دو مرحله توضیح داد:
در مرحله نخست، «آسیبپذیری» آشکار میشود: ریسک مسیر و عرضه افزایش پیدا میکند و هزینه تصمیمگیری بالا میرود.
در مرحله دوم، «سازگاری» شکل میگیرد: واردکننده تلاش میکند منابع، شرکا یا مسیرهای خود را متنوع کند و بخشی از آسیبپذیری اولیه را کاهش دهد؛ بنابراین افزایش ریسک ژئوپلیتیکی الزاماً به معنای کاهش دائمی واردات انرژی چین نیست. واکنش پکن میتواند در طول زمان تغییر کند.
در تحلیل این موضوع باید میان دو مسئله تفاوت قائل شد: «ایجاد شدن نااطمینانی» و «اثبات قصد برای ایجاد نااطمینانی».
هر افزایش نااطمینانی الزاماً به این معنا نیست که یک بازیگر مشخص از ابتدا قصد داشته است بحران ایجاد کند. اما مجموعهای از تهدیدها، تنشها یا تحولات امنیتی میتواند قابلیت پیشبینی محیط را کاهش دهد، حتی اگر نتوان قصد مشخصی را به یک بازیگر نسبت داد.
آنچه از منظر اقتصادی اهمیت دارد، پیامد این وضعیت است؛ یعنی اینکه فعالان اقتصادی و دولتها چگونه در مواجهه با آینده نامطمئن، رفتار خود را تغییر میدهند. به همین دلیل، تحلیل نااطمینانی بیش از آنکه بر نیت بازیگران تمرکز کند، بر پیامد کاهش پیشبینیپذیری بر تصمیمگیری اقتصادی تأکید دارد.
روابط چین و خلیج فارس نیز دیگر صرفاً رابطه میان یک خریدار و چند فروشنده نفت نیست.
در سالهای اخیر، انرژی با حوزههایی مانند تجارت، سرمایهگذاری، بنادر، زیرساخت و حملونقل پیوند بیشتری پیدا کرده است. برای پکن، خلیج فارس بخشی از شبکه بزرگتری از روابط اقتصادی و اتصال منطقهای است؛ بنابراین افزایش نااطمینانی در این منطقه میتواند همزمان چند حوزه را تحت تأثیر قرار دهد: امنیت عرضه، هزینه حملونقل، روابط با تولیدکنندگان و ارزش سرمایهگذاری در زیرساختهای جایگزین.
از همین رو، سیاست انرژی چین در منطقه را باید بخشی از یک راهبرد گستردهتر اقتصادی و ژئواکونومیکی دانست.
مهمترین نتیجه این بررسی آن است که امنیت انرژی پیش از وقوع بحران کامل نیز میتواند تحت فشار قرار گیرد.
برای چین، وابستگی وارداتی، تمرکز بخشی از جریان انرژی در تنگه هرمز و محدودیت ظرفیت جایگزین، موجب میشود تحولات ژئوپلیتیکی خلیج فارس بهسرعت وارد محاسبات اقتصادی شود.
در مقابل، چین نیز تلاش کرده است از طریق حفظ روابط با تأمینکنندگان مختلف و توسعه شبکههای زیرساختی و اقتصادی، دامنه گزینههای خود را افزایش دهد.
از این منظر، امنیت انرژی چین فقط با میزان نفت وارداتی یا تعداد فروشندگان سنجیده نمیشود. مسیر انتقال، ظرفیت جایگزینی و سرعت سازگاری نیز اهمیت زیادی دارند.
شاید مهمترین تغییر در نگاه به امنیت انرژی همین باشد: مسئله فقط «آیا نفت قطع میشود؟» نیست؛ بلکه باید پرسید «تا چه اندازه میتوان به استمرار جریان نفت اطمینان داشت؟»
در جهانی که بخش قابلتوجهی از تجارت انرژی از چند گلوگاه محدود عبور میکند، همین قابلیت پیشبینی به یکی از مؤلفههای مهم امنیت انرژی تبدیل شده است.