





چشمانداز سیاست پولی فدرالرزرو؛
آینده نرخ بهره آمریکا به کدام سمت میرود؟ | سه پله افزایش تا ۲۰۲۷ در افق بازار
اقتصادآنلاین: تحولات اقتصاد آمریکا در چند روز گذشته، معادلات نرخ بهره را تغییر داد؛ اکنون در سناریوی غالب بازار، سه پله افزایش تا پایان ۲۰۲۷ باقی مانده است.
اقتصادجهان؛ دانیال رحیمی؛ بعد از نشست سپتامبر فدرالرزرو و افزایش نرخ بهره، بازار تصور کرد سیاست پولی در دوره ریاست کوین وارش به سمت انقباض بیشتر و افزایشهای متوالی حرکت میکند. تورم بالاتر از هدف، قدرت تقاضا و ادامه سرمایهگذاری در هوش مصنوعی، این برداشت را تقویت کرده بود که اقتصاد آمریکا هنوز توان تحمل نرخهای بالاتر را دارد.
انتشار شاخص ترکیبی مدیران خرید تولید و خدمات، این انتظار را تشدید کرد. این شاخص در ۲۳ سپتامبر از ۵۶ به ۵۸.۴ واحد رسید؛ بالاترین سطح از ژوئیه ۲۰۲۱.
فعالیت بنگاهها شتاب گرفته بود، سفارشها افزایش داشت و هزینهها نیز بالاتر میرفت. بازار از این گزارش، تصویری از اقتصاد پرقدرتی گرفت که فشار تقاضای آن میتواند بازگشت تورم به هدف را دشوارتر کند.
در چنین فضایی، انتظار دو پله افزایش نرخ بهره تا پایان ۲۰۲۶ تقویت شد؛ یک افزایش در اکتبر و افزایش بعدی در دسامبر. اما دادههای بعدی، این مسیر را تغییر دادند.
گزارش تورم مصرف شخصی در ۳۰ سپتامبر نشان داد تورم سالانه اوت ۳.۴ درصد بوده است؛ کمتر از انتظار ۳.۷ درصدی اقتصاددانان در نظرسنجی رویترز. تورم هسته نیز ۳ درصد ثبت شد. همزمان، برآورد رشد اقتصاد در سهماهه دوم بهبود یافت؛ ترکیبی که نشان میداد اقتصاد آمریکا همچنان رشد میکند، اما فشار قیمتها به اندازهای که بازار انتظار داشت شدید نیست.
این دادهها فشار برای افزایش نرخ بهره در کوتاهمدت را کاهش داد، هرچند برای تغییر کامل چشمانداز بازار کافی نبود. تورم هنوز از هدف ۲ درصدی فاصله داشت و معاملهگران همچنان انتظار داشتند فدرالرزرو برای مهار آن، نرخ بهره را در ماههای بعد بالاتر ببرد.
سپس در جمعه، دوم اکتبر، گزارش اشتغال تصویر متفاوتی پیش روی بازار گذاشت. اقتصاد آمریکا در سپتامبر تنها ۲۹ هزار شغل غیرکشاورزی ایجاد کرد؛ در برابر پیشبینی ۹۰ هزار شغلی. نرخ بیکاری از ۴.۱ به ۴.۲ درصد رسید و دستمزد ساعتی فقط ۰.۱ درصد نسبت به ماه قبل افزایش یافت؛ کمتر از انتظار ۰.۳ درصدی. آمار اشتغال دو ماه قبل نیز در مجموع ۶۰ هزار نفر پایینتر اصلاح شد.
کندشدن استخدام، همراه با رشد ملایمتر دستمزدها، بازار را به این برداشت نزدیک کرد که برای افزایش دوباره نرخ بهره فوریتی وجود ندارد. سهام در واکنش اولیه تقویت شد، دلار عقب نشست و بازده اوراق کاهش یافت. البته بازدهها در ادامه دوباره بالا رفتند؛ نشانهای از اینکه کاهش احتمال افزایش در اکتبر، هنوز نگرانی درباره نرخهای بالاتر در ماههای بعد را از بین نبرده است.
اظهارات مقامات فدرالرزرو نیز به این تغییر انتظار کمک کرده بود. جان ویلیامز، رئیس فدرالرزرو نیویورک، در ۲۹ سپتامبر تأکید کرد بعد از افزایش سپتامبر، عجلهای برای اقدام بعدی وجود ندارد؛ هرچند یک افزایش دیگر در اواخر سال را همچنان مناسب میدانست. فیلیپ جفرسون، نایبرئیس فدرالرزرو، نیز در اول اکتبر گفت تصمیم بعدی به بررسی دادههای بیشتر و ارزیابی روند اقتصاد نیاز دارد.
پس از انتشار اشتغال، مایکل فرولی، اقتصاددان ارشد آمریکا در جیپیمورگان، اعلام کرد رشد ملایمتر دستمزدها، نگرانی از داغشدن اقتصاد و ضرورت افزایش عجولانه نرخ را کاهش میدهد. به ارزیابی او، بازگشت گزینه افزایش در اکتبر به گزارش بسیار قوی تورم مصرفکننده نیاز دارد؛ جیپیمورگان همچنان افزایش در دسامبر را انتظار دارد.
یان هاتزیوس، اقتصاددان ارشد گلدمن ساکس، نیز مسیر محدودتری پیشبینی کرد: تنها یک افزایش دیگر به اندازه یکچهارم واحد درصد در دسامبر و سپس توقف؛ بنابراین حتی پس از تعدیل انتظارات، برآورد این بانک از میزان افزایش لازم، پایینتر از مسیر غالب نمودار بازار است.
بازار در انتظار افزایشهای متوالی
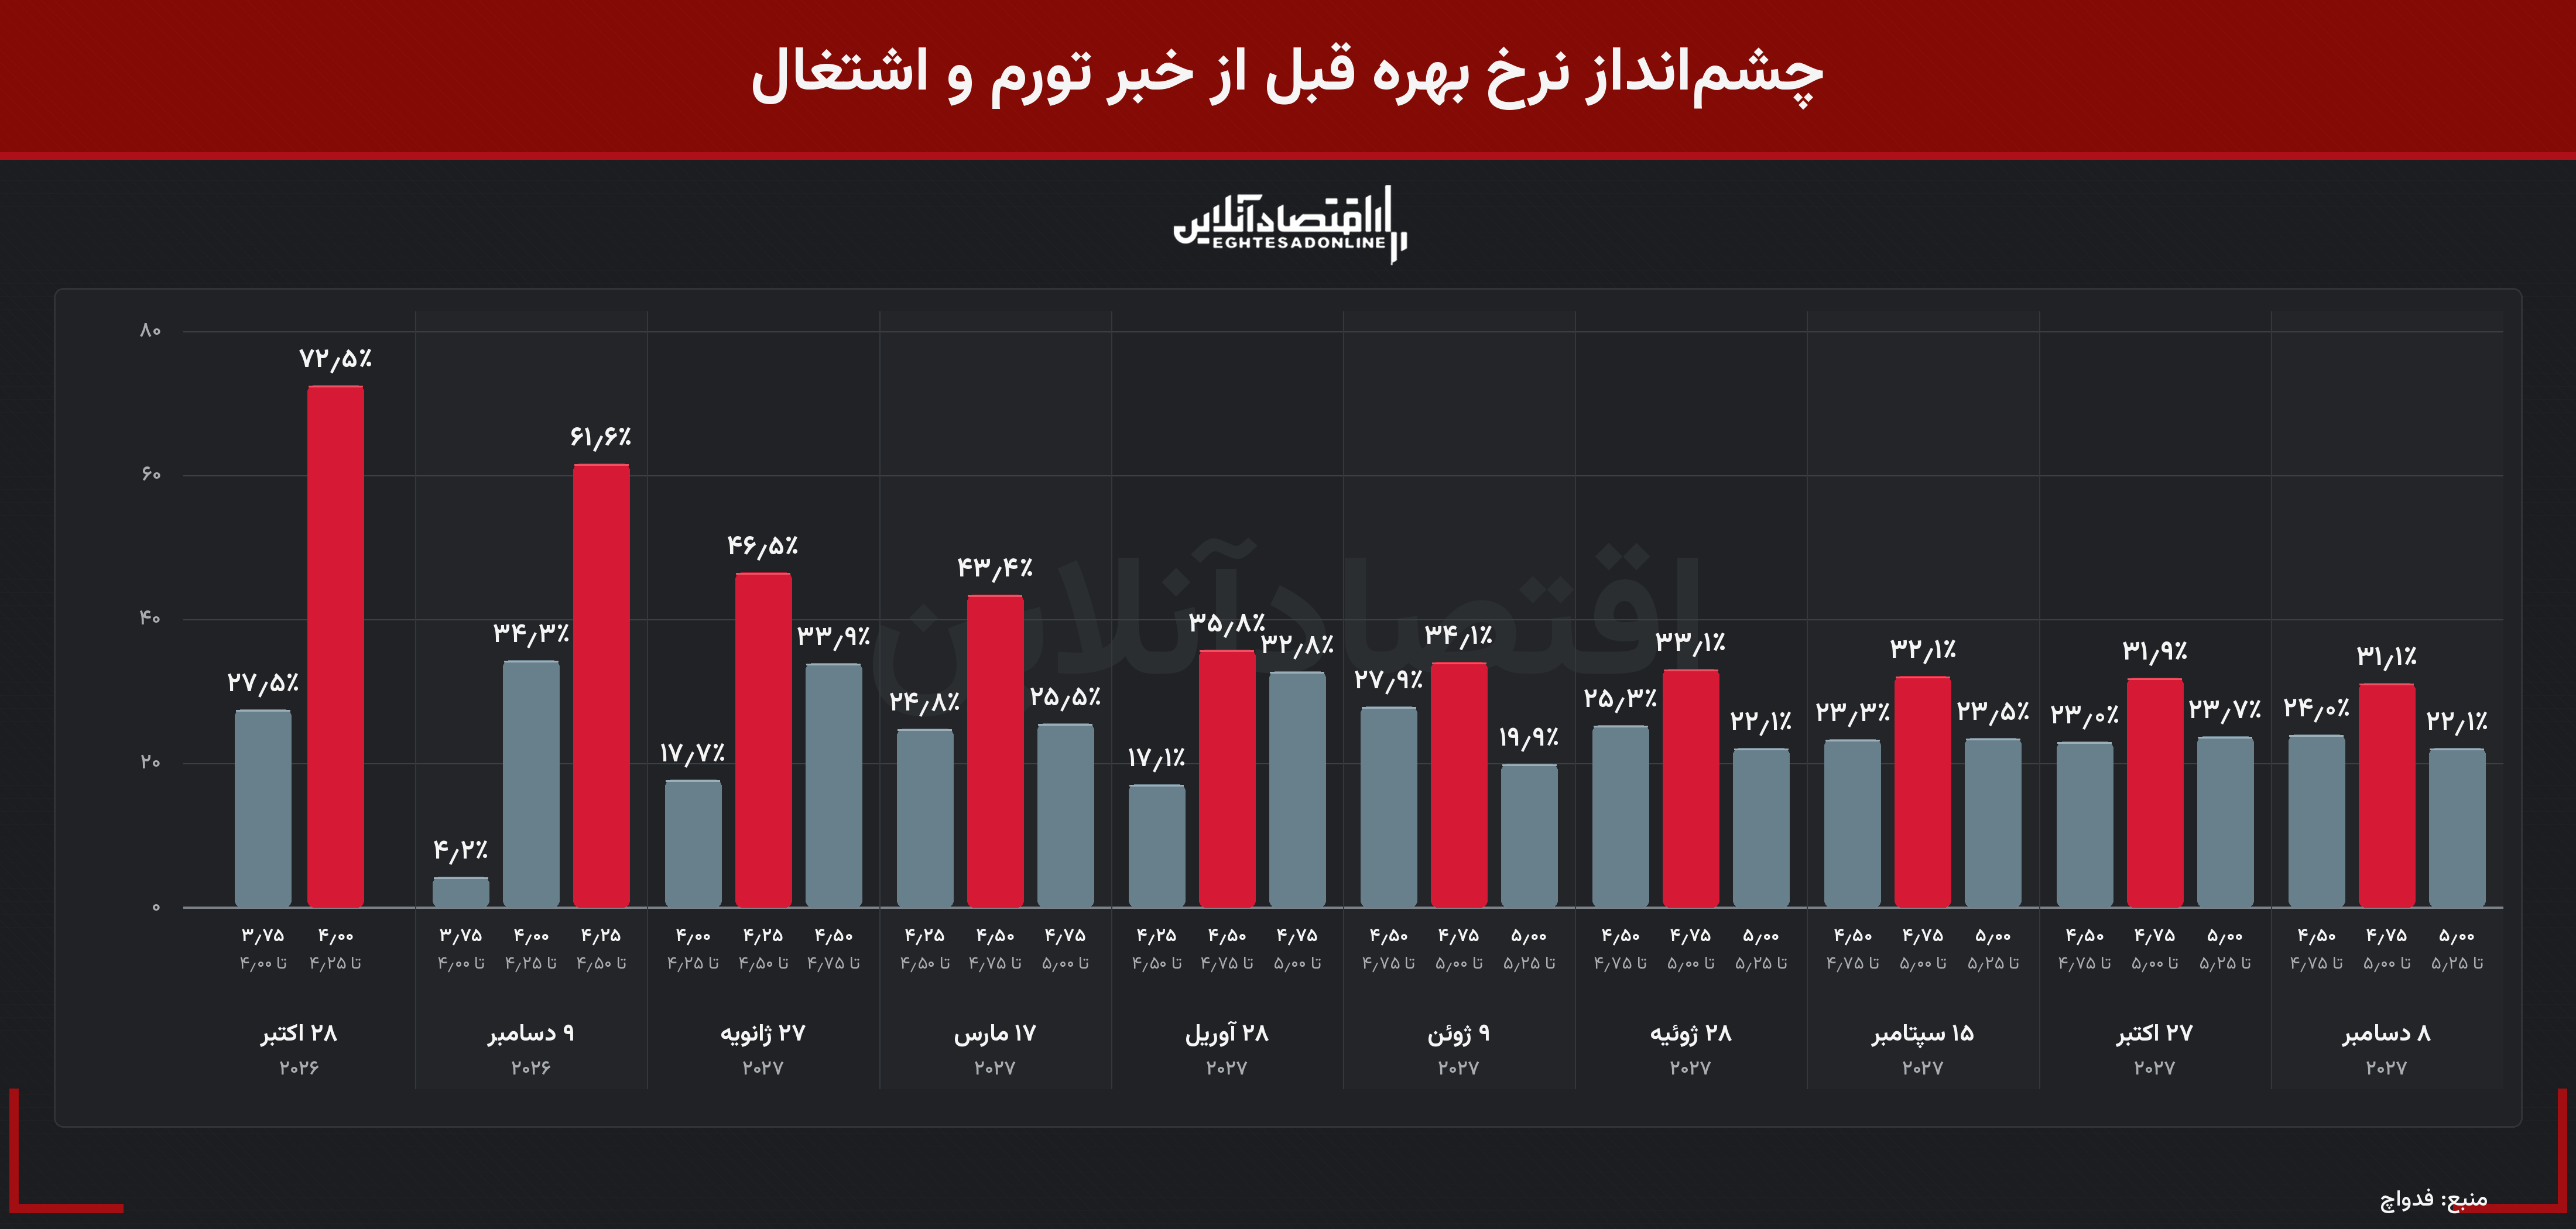
پیش از انتشار تورم و اشتغال، افزایش نرخ بهره در اکتبر سناریوی غالب بود. احتمال رسیدن نرخ به محدوده ۴ تا ۴.۲۵ درصد، ۷۲.۵ درصد بود؛ در برابر احتمال ۲۷.۵ درصدی حفظ نرخ در محدوده فعلی ۳.۷۵ تا ۴ درصد.
برای دسامبر نیز محدوده ۴.۲۵ تا ۴.۵۰ درصد با احتمال ۶۱.۶ درصد بیشترین وزن را داشت. به این ترتیب، بازار در آن مقطع دو پله افزایش تا پایان سال را محتملتر میدانست.
سخنان جان ویلیامز، رئیس فدرالرزرو نیویورک، در ۲۹ سپتامبر نیز بخشی از انتظار افزایش در اکتبر را کاهش داد؛ گزارشهای تورم و اشتغال، این تغییر را پررنگتر کردند.
پس از تورم و اشتغال چه رخ داد؟
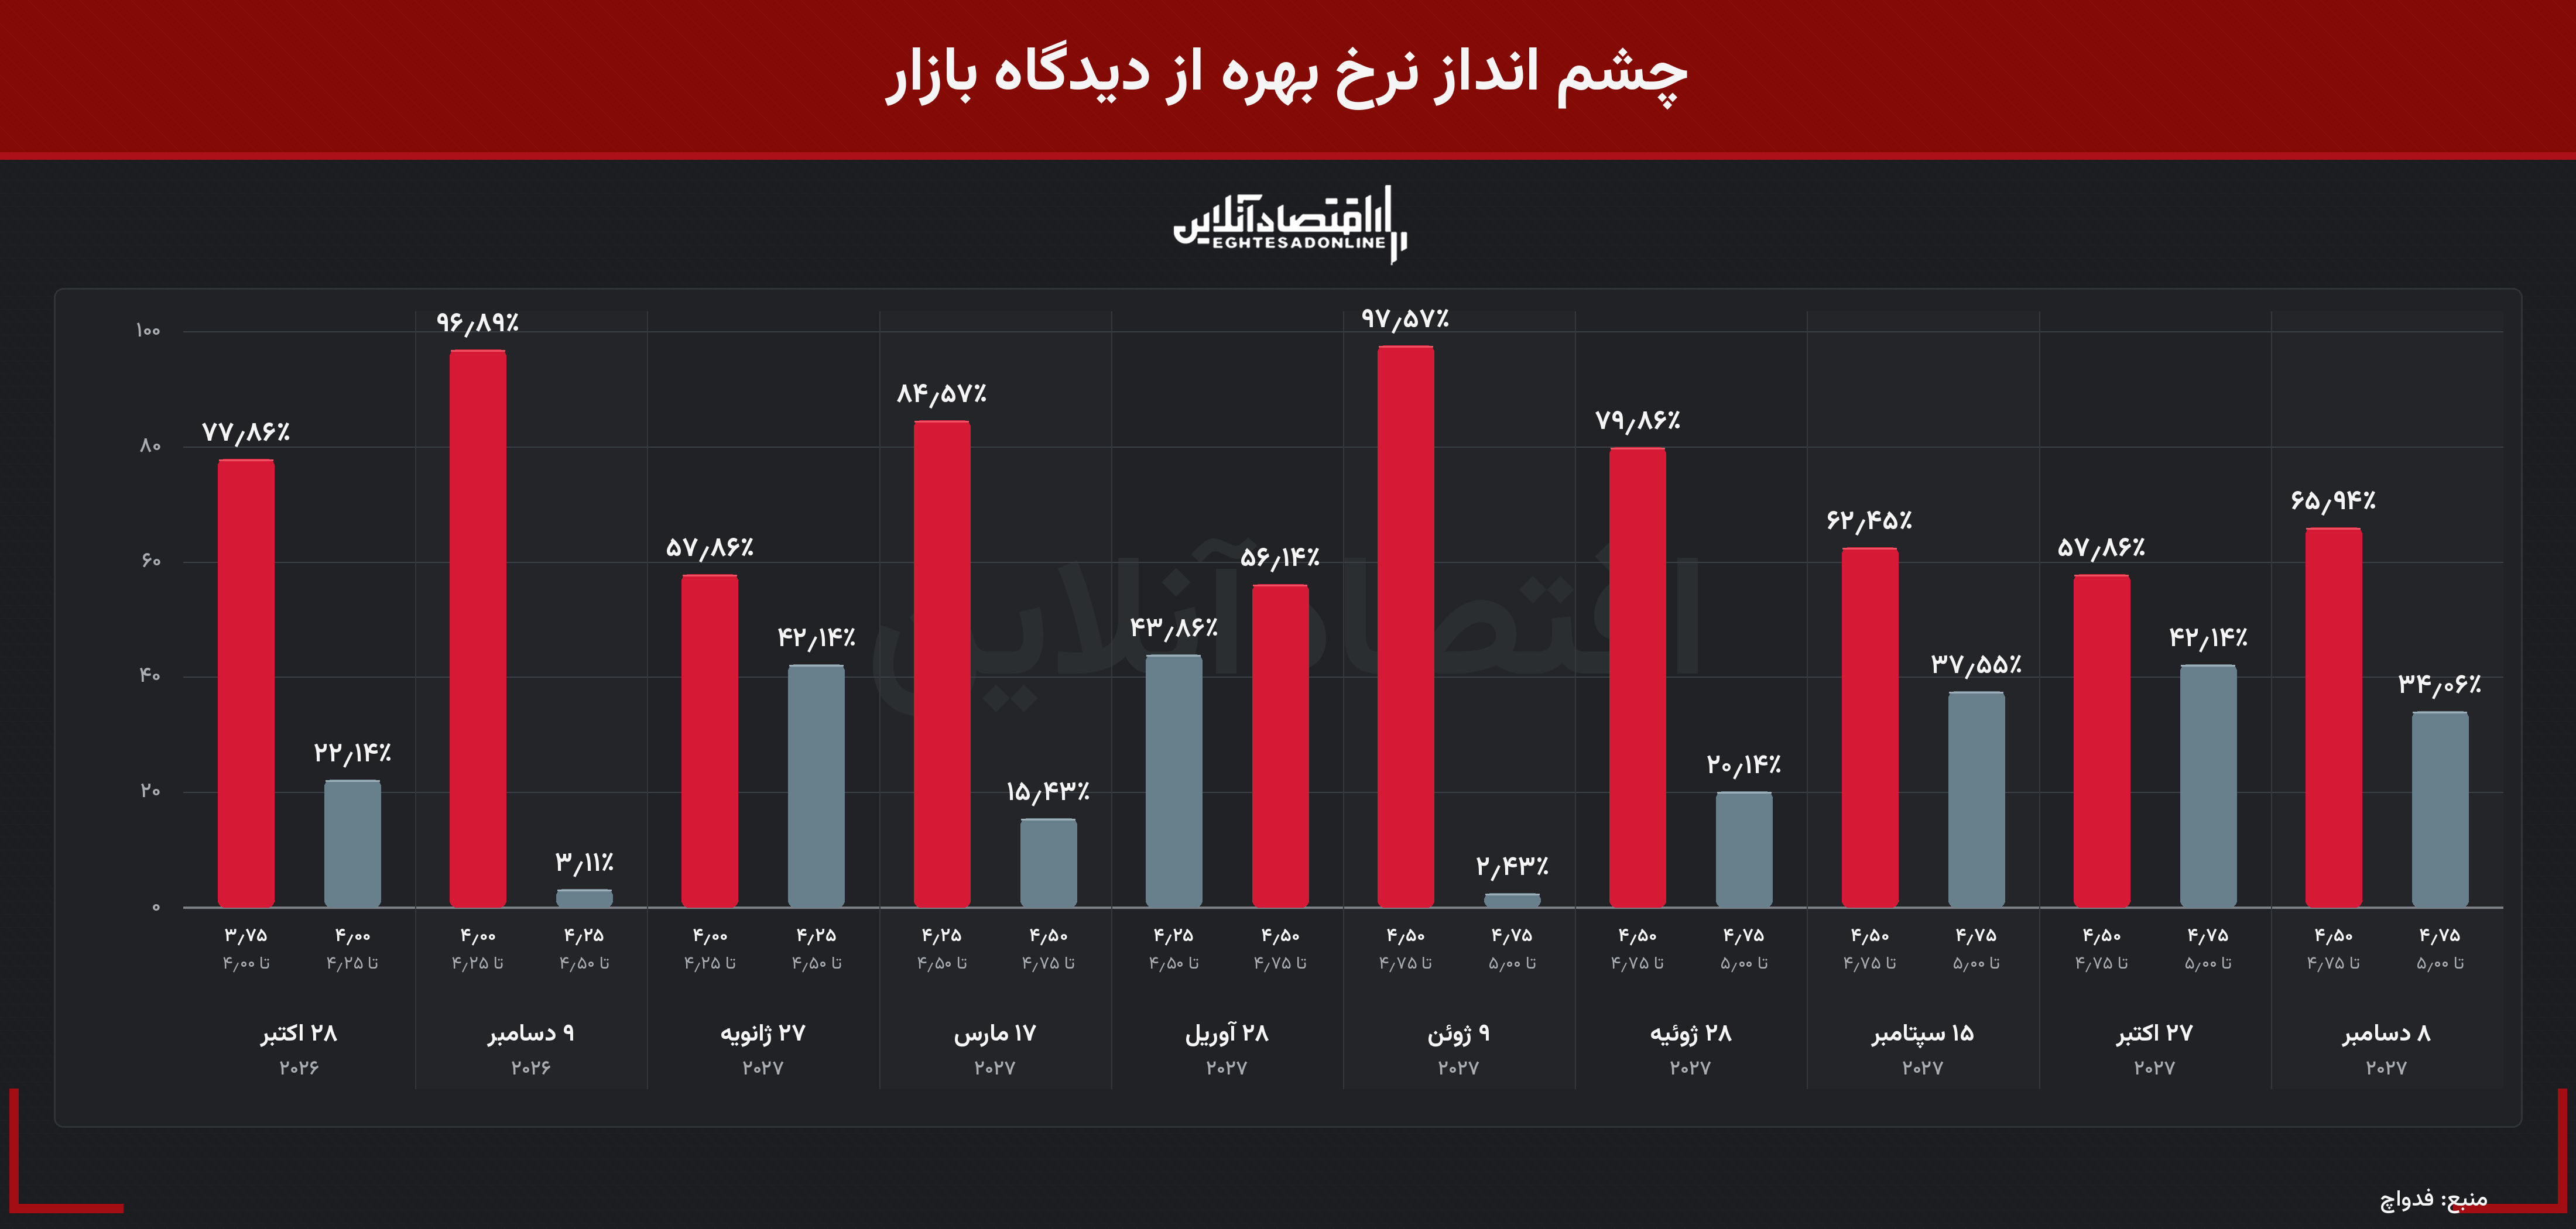
حالا انتظار بازار برای نشست نزدیک تغییر کرده است. اکنون تثبیت نرخ در اکتبر دست بالا را دارد و در مسیر پیش رو، نخستین افزایش به دسامبر منتقل شده است. محدوده غالب پایان ۲۰۲۶ نیز ۴ تا ۴.۲۵ درصد است؛ یک پله پایینتر از تصویر قبلی.
در سال ۲۰۲۷، محدوده غالب در مارس به ۴.۲۵ تا ۴.۵۰ درصد و در آوریل به ۴.۵۰ تا ۴.۷۵ درصد میرسد. همین بازه تا پایان سال نیز در نمودار بیشترین وزن را دارد. بنابراین، کنار هم گذاشتن سناریوهای غالب از سه پله افزایش نسبت به نرخ فعلی حکایت دارد؛ مجموعا سه افزایش ۲۵ واحد پایهای نسبت به چهار افزایش قبل از اخباراقتصادی.
این مقایسه نشان میدهد بازار هم زمان شروع افزایش بعدی را عقب برده و هم سطح مورد انتظار نرخ در افق دورتر را پایین آورده است. با این حال، احتمال سطح نرخ در هر نشست، برنامه قطعی افزایش در همان ماه نیست؛ فدواچ انتظار معاملهگران را از قیمت قراردادهای آتی استخراج میکند و تصمیمهای فدرالرزرو همچنان به دادههای پیش رو وابسته است.
در نهایت، بازار فعلا نیاز کمتری به افزایش فوری نرخ بهره میبیند، اما همچنان ادامه افزایشها را محتمل میداند. همانطور که انتشار تورم و اشتغال در چند روز مسیر انتظارات را تغییر داد، گزارشهای بعدی قیمتها، دستمزدها و تحولات انرژی نیز میتواند این مسیر را دوباره جابهجا کند. سه پله افزایش، تصویر امروز بازار است؛ تصویری که با دادههای تازه میتواند باز هم تغییر کند.
منبع: اقتصاد آنلاین
آخرین اخبار
پربینندهترین
وب گردی
۱۱/مهر/۱۴۰۵ | ۱۱:۱۰
۱۱/مهر/۱۴۰۵ | ۱۱:۴۹
۱۱/مهر/۱۴۰۵ | ۱۲:۲۴
۱۱/مهر/۱۴۰۵ | ۱۱:۴۹
نسوز طلاتودی تحلیل طلا فروش بیمه بلیط هواپیما بلوک هبلکس مزایده خودرو درب آسانسور ساندویچ پانل قیمت کامیون درب ضد حریق خرید جاروبرقی موتور ماتودرایو بلیط طلایی کلش خرید مواد شیمیایی خرید اقساطی خودرو قیمت ایمپلنت دندان قیمت طلای آب شده بیت مسترینگ موزیک استعلام آنلاین از اینجا امداد خودرو کرمان موتور شبکه اجتماعی اینستاشاپ خرید بیمه موتور با اپلیکیشن چاپ و بستهبندی نقش پلیمر خرید اکانت chatgpt از دیکاردو
آخرین اخبار
پربینندهترین
وب گردی
۱۱/مهر/۱۴۰۵ | ۱۱:۱۰
۱۱/مهر/۱۴۰۵ | ۱۱:۴۹
۱۱/مهر/۱۴۰۵ | ۱۲:۲۴
۱۱/مهر/۱۴۰۵ | ۱۱:۴۹
نسوز طلاتودی تحلیل طلا فروش بیمه بلیط هواپیما بلوک هبلکس مزایده خودرو درب آسانسور ساندویچ پانل قیمت کامیون درب ضد حریق خرید جاروبرقی موتور ماتودرایو بلیط طلایی کلش خرید مواد شیمیایی خرید اقساطی خودرو قیمت ایمپلنت دندان قیمت طلای آب شده بیت مسترینگ موزیک استعلام آنلاین از اینجا امداد خودرو کرمان موتور شبکه اجتماعی اینستاشاپ خرید بیمه موتور با اپلیکیشن چاپ و بستهبندی نقش پلیمر خرید اکانت chatgpt از دیکاردو
