

واکاوی جزئیات بنیادی در صنعت دارو؛
پربازدهترین صنعت بورسی در نیمه اول سال | حاشیه سود ۵ صنعت برتر نیمه ۱۴۰۵
اقتصادآنلاین: گروه دارویی، پربازدهترین گروه در نیمه نخست سال جاری بود. این گروه حتی در اصلاحهای شاخص کل نیز با تقاضا مواجه شد. توجه به دلایل رشد این صنعت میتواند الگویی برای ادامه راه سهامداران باشد.
گروه اقتصادی – مهدی صفائی: گروه دارویی در نیمه نخست سال ۱۴۰۵ توانست در میان صنایع مختلف بازار سرمایه، یکی از بالاترین بازدهیها را به ثبت برساند. بررسی عملکرد این صنعت نشان میدهد که رشد قیمت سهام دارویی صرفاً ناشی از افزایش تقاضای معاملاتی یا حرکت کلی بازار نبوده و در کنار عوامل بازار، بهبود متغیرهای بنیادی شرکتها نیز در شکلگیری این روند نقش داشته است.
افزایش نرخ فروش محصولات، رشد قابل توجه درآمد شرکتها، افزایش سود ناخالص و عملیاتی با سرعتی بالاتر از رشد فروش و در برخی شرکتها بهبود محسوس حاشیه سود، از مهمترین عواملی هستند که در صورتهای مالی و گزارشهای ماهانه شرکتهای دارویی مشاهده میشوند.
از سوی دیگر، باید توجه داشت که عملکرد ششماهه بازار سرمایه در سال جاری تحت تأثیر توقف طولانیمدت معاملات قرار داشته است؛ بنابراین بخشی از بازدهی ثبتشده صنایع در دوره پس از بازگشایی بازار و در مدت زمانی نسبتاً کوتاه رقم خورده است. در نتیجه، بررسی عملکرد گروه دارویی بدون توجه به شرایط خاص بازار در این دوره، تصویر کاملی از دلایل رشد این صنعت ارائه نمیدهد.
در ادامه حتما بخوانید:
افزایش نرخ دارو؛ نخستین موتور رشد درآمدها
یکی از مهمترین اتفاقات اثرگذار بر عملکرد شرکتهای دارویی در سال جاری، افزایش نرخ فروش محصولات بوده است. شرکتهای این صنعت طی ماههای گذشته اطلاعیههایی درباره دریافت مجوز افزایش نرخ محصولات خود در سامانه کدال منتشر کردهاند.
این افزایش نرخ در شرایطی رخ داده که هزینه مواد اولیه، بستهبندی، دستمزد و سایر هزینههای تولید شرکتهای دارویی نیز افزایش یافته است؛ بنابراین افزایش قیمت محصولات در وهله نخست به شرکتها اجازه داده است بخشی از رشد هزینههای تولید را از طریق افزایش نرخ فروش جبران کنند.
با این حال، اهمیت افزایش نرخها برای بازار سرمایه تنها به رشد درآمد اسمی شرکتها محدود نمیشود. زمانی که افزایش نرخ فروش با رشد مناسب مقدار فروش همراه شود یا هزینههای شرکت با سرعتی کمتر از درآمد افزایش پیدا کند، اثر آن میتواند در سود ناخالص و سود عملیاتی شرکت نیز نمایان شود.
در ماههای گذشته نمونههایی از افزایش نرخ محصولات در شرکتهای دارویی منتشر شده است. برای مثال، دالبر از افزایش نرخ بخشی از محصولات خود خبر داد و دعبید نیز افزایش نرخ تعداد قابل توجهی از محصولات را اعلام کرد. در برخی شرکتها نیز افزایش نرخ برخی محصولات بسیار قابل توجه بوده است؛ بنابراین یکی از نخستین حلقههای زنجیرهای که رشد گروه دارویی را توضیح میدهد، افزایش نرخ فروش و تغییر سطح درآمد اسمی شرکتهاست.
رشد سود سریعتر از فروش؛ مهمترین نشانه بنیادی
اما برای توضیح بازدهی بالای سهام دارویی، صرفاً افزایش درآمد کافی نیست. نکته مهمتر آن است که در تعدادی از شرکتهای این گروه، رشد سود ناخالص و سود عملیاتی از رشد درآمد عملیاتی نیز بیشتر بوده است.
برای نمونه، در گزارش ششماهه دسبحان، درآمد عملیاتی شرکت حدود ۱۳۲ درصد افزایش یافته، در حالی که سود ناخالص حدود ۲۴۲ درصد و سود عملیاتی حدود ۲۹۶ درصد رشد کرده است.
در ددانا نیز درآمد عملیاتی حدود ۱۵۵ درصد افزایش داشته، اما سود ناخالص نزدیک به ۱۹۱ درصد و سود عملیاتی حدود ۲۰۰ درصد رشد کرده است. سود خالص این شرکت نیز رشد قابل توجهی را تجربه کرده است.
در داسوه نیز الگوی مشابهی مشاهده میشود؛ درآمد عملیاتی شرکت حدود ۱۵۲ درصد رشد کرده، در حالی که سود ناخالص حدود ۲۳۸ درصد و سود عملیاتی حدود ۲۷۳ درصد افزایش داشته است.
این اختلاف میان نرخ رشد فروش و سود، از منظر تحلیل بنیادی اهمیت زیادی دارد. زمانی که سود ناخالص و عملیاتی با سرعتی بیشتر از درآمد رشد میکنند، به این معناست که در کنار افزایش فروش، ساختار سودآوری شرکت نیز در حال بهبود است.
به عبارت دیگر، داستان گروه دارویی صرفاً «فروش بیشتر با قیمت بالاتر» نیست؛ در تعدادی از شرکتها افزایش درآمد توانسته اثر بیشتری بر سودآوری داشته باشد.
دجابر و اهمیت جهش حاشیه سود
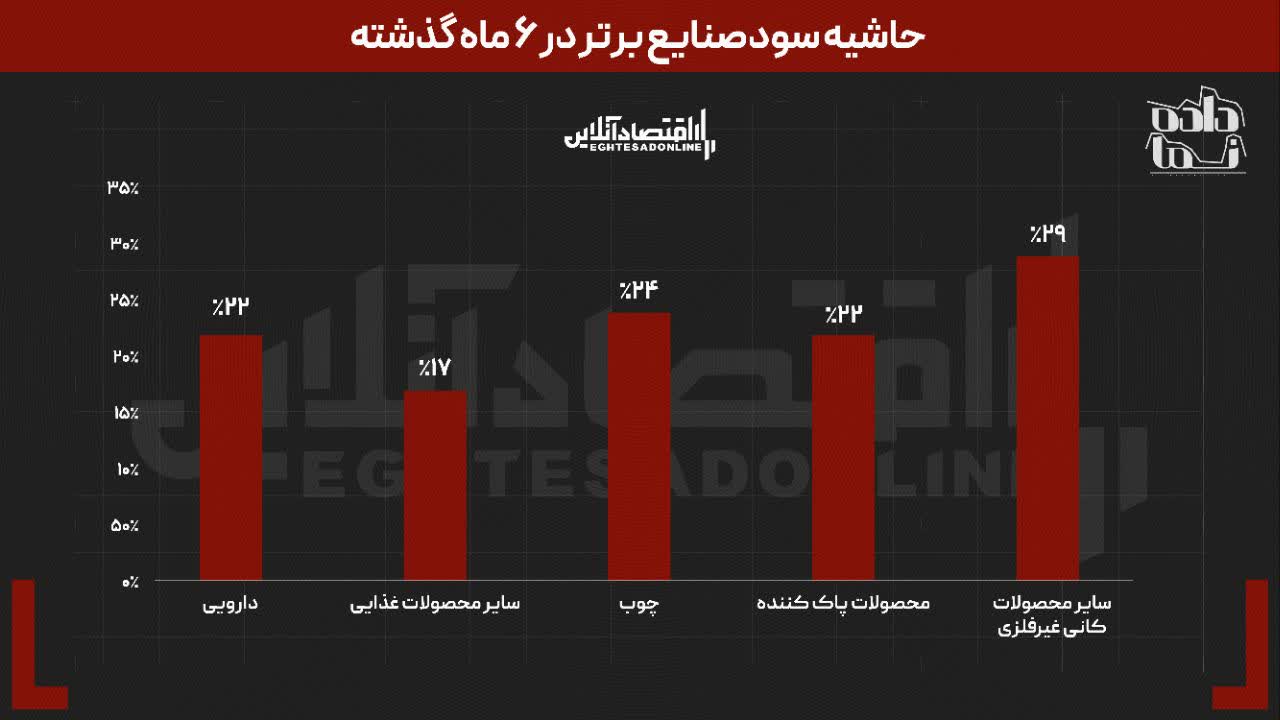
حاشیه سود یکی از متغیرهای مهم در تحلیل بنیادی است. شرکتهای با حاشیه سود بالا جذابیت بالاتری برای سرمایهگذاری دارند. در نمودار زیر پنج صنعت پر بازده در نیمه نخست سال جاری مشخص شدهاند. گروه دارو به عنوان بهترین گروه از لحاظ بازدهی حاشیه سود ۲۲ درصدی دارد. لازم به ذکر است؛ در بین این گروهها سایر محصولات کانی غیرفلزی که رتبه پنجم در بازدهی را دارد، دارای حاشیه سود بهتری است.
عملکرد دجابر نیز نمونه دیگری از همین روند است. درآمد عملیاتی این شرکت در دوره ششماهه حدود ۲۳۵ درصد افزایش یافته، در حالی که سود ناخالص با رشدی حدود ۵۳۳ درصدی مواجه شده است.
این فاصله قابل توجه میان رشد درآمد و سود ناخالص نشان میدهد که افزایش فروش شرکت با بهبود قابل توجه سود ناخالص همراه شده است.
البته در تحلیل چنین ارقامی باید توجه داشت که عملکرد هر شرکت تحت تأثیر ترکیب محصولات، نرخ فروش، مقدار تولید، هزینه مواد اولیه و سایر عوامل قرار دارد و نمیتوان نتیجه یک شرکت را بدون بررسی صورتهای مالی به کل صنعت تعمیم داد. با این حال، تکرار الگوی رشد سریعتر سود نسبت به فروش در چندین شرکت دارویی، یکی از نشانههای مهمی است که توجه بازار را به این گروه جلب کرده است.
دیران؛ چرخش قابل توجه در سودآوری
در میان شرکتهای دارویی، عملکرد دیران نیز قابل توجه است. در این شرکت، درآمد عملیاتی در دوره ششماهه حدود ۱۵۵ درصد رشد کرده، در حالی که سود ناخالص ۲۳۵ درصد و سود عملیاتی حدود ۳۷۴ درصد افزایش داشته است.
رشد سود خالص نیز بسیار قابل توجه بوده و شرکت نسبت به دوره مشابه سال قبل تغییر محسوسی در وضعیت سودآوری خود ثبت کرده است.
اهمیت چنین اتفاقی برای بازار سرمایه در این است که تغییر وضعیت یک شرکت از زیان یا سودآوری ضعیف به سودآوری بالاتر میتواند انتظارات سرمایهگذاران نسبت به سود هر سهم و ارزشگذاری شرکت را تغییر دهد.
در واقع، بازار در چنین شرایطی تنها به رقم فروش نگاه نمیکند، بلکه تغییر مسیر سودآوری شرکت را نیز در قیمتگذاری لحاظ میکند.
دعبید؛ افزایش حاشیه سود در کنار رشد فروش
دعبید نیز نمونه دیگری از شرکتهایی است که رشد سود آن از رشد درآمد بیشتر بوده است.
درآمد عملیاتی این شرکت در ششماهه حدود ۱۱۸ درصد افزایش یافته، اما سود عملیاتی حدود ۱۵۷ درصد و سود خالص حدود ۲۳۰ درصد رشد کرده است.
همزمان، حاشیه سود عملیاتی شرکت از حدود ۴۲.۶ درصد به بیش از ۵۰ درصد رسیده و حاشیه سود خالص نیز افزایش قابل توجهی داشته است.
این ارقام اهمیت افزایش نرخ فروش را بهتر نشان میدهد. اگر افزایش نرخ محصولات تنها موجب افزایش متناسب درآمد و هزینه شود، لزوماً نباید حاشیه سود شرکت افزایش پیدا کند. اما در نمونههایی مانند دعبید، رشد سود سریعتر از فروش بوده و این موضوع نشاندهنده اثرگذاری افزایش نرخها و سایر عوامل عملیاتی بر سودآوری شرکت است.
چرا بازار به داروییها اقبال نشان داد؟
مجموع این تحولات را میتوان در چند عامل اصلی خلاصه کرد.
نخست، افزایش نرخ فروش محصولات دارویی موجب شد سطح درآمد اسمی شرکتها به شکل قابل توجهی افزایش یابد.
دوم، رشد مقدار فروش در کنار افزایش نرخها باعث شد رشد درآمد صرفاً ناشی از تغییر قیمت نباشد و در برخی شرکتها حجم فروش نیز افزایش پیدا کند.
سوم، رشد سریعتر سود ناخالص و عملیاتی نسبت به درآمد باعث شد بازار با چشمانداز بهتری نسبت به سودآوری آینده شرکتها مواجه شود.
چهارم، بهبود حاشیه سود در تعدادی از شرکتها نشان داد که افزایش نرخ فروش در برخی موارد توانسته اثر بیشتری از رشد هزینهها بر سود شرکت داشته باشد.
پنجم، چرخش سودآوری برخی شرکتها نیز عامل دیگری بود که میتوانست توجه بازار را به سهام دارویی جلب کند؛ چرا که تغییر وضعیت سودآوری، در صورت تداوم، میتواند نسبتهای ارزشگذاری شرکت را تحت تأثیر قرار دهد.
آیا رشد گروه دارویی ادامهدار خواهد بود؟
پاسخ به این پرسش بیش از هر چیز به عملکرد شرکتها در نیمه دوم سال بستگی دارد. رشد قابل توجه قیمت سهام دارویی در نیمه نخست، بخشی از انتظارات بازار درباره افزایش سودآوری شرکتها را در قیمت سهام منعکس کرده است.
از این رو، در ادامه مسیر تنها رشد فروش نمیتواند برای تداوم روند کافی باشد و بازار به دنبال شواهد بیشتری از رشد سود خواهد بود.
مهمترین متغیرهایی که باید در ماههای آینده زیر نظر قرار گیرند عبارتند از: میزان افزایش نرخ محصولات و زمان اجرای آن، رشد مقدار فروش شرکتها، تغییر قیمت و دسترسی به مواد اولیه، نرخ ارز مورد استفاده برای تأمین مواد اولیه، حاشیه سود ناخالص، خالص و عملیاتی، وضعیت مطالبات شرکتها از بیمهها و مراکز درمانی، رشد سود هر سهم در گزارشهای فصلی و نسبتهای ارزشگذاری سهام پس از رشد قیمتها.
در نتیجه، نمیتوان صرفاً بر مبنای بازدهی گذشته انتظار داشت که تمام نمادهای دارویی در ادامه نیز عملکرد مشابهی داشته باشند. از این مرحله به بعد، تفاوت میان شرکتها اهمیت بیشتری پیدا خواهد کرد و احتمالاً شرکتهایی که بتوانند رشد فروش را به رشد پایدار سود تبدیل کنند، در کانون توجه معاملهگران قرار خواهند گرفت.
منبع: اقتصاد آنلاین
آخرین اخبار
پربینندهترین
وب گردی
۰۷/مهر/۱۴۰۵ | ۰۲:۰۰
۰۷/مهر/۱۴۰۵ | ۰۴:۱۵
۰۷/مهر/۱۴۰۵ | ۰۸:۰۰
نسوز طلاتودی تحلیل طلا فروش بیمه بلیط هواپیما بلوک هبلکس مزایده خودرو درب آسانسور ساندویچ پانل قیمت کامیون موتور ماتودرایو خرید جاروبرقی بلیط طلایی کلش خرید مواد شیمیایی خرید اقساطی خودرو قیمت ایمپلنت دندان قیمت طلای آب شده بیت مسترینگ موزیک استعلام آنلاین از اینجا امداد خودرو کرمان موتور شبکه اجتماعی اینستاشاپ خرید بیمه موتور با اپلیکیشن چاپ و بستهبندی نقش پلیمر
آخرین اخبار
پربینندهترین
وب گردی
۰۷/مهر/۱۴۰۵ | ۰۲:۰۰
۰۷/مهر/۱۴۰۵ | ۰۴:۱۵
۰۷/مهر/۱۴۰۵ | ۰۸:۰۰
نسوز طلاتودی تحلیل طلا فروش بیمه بلیط هواپیما بلوک هبلکس مزایده خودرو درب آسانسور ساندویچ پانل قیمت کامیون موتور ماتودرایو خرید جاروبرقی بلیط طلایی کلش خرید مواد شیمیایی خرید اقساطی خودرو قیمت ایمپلنت دندان قیمت طلای آب شده بیت مسترینگ موزیک استعلام آنلاین از اینجا امداد خودرو کرمان موتور شبکه اجتماعی اینستاشاپ خرید بیمه موتور با اپلیکیشن چاپ و بستهبندی نقش پلیمر