

بازارهای جهانی و داخلی به روایت آمار؛
نمودار بازدهی ۸ بازار در شهریور | دلار، طلا، سکه، نقره یا ارز دیجیتال؟ | کدام بازار بیشتر سود داد؟
اقتصادآنلاین: بازارهای داخلی و جهانی در شهریور ماه با نوسانات زیادی همراه شدند. این نوسانات به واسطه اتفاقات سیاسی و تغییر متغیرهای اقتصادی رخ داد. بعضی از این نوسانات قابل پیشبینی بودند اما بعضی دیگر برخلاف انتظار حرکت کردند.
گروه اقتصادی - مهدی صفائی: بازارهای مالی در یک ماه منتهی به ۳۱ شهریور ۱۴۰۵، تحت تاثیر همزمان متغیرهای سیاسی، ارزی و بینالمللی قرار داشتند. در این مدت، اگرچه بورس تهران رشد قابلتوجهی را تجربه کرد، اما افزایش نرخ دلار همچنان یکی از مهمترین محرکهای بازارهای دارایی بود. در بازار جهانی نیز تصمیم بانکهای مرکزی آمریکا و ژاپن برای افزایش نرخ بهره، معادلات طلا و رمزارزها را تغییر داد.
بر اساس دادههای موجود، دلار در این بازه ۲۲.۷۶ درصد، شاخص کل بورس ۱۸.۲۵ درصد و طلای ۱۸ عیار ۱۶.۰۴ درصد رشد کردند. در سوی دیگر، طلای جهانی ۶.۵۱ درصد و نقره جهانی ۵.۷۲ درصد کاهش داشتند؛ موضوعی که نشان میدهد بخش قابلتوجهی از رشد طلا در بازار داخلی طی این ماه، از مسیر افزایش نرخ ارز شکل گرفته است.
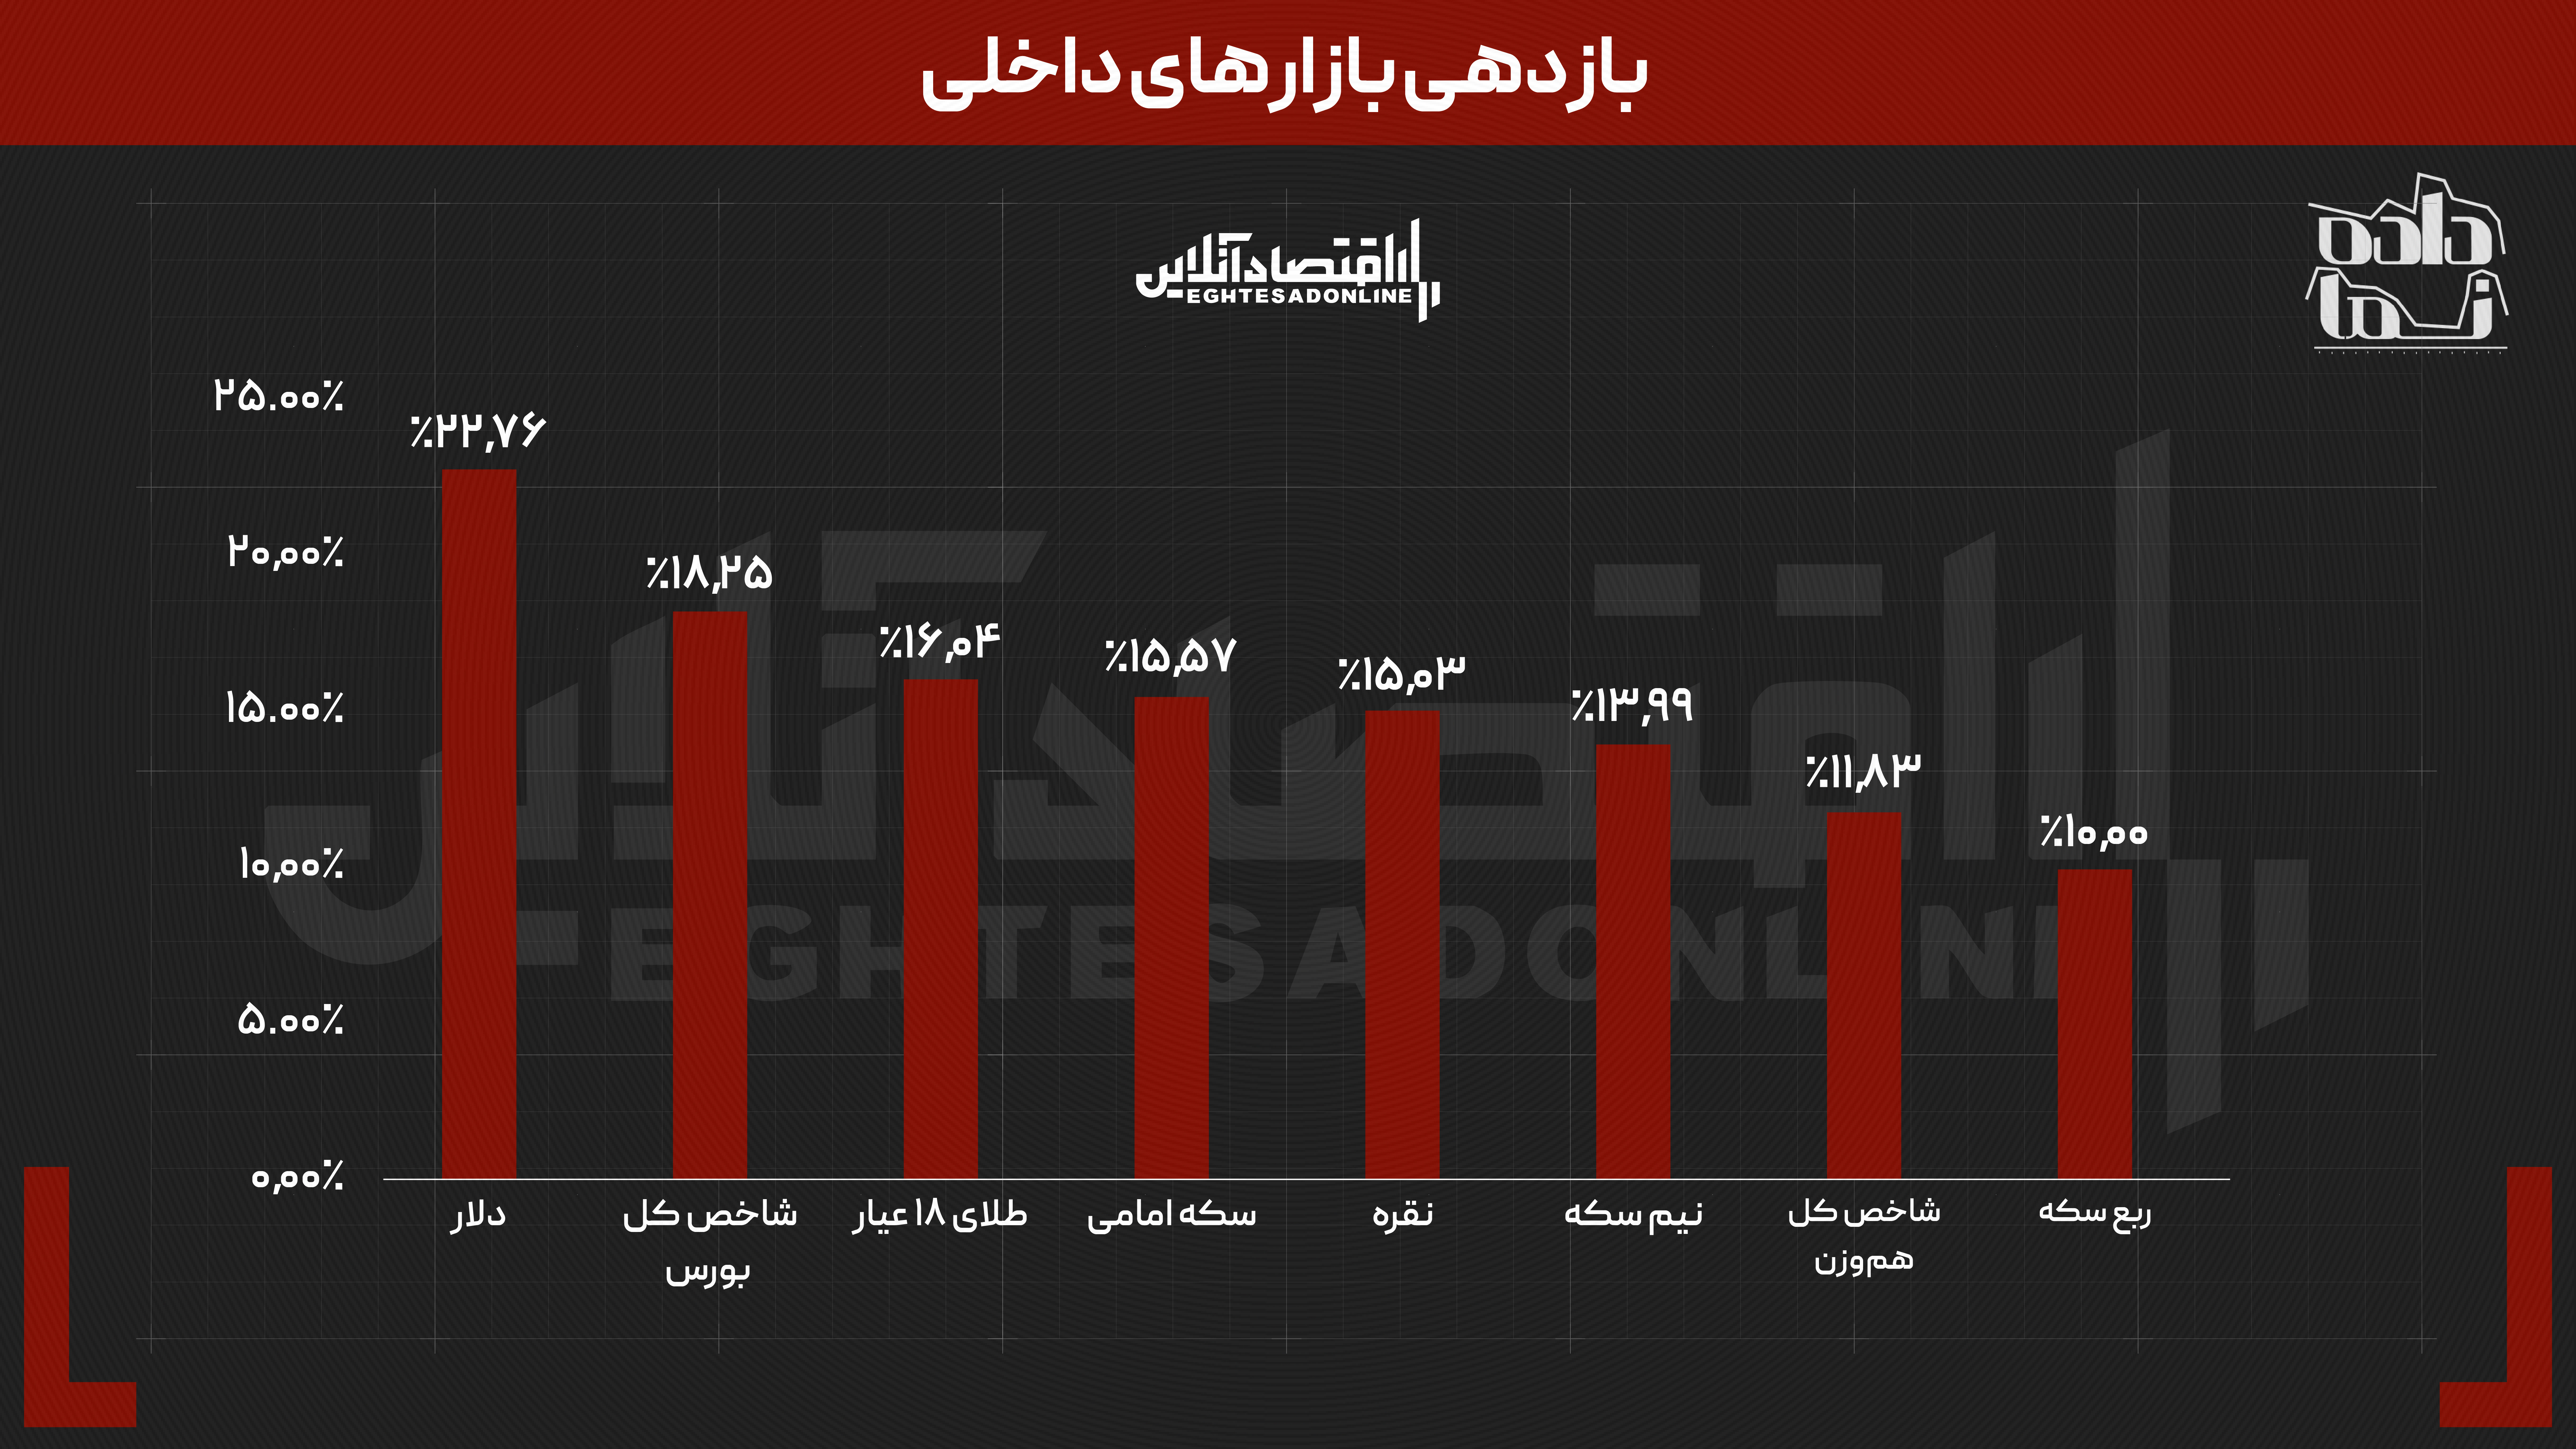
بازدهی بازارهای داخلی در یک ماه منتهی به ۳۱ شهریور
در میان بازارهای داخلی، دلار با رشد ۲۲.۷۶ درصدی بیشترین بازدهی را به ثبت رساند. نرخ دلار در ابتدای دوره مورد بررسی حدود ۱۹۱ هزار تومان بود و در پایان شهریور به حدود ۲۳۴.۷ هزار تومان رسید. این افزایش نرخ ارز، علاوه بر اثر مستقیم بر بازار ارز، به افزایش ارزش ریالی طلا و بخشی از داراییهای وابسته به نرخ دلار نیز کمک کرد.
پس از دلار، شاخص کل بورس تهران با رشد ۱۸.۲۵ درصدی در رتبه بعدی قرار گرفت و از حدود ۶ میلیون و ۶۱ هزار واحد به بیش از ۷ میلیون و ۱۶۷ هزار واحد رسید. شاخص هموزن نیز در همین مدت ۱۱.۸۳ درصد افزایش یافت.
تفاوت میان بازدهی شاخص کل و هموزن قابل توجه است؛ به این معنا که در این دوره، رشد نمادهای بزرگ بازار نسبت به بخش گستردهتری از نمادها بیشتر بوده است. به بیان دیگر، رشد بورس در یک ماه گذشته صرفاً یک حرکت یکدست در کل بازار نبوده و بخشی از آن توسط سهمهای بزرگتر رقم خورده است.
در بازار طلا و سکه نیز طلای ۱۸ عیار ۱۶.۰۴ درصد، سکه امامی ۱۵.۵۷ درصد، نقره داخلی ۱۵.۰۳ درصد، نیمسکه ۱۳.۹۹ درصد و ربعسکه ۱۰ درصد رشد کردند.
یکی از مهمترین اتفاقات این ماه، افزایش ریسک سیاسی در روابط ایران و آمریکا بود. در اواسط شهریور، همزمان با افزایش تنشها، دولت آمریکا از تشدید فشار اقتصادی علیه ایران سخن گفت و اسکات بسنت، وزیر خزانهداری آمریکا، از احتمال اعمال تحریمهای جدید علیه بانکها خبر داد.
در ادامه ماه نیز تهدیدهای دونالد ترامپ علیه ایران و تحولات مربوط به تنگه هرمز، فضای ریسک بازار را بالا نگه داشت. در این مدت، ترامپ در پی تشدید تنشهای منطقهای، ایران را به فشار اقتصادی بیشتر تهدید کرده و همزمان از احتمال دیدار با رئیسجمهوری ایران در حاشیه مجمع عمومی سازمان ملل سخن گفته است.
این فضای سیاسی برای بورس اهمیت ویژهای داشت؛ زیرا در شرایطی که افزایش دلار از ارزش اسمی درآمد و دارایی بسیاری از شرکتها حمایت میکند، افزایش ریسک سیاسی میتواند جریان نقدینگی و تقاضای سهام را تحت فشار قرار دهد. در میانه ماه نیز تشدید نگرانیهای سیاسی و تعویق برخی رایزنیها درباره تنگه هرمز با افزایش فشار فروش در بورس همراه شد؛ بنابراین رشد ۱۸.۲۵ درصدی شاخص کل را باید در کنار دو نیروی متضاد ارزیابی کرد: از یک سو رشد نرخ دلار و انتظارات تورمی، و از سوی دیگر افزایش ریسک سیاسی که در مقاطعی از ماه سرعت رشد بورس را کاهش داد.
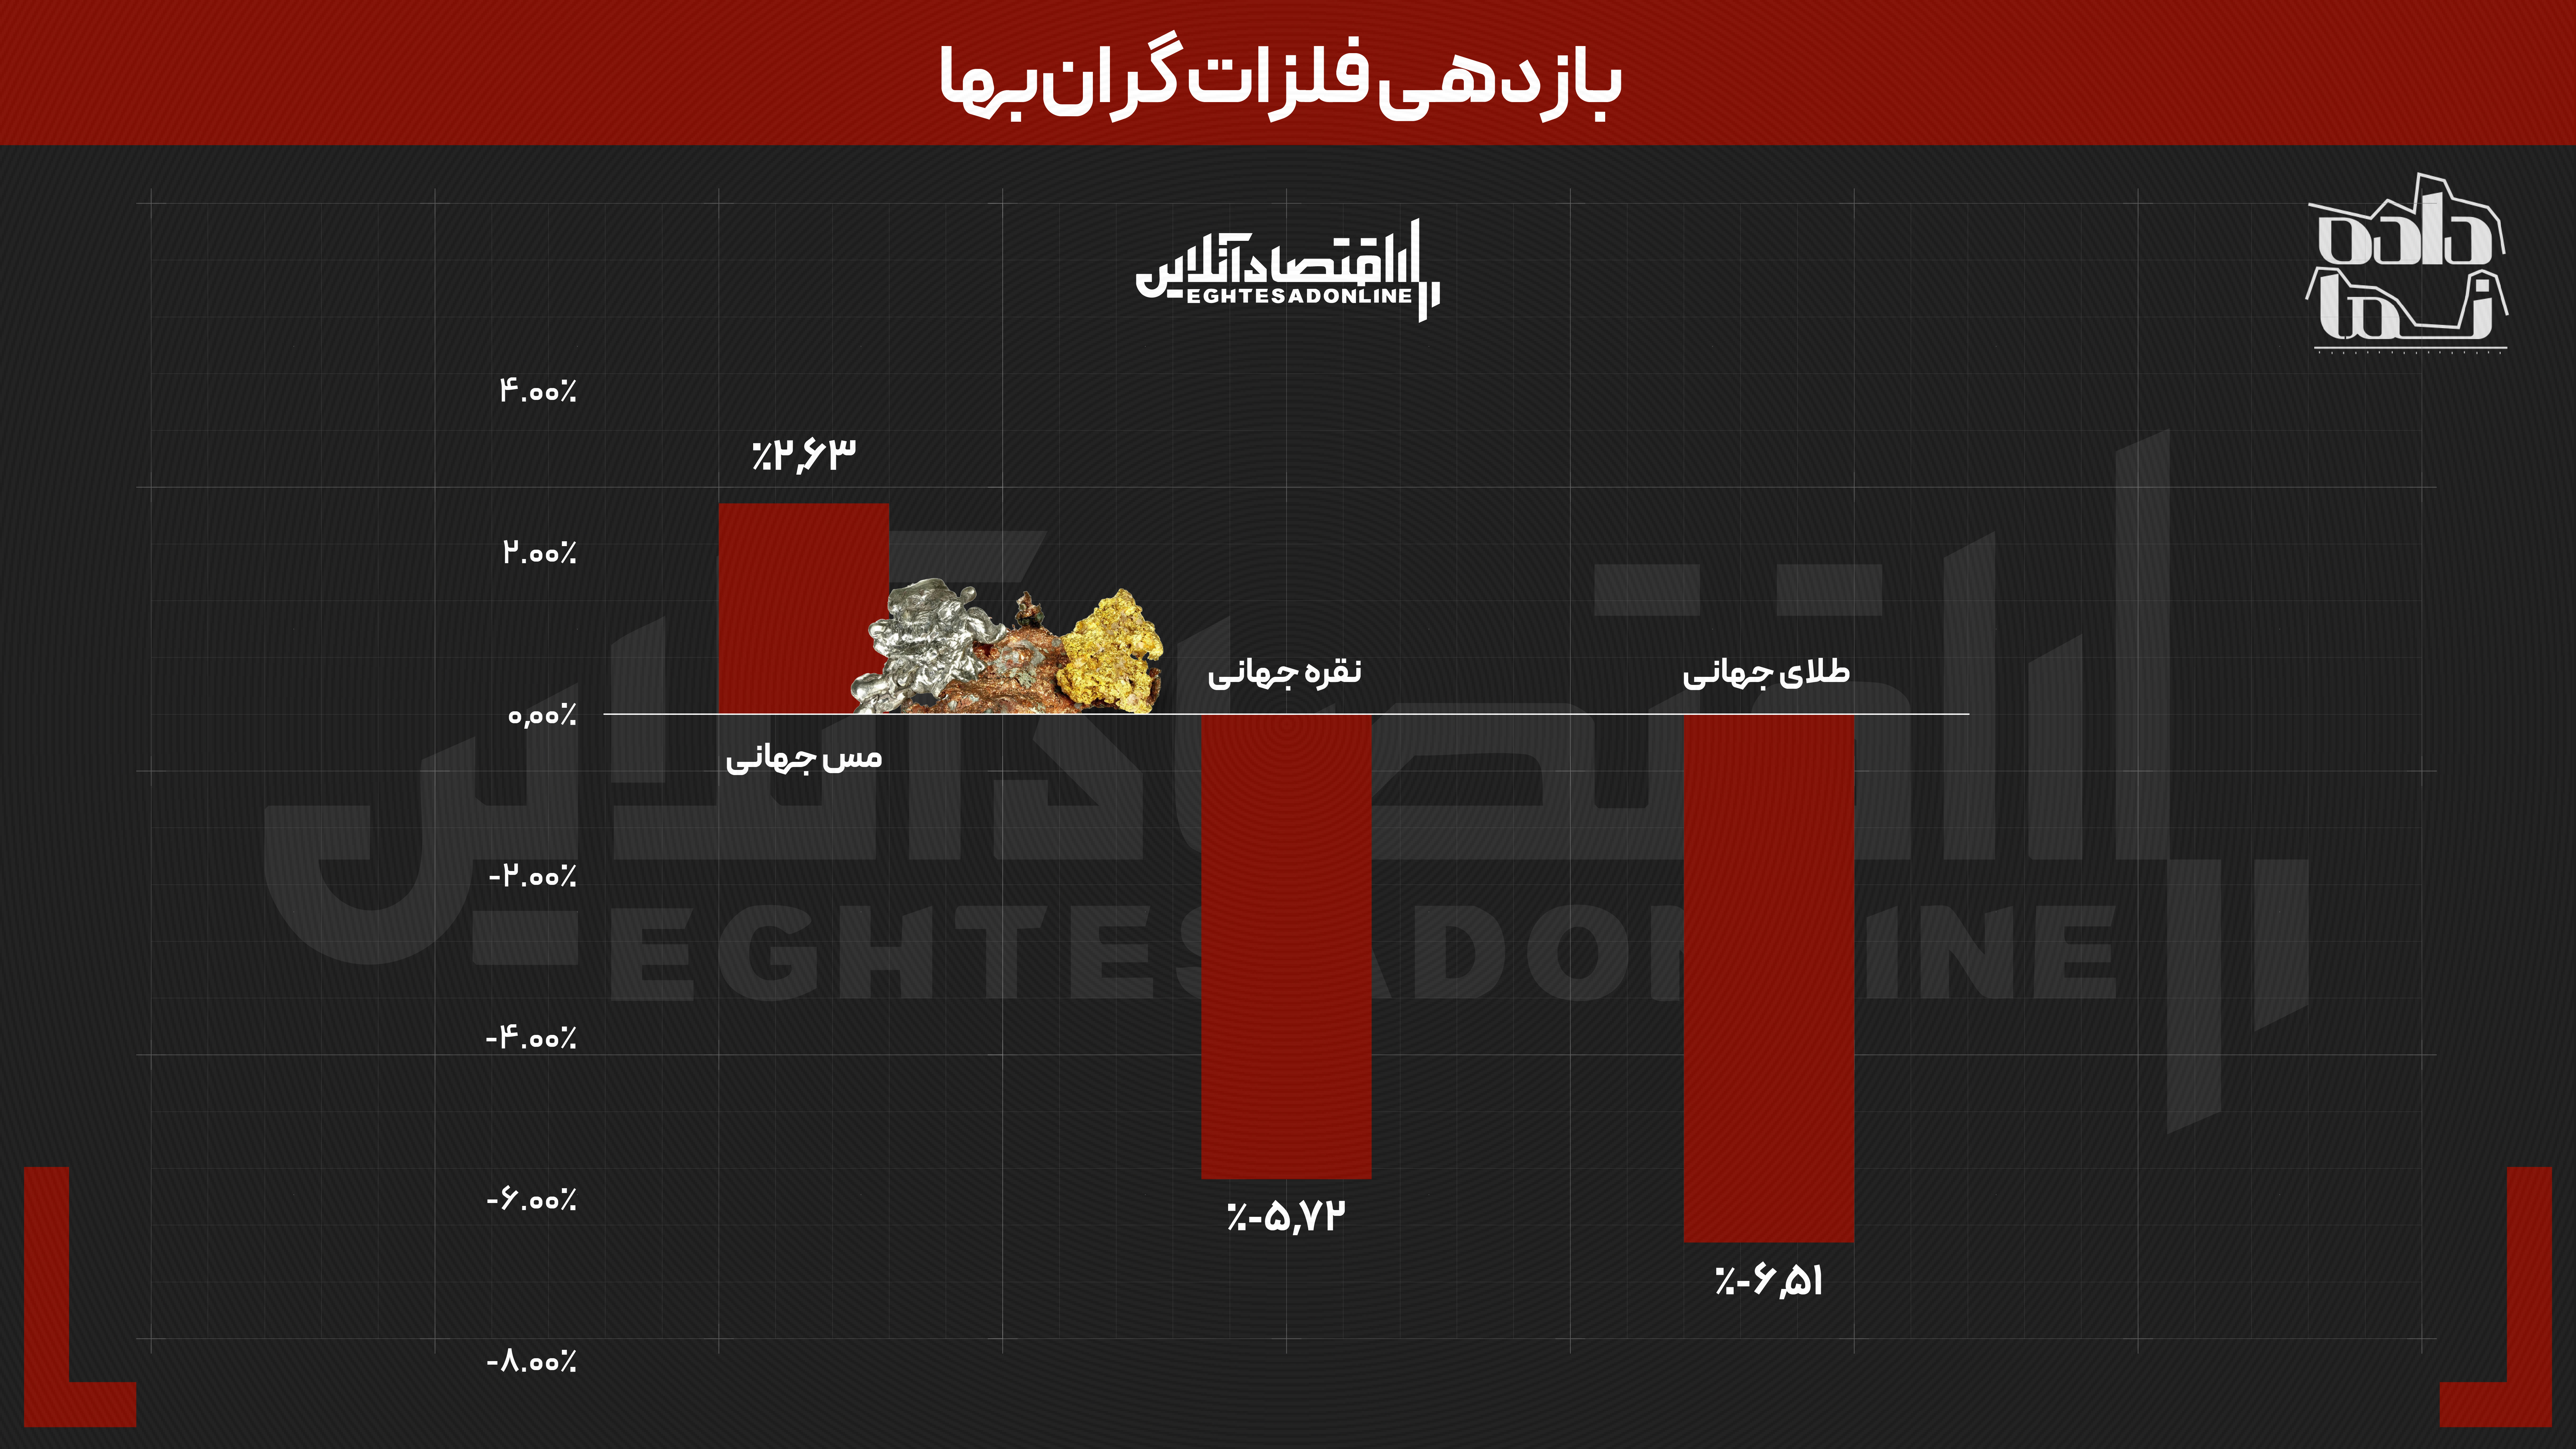
بازدهی طلا، نقره و مس در بازار جهانی؛ فشار نرخ بهره بر فلزات گرانبها
در بازار جهانی، برخلاف بازار داخلی، عملکرد فلزات گرانبها در یک ماه گذشته عمدتاً منفی بود. طلای جهانی ۶.۵۱ درصد و نقره جهانی ۵.۷۲ درصد افت کردند؛ در حالی که مس جهانی ۲.۶۳ درصد افزایش یافت.
یکی از مهمترین اتفاقات ماه، تغییر مسیر سیاست پولی دو اقتصاد بزرگ جهان بود. فدرال رزرو آمریکا در نشست ۱۵ و ۱۶ سپتامبر، نرخ بهره را ۲۵ واحد پایه افزایش داد و به محدوده ۳.۷۵ تا ۴ درصد رساند. این نخستین افزایش نرخ بهره فدرال رزرو از سال ۲۰۲۳ بود.
افزایش نرخ بهره آمریکا معمولاً از دو مسیر بر داراییهایی مانند طلا فشار وارد میکند: نخست، افزایش جذابیت داراییهای دارای بازده و اوراق قرضه و دوم، تقویت دلار.
در همین ماه، بانک مرکزی ژاپن نیز در تصمیمی که از قبل تا حد زیادی مورد انتظار بازار بود، نرخ بهره را ۲۵ واحد پایه افزایش داد و به ۱.۲۵ درصد رساند؛ بالاترین سطح این نرخ در ۳۱ سال گذشته. با این حال، به دلیل آنکه افزایش نرخ بهره تا حد زیادی در قیمتها لحاظ شده بود، واکنش بازار به این تصمیم محدودتر بود و حتی ین در برابر دلار تضعیف شد.
همزمانی سیاست انقباضی آمریکا و ژاپن اهمیت زیادی برای بازارهای جهانی داشت. افزایش نرخ بهره آمریکا به طور مستقیم هزینه فرصت نگهداری طلا و سایر داراییهای بدون بازده را افزایش میدهد و افزایش نرخ بهره ژاپن نیز میتواند بر جریان سرمایه جهانی و معاملات مبتنی بر ین اثر بگذارد.
با این حال، اثر این تحولات در بازار داخلی ایران کاملاً متفاوت بود. در شرایطی که طلای جهانی ۶.۵۱ درصد کاهش داشت، طلای ۱۸ عیار در بازار داخلی ۱۶.۰۴ درصد رشد کرد؛ بنابراین میتوان گفت رشد نرخ دلار در داخل، نهتنها افت طلای جهانی را خنثی کرد، بلکه موجب شد بازدهی طلای داخلی به محدوده ۱۶ درصد برسد.
این اختلاف یکی از مهمترین نکات عملکرد ماهانه بازارهاست؛ چرا که نشان میدهد برای سرمایهگذار ایرانی، قیمت طلا فقط تابع اونس جهانی نیست و تغییرات نرخ دلار میتواند اثر بسیار بزرگتری بر قیمت نهایی داشته باشد.
در ادامه حتما بخوانید:
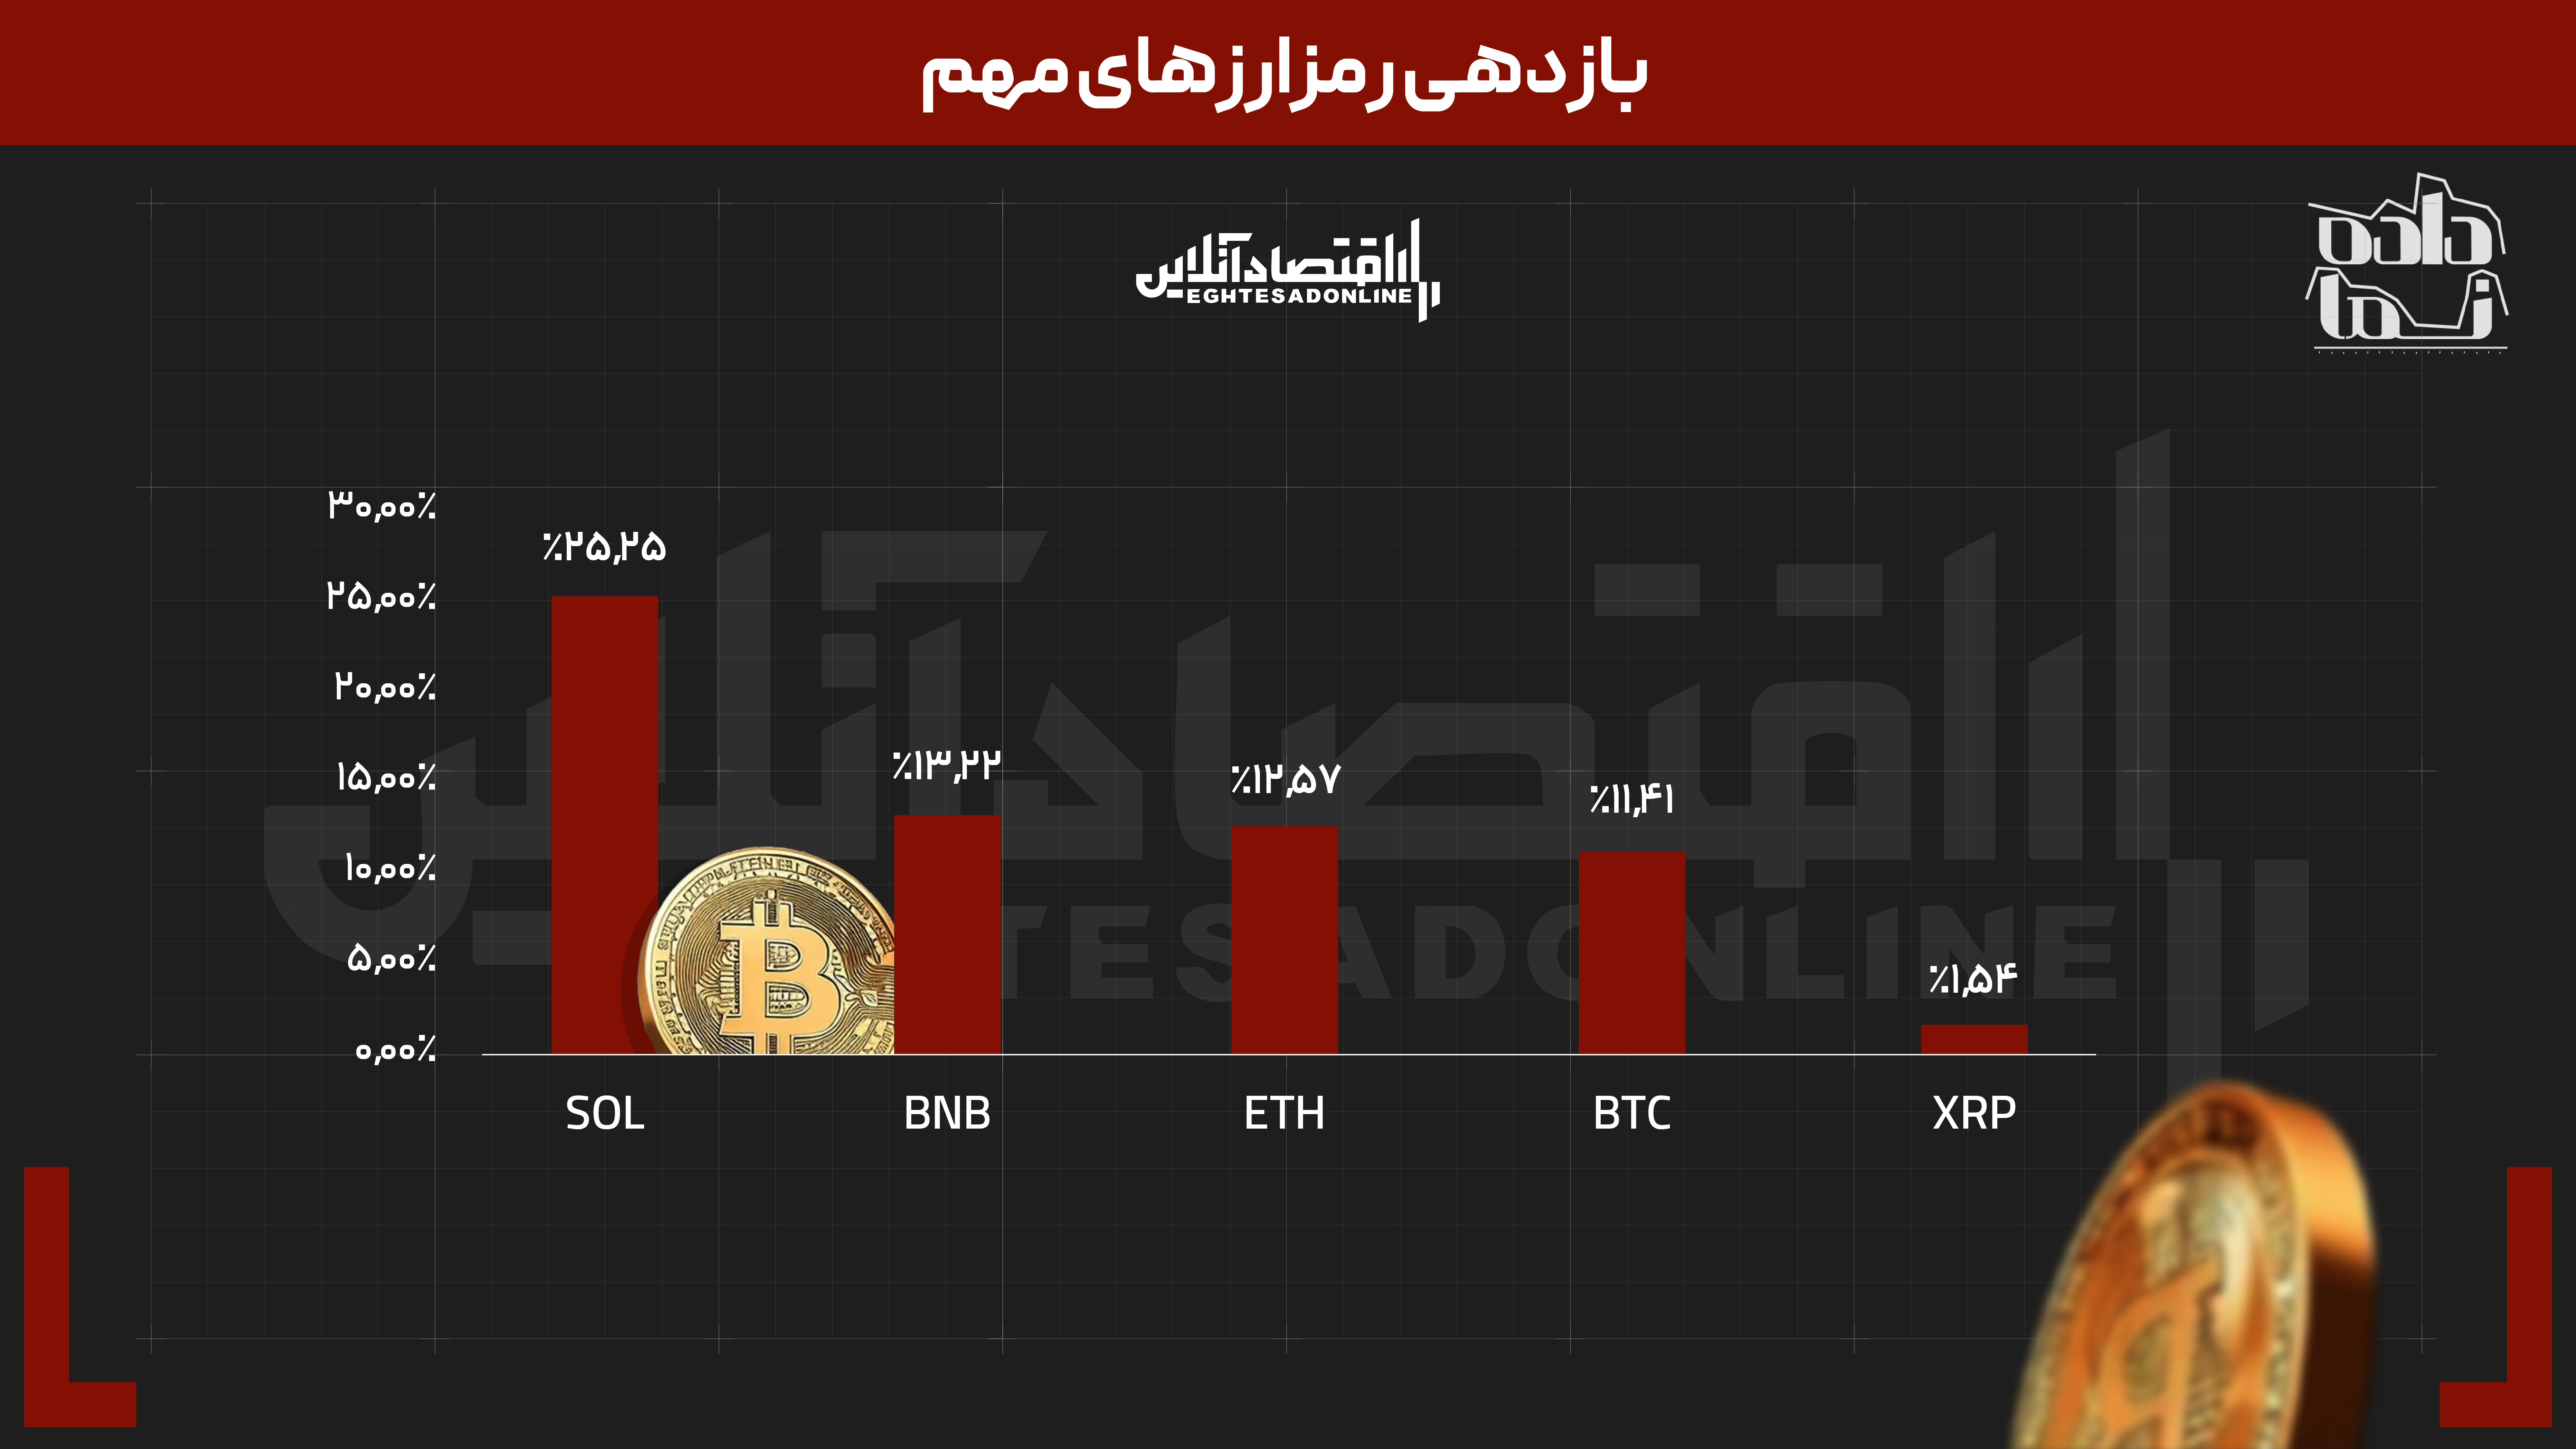
بازدهی رمزارزها در یک ماه؛ سولانا در صدر، XRP کمرمقتر از رقبا
بازار رمزارزها نیز در این یک ماه عملکرد مثبتی داشت، اما شدت رشد ارزهای مختلف یکسان نبود. سولانا با رشد ۲۵.۲۵ درصدی بیشترین بازدهی را در میان رمزارزهای بررسیشده ثبت کرد. پس از آن BNB با ۱۳.۲۲ درصد، اتریوم با ۱۲.۵۷ درصد و بیتکوین با ۱۱.۴۱ درصد قرار گرفتند. XRP نیز تنها ۱.۵۴ درصد رشد کرد. در پایان این دوره، بیتکوین حدود ۸۵ هزار و ۹۵۵ دلار، اتریوم حدود ۲۷۴۱ دلار، BNB حدود ۷۸۸ دلار و سولانا حدود ۱۱۷ دلار قرار گرفتند.
عملکرد رمزارزها در این ماه در ابتدا تحت تاثیر انتظار برای سیاست پولی آمریکا و سپس تصمیم واقعی فدرال رزرو قرار داشت. افزایش نرخ بهره آمریکا از یک سو میتواند نقدینگی و اشتهای سرمایهگذاران برای داراییهای پرریسک را محدود کند، اما از سوی دیگر، اگر بازار افزایش نرخ را از قبل در قیمتها لحاظ کرده باشد، واکنش میتواند محدودتر باشد.
این موضوع در مورد تصمیمهای اخیر بانکهای مرکزی اهمیت بیشتری پیدا کرد. نرخ بهره آمریکا و ژاپن هر دو افزایش یافتند، اما بخش قابلتوجهی از این تصمیمها پیشتر توسط بازارها پیشبینی شده بود؛ بنابراین واکنش داراییهای پرریسک، از جمله رمزارزها، به جای یک سقوط گسترده، بیشتر به مسیر انتظارات درباره تصمیمهای بعدی بانکهای مرکزی وابسته شد.
در مجموع، عملکرد یک ماهه بازارها نشان میدهد که در بازار داخلی، نرخ ارز مهمترین محرک بازدهی بود؛ در بازار جهانی، سیاست پولی بانکهای مرکزی فشار بیشتری بر طلا وارد کرد؛ و در بازار رمزارزها، با وجود افزایش نرخ بهره آمریکا، بخش مهمی از داراییها همچنان بازدهی مثبت ثبت کردند.
البته پایان شهریور با شرایطی متفاوت از ابتدای ماه همراه شد. از یک سو تهدیدهای جدید آمریکا و افزایش ریسکهای منطقهای بر بازارها فشار وارد کرد و از سوی دیگر، خبرهایی درباره احتمال ازسرگیری گفتوگوهای ایران و آمریکا منتشر شد. البته همزمان با افزایش امیدها به گفتوگوهای احتمالی ایران و آمریکا، قیمت نفت و بازارهای جهانی همچنان تحت تاثیر تحولات ژئوپلیتیک قرار دارند.
در نتیجه، عملکرد ماهانه بازارها را نمیتوان تنها با یک متغیر توضیح داد؛ دلار، سیاست پولی آمریکا و ژاپن، ریسک سیاسی و چشمانداز مذاکرات، همزمان مسیر قیمت داراییها را در شهریور تعیین کردند.
منبع: اقتصاد آنلاین
آخرین اخبار
پربینندهترین
وب گردی
۰۱/مهر/۱۴۰۵ | ۰۴:۱۵
۰۱/مهر/۱۴۰۵ | ۱۰:۳۶
۰۱/مهر/۱۴۰۵ | ۱۰:۳۹
۰۱/مهر/۱۴۰۵ | ۱۲:۳۲
آخرین اخبار
پربینندهترین
وب گردی
۰۱/مهر/۱۴۰۵ | ۰۴:۱۵
۰۱/مهر/۱۴۰۵ | ۱۰:۳۶
۰۱/مهر/۱۴۰۵ | ۱۰:۳۹
۰۱/مهر/۱۴۰۵ | ۱۲:۳۲