۲۳/شهريور/۱۴۰۵ | ۰۷:۵۳




اقتصادآنلاین: سازمان تامین اجتماعی در معماری اقتصاد کلان کشور، نه صرفاً یک صندوق بازنشستگی، بلکه یک ضربهگیر استراتژیک و نهاد تضمینکننده امنیت روانی و مالی نیروی کار در مواجهه با تکانههای سیستماتیک است.
امیررضا اعطاسی - کارشناس ارشد مدیریت ساخت؛ این سازمان بر پایه سیستم «مزایای معین با تامین مالی جاری» (DB-PAYG) بنا شده است؛ سیستمی که حیات آن به جریان پیوسته و فزاینده حقبیمههای ورودی از سوی نیروی کار فعال وابسته است.
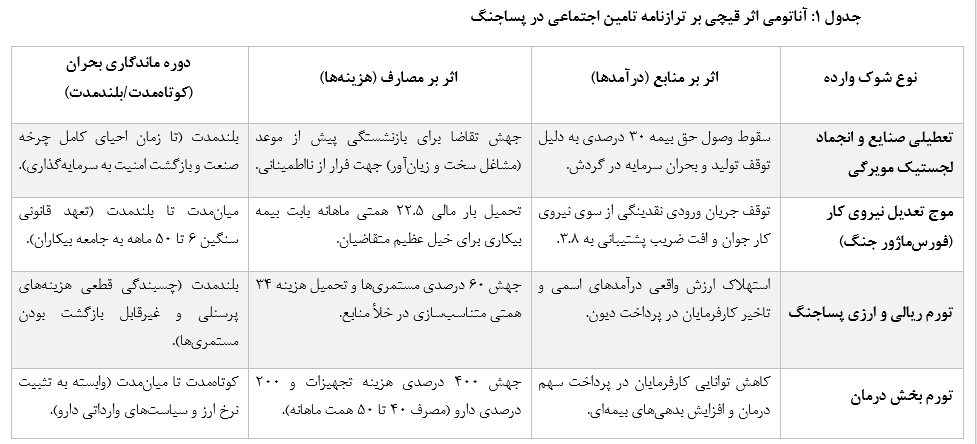
با این وجود، وقوع فورسماژورهای ژئوپلیتیک، شوکهای ناشی از جنگ ۴۰ روزه و ورود اقتصاد به فاز رکود صنعتی عمیق، این ضربهگیر ساختاری را دچار اختلال عملکردی شدید و آسیبهای جبرانناپذیر کرده است. ترازنامه مالی این سازمان اکنون در تله یک «اثر قیچیوار» گرفتار شده است؛ لبه اول این قیچی، سقوط آزاد منابع ورودی ناشی از توقف تولید، بحران سرمایه در گردش و تعدیل گسترده نیروی کار در بخشهای مولد است، و لبه دوم، سونامی مهارنشدنی مصارف چهارگانه شامل جهش هزینههای درمانی، تعهدات سنگین و بلندمدت بیمه بیکاری، و الزامات قانونی همسانسازی مستمریها در اوج خشکسالی مالی است.
این گزارش با رویکردی تکنوکراتیک و مبتنی بر آنالیز ریسک اکچوئری (بیم سنجی) (بیم سنجی)، نشان میدهد که مسکنهای موقت و دستورالعملهای گذشته دیگر کارکردی ندارند و خروج از این دالان تاریک، نیازمند یک جراحی عمیق مالی، تغییر پارادایم سرمایهگذاری و بازمهندسی ساختار بدهیهای انباشته است.
شالوده مالی سازمان تامین اجتماعی بر اساس مدل پرداخت در حال انجام (Pay-As-You-Go) طراحی شده است. در این پلتفرم اکچوئری (بیم سنجی)، تعهدات مالی مربوط به مستمریبگیران و بازنشستگان امروز، مستقیماً از محل حقبیمههای وصولی از شاغلان کنونی تامین میگردد. منطق ریاضی و پایداری چنین سیستمی، در گرو حفظ «ضریب پشتیبانی» (Support Ratio) در سطوح استاندارد جهانی است که حداقل معادل ۶ تا ۷ بیمهپرداز به ازای هر مستمریبگیر تعریف میشود. با این حال، ترکیب شوکهای برونزای جنگ و رکود صنعتی، این مکانیزم را به طور کامل فلج کرده است.
تنشهای نظامی ۴۰ روزه و اختلالات گسترده در زنجیره تامین مویرگی، منجر به افت شدید ظرفیت تولید در کارگاههای خرد، بنگاههای کوچک و متوسط (SMEs) و حتی صنایع مادر شده است. عدم دسترسی به مواد اولیه وارداتی، قطع ارتباطات لجستیکی، افزایش کرایه حمل و نقل و شوک سمت عرضه، بنگاههای اقتصادی را در یک انقباض شدید نقدینگی قرار داده و آنها را ناگزیر به توقف خطوط تولید یا تعدیل گسترده نیروی کار کرده است. پیامد مستقیم این پدیده در ترازنامه سازمان تامین اجتماعی، قطع شدن واریز «حق بیمه ۳۰ درصدی» (متشکل از ۲۳ درصد سهم کارفرما، ۷ درصد سهم کارگر) است که شریان اصلی جریان نقدی (Cash Flow) سازمان محسوب میشود.
با خروج صدها هزار نیروی کار از چرخه اشتغال رسمی و توقف بیمهپردازی، مخرج کسر در معادله ضریب پشتیبانی به شدت کوچک شده است. دادههای آماری نشان میدهند که ضریب پشتیبانی در سازمان تامین اجتماعی به عدد بحرانی ۳.۸ سقوط کرده است. این افت شاخص به معنای عبور از نقطه هشدار و ورود به فاز بحران نقدینگی است؛ چرا که جریان ورودی وجه نقد دیگر تکافوی تعهدات جاری را نمیکند و سازمان برای پوشش هزینههای ماهانه خود دچار کسری ساختاری شده است.
در یک اقتصاد پساجنگ که کارگاهها برای احیای سرمایه در گردش خود میجنگند و توان پرداخت دیون قانونی را ندارند، تاخیر در وصول حقبیمهها به یک رویه تبدیل شده و سازمان تامین اجتماعی را با افت شدید درآمدهای عملیاتی مواجه ساخته است.
در حالی که منابع ورودی به دلیل رکود پساجنگ به پایینترین سطح تاریخی خود تنزل یافتهاند، سمت چپ ترازنامه سازمان (بخش مصارف و تعهدات) تحت تاثیر تورمهای ساختاری و الزامات قانونی، با یک سونامی مهارنشدنی روبهرو شده است. مخارج ماهانه سازمان تامین اجتماعی به رقم سرسامآور ۲۲۵ هزار میلیارد تومان رسیده است که بخش عمده آن الزامات اجتنابناپذیری است که در صورت عدم پرداخت، به سرعت به یک بحران اجتماعی ترجمه خواهد شد.
تعدیل گسترده و غیرارادی نیروی کار ناشی از فورسماژور جنگ، خیل عظیمی از شاغلان دیروز را به متقاضیان امروزِ مقرری بیمه بیکاری تبدیل کرده است. ثبتنام بیش از ۲۹۰ هزار نفر برای دریافت بیمه بیکاری تنها در یک بازه زمانی بسیار کوتاه، شوک نقدینگی مهلکی به منابع سازمان وارد کرده است. بر اساس ماده ۷ قانون بیمه بیکاری، تعهد سازمان به پرداخت این مقرری یک هزینه مقطعی و زودگذر نیست؛ بلکه بسته به سابقه پرداخت حق بیمه و وضعیت تاهل افراد، این تعهد به صورت یک جریان خروجی قطعی بین ۶ تا ۵۰ ماه به طول میانجامد.
از منظر محاسبات اکچوئری (بیم سنجی)، تحمیل چنین بار مالی سنگینی به معنای ایجاد یک «شکاف دیرش» (Duration Gap) خطرناک در ترازنامه است. پرداخت ماهانه بالغ بر ۲۲.۵ همت بابت مقرری بیمه بیکاری به این خیل عظیم متقاضیان، جریان نقد آزاد (Free Cash Flow) سازمان را به شدت میبلعد.
در شرایطی که یک کارگر با سابقه بالا تعدیل میشود، سازمان موظف است تا سقف ۵۰ ماه، معادل ۵۵ تا ۸۰ درصد متوسط دستمزد وی را پرداخت نماید. این اهرم فشار بلندمدت، در شرایطی که تورم پایه رو به افزایش است، امکان هرگونه تنفس مالی یا انباشت ذخایر را در دوران رکود از سازمان سلب کرده و آن را به یک نهاد پرداختکننده صرف تبدیل میکند.
بزرگترین و صلبترین سرفصل هزینهای سازمان تامین اجتماعی، پرداخت حقوق و مستمری بازنشستگان است که ماهانه بالغ بر ۱۴۰ تا ۱۶۰ همت منابع نقدی میطلبد. در گذار از سال ۱۴۰۴ به ۱۴۰۵، اقتصاد متورم کشور الزامات قانونی شدیدی را برای جبران کاهش قدرت خرید خانوارها تحمیل کرد؛ به طوری که سازمان مکلف شد مستمری حداقلبگیران را ۶۰ درصد و سایر سطوح مزدی را ۴۵ درصد به علاوه یک رقم ثابت افزایش دهد.
در کنار این افزایشهای سنواتیِ به شدت منبسطکننده، الزام قانونی مندرج در برنامه هفتم پیشرفت مبنی بر اجرای طرح متناسبسازی (همسانسازی) حقوق بازنشستگان، بار مالی سهمگینی را در اوج خشکسالی منابع به سازمان تحمیل نموده است. تنها در یک دوره مشخص (آبان ۱۴۰۳ تا مرداد ۱۴۰۴)، سازمان تامین اجتماعی بالغ بر ۳۴ همت منابع نقد را منحصراً برای متناسبسازی مستمری غیرحداقلبگیران و حفظ قدرت خرید حداقلبگیران تخصیص داده است. ترکیب این الزامات قانونی با افت شدید درآمدهای بیمهای ناشی از رکود، پدیده «عدم تطابق سررسید دارایی و بدهی» را در ترازنامه سازمان به نقطه بحرانی رسانده و ریسک نقدینگی را به شکل تصاعدی افزایش داده است.
بخش درمان، دومین لبه برنده هزینهها در اقتصاد تامین اجتماعی است که ماهانه بین ۴۰ تا ۵۰ همت منابع نقدی را به خود اختصاص میدهد. شوک ارزی و تورم سمت عرضه (Cost-Push Inflation) در دوران پساجنگ، هزینههای تامین دارو، تجهیزات پزشکی و خدمات بالینی را با جهشهای نجومی مواجه کرده است. بر اساس دادههای موجود، تورم بخش درمان با افزایش ۴۶ تا ۵۴ درصدی تعرفههای خدمات پزشکی، جهش ۲۰۰ درصدی قیمت تمامشده دارو و افزایش بیسابقه ۴۰۰ درصدی نرخ تجهیزات پزشکی همراه بوده است.
این تورم افسارگسیخته از دو کانال مجزا به ترازنامه سازمان حمله کرده است. در بخش درمان غیرمستقیم (خرید راهبردی خدمت از مراکز دانشگاهی، دولتی و خصوصی)، صورتحسابهای ارسالی به شدت متورم شده و مطالبات انباشته سنگینی را برای سازمان ایجاد کرده است. از سوی دیگر، در بخش درمان مستقیم (بیمارستانها و دیکلینیکهای ملکی سازمان)، هزینههای بالاسری نگهداری تجهیزات، تامین لوازم مصرفی وارداتی و استهلاک زیرساختها به دلیل محدودیتهای تحریمی و جهش نرخ ارز، بهای تمامشده خدمات سلامت را به شکلی غیرقابل مهار افزایش داده است.
در مواجهه با این ناترازی عمیق و شکاف فزاینده میان منابع و مصارف، سیاستگذاران در سالهای اخیر به مجموعهای از راهکارهای مقطعی متوسل شدهاند. اما از منظر محاسبات دقیق اکچوئری (بیم سنجی)و اصول اقتصاد بخش عمومی، این دستورالعملها نه تنها درمانکننده نبودهاند، بلکه با ایجاد انحراف در تخصیص منابع، بر پیچیدگی بحران افزودهاند. کالبدشکافی این راهحلهای شکستخورده برای تغییر ریل سیاستگذاری الزامی است.
انباشت بدهیهای تاریخی حاکمیت به سازمان تامین اجتماعی (ناشی از عدم پرداخت سهم ۳ درصدی دولت و تحمیل قوانین بدون پشتوانه مالی)، یکی از ریشههای اصلی بحران نقدینگی است. حجم این مطالبات با بهروزرسانیهای اکچوئری (بیم سنجی)بین ۷۵۰ هزار میلیارد تا بالغ بر ۱۰۰۰ هزار میلیارد برآورد میشود. اگرچه در قوانین بودجه تلاشهایی برای تادیه این دیون صورت گرفته—نظیر تخصیص ۱۸۵ هزار میلیارد تومان در بودجه سال ۱۴۰۴ و پیشبینی ۲۷۷ هزار میلیارد تومانی در بودجه ۱۴۰۵—اما مکانیزم این تسویه همواره معیوب و ضدتوسعه بوده است.
دولت در ادوار گذشته، به جای پرداخت نقدی یا واگذاری سهام شرکتهای پیشران و نقدشونده، اقدام به «رد دیون» از طریق واگذاری شرکتهای زیانده، فرسوده و نیازمند تزریق سرمایه سنگین (Capex) کرده است. انتقال داراییهای غیرمولد به ترازنامه تامین اجتماعی، نه تنها جریان نقدینگی (Cash Flow) مثبتی ایجاد نمیکند، بلکه سازمان را درگیر هزینههای گزاف بنگاهداری، اورهال تجهیزات مستهلک و پرداخت حقوق پرسنل این شرکتهای ورشکسته مینماید. این رویکرد انفعالی، مشکل کسری نقدینگی سازمان برای پرداخت حقوق ماهانه بازنشستگان را حل نکرده و صرفاً یک جابجایی حسابداری بیارزش است.
اجرای اصلاحات پارامتریک، از جمله افزایش پلکانی سن بازنشستگی به ۶۲ سال برای مردان و ۵۵ سال برای زنان و افزایش سابقه مورد نیاز به ۳۵ سال، به عنوان یک اقدام ضروری مطرح شده است. با این حال، مدلسازیهای پیشرفته اکچوئری (بیم سنجی)(نظیر مدلهای ILO-PENS و PROST سازمان بینالمللی کار) به وضوح اثبات میکنند که تغییر صِرف در متغیرهای پارامتریک در یک نظام DB-PAYG، تنها قادر است نقطه سربهسری (Breakeven Point) بحران را برای مدت کوتاهی به تعویق بیندازد.
زمانی که اقتصاد کلان درگیر رکود تورمی پساجنگ، توقف سرمایهگذاری و کاهش نرخ مشارکت اقتصادی است، صرفِ افزایش سن بازنشستگی بدون ایجاد اشتغال جدید و ورود بیمهپردازان تازهنفس به مخرج کسر، یک مسکن موقت است. این سیاست تکبعدی نمیتواند ناترازی ساختاری و افت ضریب پشتیبانی به عدد ۳.۸ را جبران کند. بدون توسعه اقتصادی و بزرگ شدن کیک اقتصاد، افزایش سن بازنشستگی تنها به معنای نگه داشتن اجباری نیروی کار خسته در سیستمی است که توان خلق ارزش افزوده را از دست داده است.
خطرناکترین استراتژی ممکن در مدیریت ریسک صندوقهای بازنشستگی، نقد کردن داراییهای سرمایهای برای پرداخت هزینههای عملیاتی جاری است. شرکت سرمایهگذاری تامین اجتماعی (شستا) به عنوان بازوی خلق ثروت بیننسلی سازمان تاسیس شده است.
پیشنهاد فروش سهام ارزشمند و داراییهای استراتژیک شستا برای جبران کسری نقدینگیِ ماهانه (جهت پرداخت مستمریها و هزینههای درمان)، مصداق بارز آیندهفروشی و بلعیدن بذر اقتصاد است. این اقدام، نرخ بازده داراییها (ROA) و نرخ بازده حقوق صاحبان سهام (ROE) را به شدت تخریب میکند. این استراتژی، ترازنامه سازمان را از داراییهای زاینده تهی کرده و در میانمدت، با از بین بردن سود تقسیمی (DPS) شرکتهای تابعه، ریسک سیستماتیک فروپاشی صندوق را به طور قطع محقق میسازد.
جهت محافظت از ترازنامه سازمان تامین اجتماعی در برابر لبههای برنده این قیچی اقتصادی و جلوگیری از تسری بحران ناترازی به کل ساختار اقتصاد کلان کشور، اتخاذ یک دکترین خروج مبتنی بر سه محور ساختاری زیر، بدون اتلاف وقت الزامی است:
سازمان تامین اجتماعی باید از مدل سنتی و مخرب استقراض از سیستم بانکی عبور کرده و به سمت استفاده از ابزارهای عمیق بازار سرمایه حرکت کند. با توجه به حجم عظیم مطالبات حسابرسیشده از دولت (بالغ بر صدها هزار میلیارد تومان)، سازمان باید با همکاری ارکان اقتصادی، اقدام به بهادارسازی (Securitization) این دیون نماید.
استفاده از ابزارهای مالی اسلامی مدرن نظیر انتشار اوراق «صکوک منفعت»، «صکوک اجاره» و «اوراق مرابحه» با پشتوانه تضامین معتبر حاکمیتی، میتواند مطالبات منجمد و دفتری سازمان از دولت را در بازار سرمایه به نقدینگی سیال و فوری تبدیل کند. این استراتژی، ضمن رفع خفگی نقدینگی سازمان برای ایفای تعهدات سنگین ماهانه (نظیر بیمه بیکاری بلندمدت و مستمریها)، بار تورمی استقراض مستقیم از پایه پولی بانک مرکزی را نیز خنثی میسازد.
قاعده بازی در تسویه بدهیهای دولت باید به طور رادیکال تغییر کند. دولت مکلف است رقم ۲۷۷ همت تادیه دیون مصوب در بودجه ۱۴۰۵ و تمامی بدهیهای انباشته گذشته را، منحصراً از طریق واگذاری سهام مدیریتی یا غیرمدیریتیِ شرکتهای پیشران، سودده و استراتژیک (مانند هلدینگهای بزرگ پتروشیمی، پالایشی، فولادی و معادن) تصفیه نماید. سازمان تامین اجتماعی یک نهاد خیریه برای احیای صنایع ورشکسته دولتی نیست؛ ورود داراییهای با بازده حقوق صاحبان سهام (ROE) و حاشیه سود بالا به ترازنامه سازمان، ضمن تضمین جریان نقدی پایدار از محل سود تقسیمی (DPS)، نرخ کفایت سرمایه و پشتوانه اکچوئری (بیم سنجی)صندوق را در برابر تکانههای تورمی واکسینه میکند. هرگونه واگذاری خارج از این چارچوب باید بر اساس استانداردهای حسابرسی اکچوئری (بیم سنجی)ممنوع گردد.
شرکت سرمایهگذاری تامین اجتماعی (شستا) باید به فوریت دکترین خروج از بنگاهداری مستقیم را عملیاتی کند. مدیریت مستقیم کارخانجات، هزینههای بالاسری سنگین و ناکارآمدیهای ناشی از مداخلات غیرحرفهای را به سازمان تحمیل میکند. شستا باید با واگذاری سهام کنترلی شرکتهای تابعه در بورس، ساختار خود را به یک صندوق مدیریت ثروت (Wealth Management Fund) با تمرکز بر سهامداری خرد (کمتر از ۵۰ درصد) تغییر دهد. همزمان، سیاستگذار کلان باید به سمت استقرار «نظام چندلایه تامین اجتماعی» (مبتنی بر استانداردهای بانک جهانی و ILO) حرکت کند. در این مدل، فشار مطلق از روی لایه اول (بیمه پایه اجباری PAYG) برداشته شده و ریسکها به لایه دوم (صندوقهای شغلی با مشارکت معین) و لایه سوم (پساندازهای اختیاری و خصوصی) سرشکن میشود. این توزیع ریسک، پایداری بلندمدت سیستم رفاهی را در برابر شوکهای جمعیتی و اقتصادی تضمین مینماید.
سازمان تامین اجتماعی، به عنوان لنگرگاه ثبات اجتماعی نیمی از جمعیت کشور، امروز در نقطه تلاقی بحرانهای انباشته تاریخی و شوکهای بیرحم پساجنگ قرار گرفته است. تقابل سقوط آزاد درآمدهای ناشی از رکود تولید و سونامی فزاینده مصارف در بخشهای مستمری، درمان و بیمه بیکاریِ بلندمدت، هشدار میدهد که این نهاد عظیم دیگر تابآوری لازم برای مدیریت با مسکنهای سیاسی و تصمیمات روزمره را ندارد.
پنهان شدن پشت نقاب اصلاحات سطحیِ پارامتریک یا اتکا به استقراضهای تورمزا، تنها به معنای انتقال قطعی بحران به آیندهای بسیار نزدیک و با ابعادی ویرانگرتر است. سیاستگذاران کلان اقتصاد، قانونگذاران و مدیران ارشد صندوق، باید با پذیرش واقعیتهای سرد و مهیب مندرج در ترازنامههای مالی و گزارشهای اکچوئری (بیم سنجی)، تن به یک جراحی دردناک اما حیاتی بدهند. توقف قطعی دستاندازی به منابع بیننسلی صندوق، تسویه شفاف دیون حاکمیتی منحصراً با داراییهای ممتاز و نقدشونده، و استقرار مطلق عقلانیت مالی در ساختار سرمایهگذاریها، نه یک انتخاب، بلکه تنها دالان خروج از تله فروپاشی است. بقای امنیت اجتماعی و ثبات اقتصادی کشور در سالهای پیشرو، در گرو صلابت و سرعت در اجرای این جراحی مهندسیشده و استراتژیک است.