۰۸/مهر/۱۴۰۵ | ۱۲:۱۲




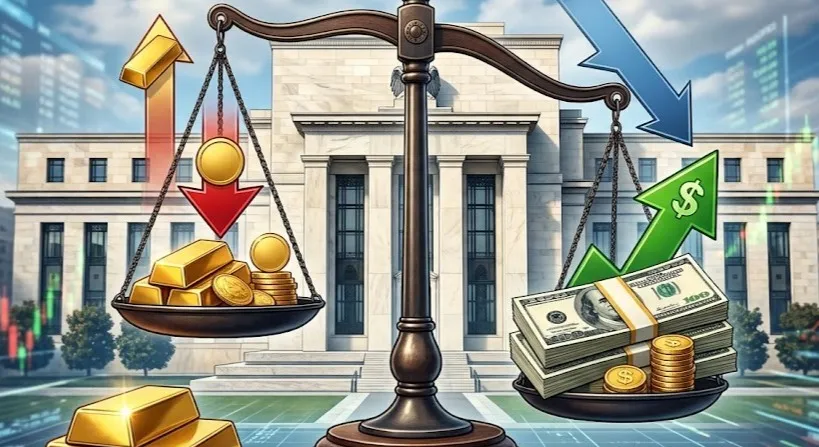
اقتصادآنلاین: هر بار که فدرال رزرو دربارهی نرخ بهره تصمیم میگیرد، بازار طلای تهران هم در روزهای بعد واکنش نشان میدهد. این اتفاق در حالی رخ میدهد که در اقتصاد داخلی خبر خاصی منتشر نشده و نرخ ارز هم لزوماً تغییر نکرده است.
هر بار که فدرال رزرو دربارهی نرخ بهره تصمیم میگیرد، بازار طلای تهران هم در روزهای بعد واکنش نشان میدهد. این اتفاق در حالی رخ میدهد که در اقتصاد داخلی خبر خاصی منتشر نشده و نرخ ارز هم لزوماً تغییر نکرده است.
پرسش این است که این کانال انتقال چطور کار میکند و چرا تصمیم یک بانک مرکزی در واشنگتن، قیمت یک گرم طلا در بازار تهران را جابهجا میکند. در این گزارش دو مکانیزم اصلی این اثرگذاری را بررسی میکنیم و توضیح میدهیم چرا این رابطه در همهی دورهها به یک شکل عمل نمیکند.
نرخ بهره فدرال رزرو، نرخی است که بانکهای آمریکایی با آن به یکدیگر وام یک شبه میدهند و فدرال رزرو محدودهی هدف آن را تعیین میکند. این عدد در ظاهر فقط به بانکها مربوط است، اما در عمل هزینهی پول در کل اقتصاد آمریکا را مشخص میکند.
وقتی این نرخ بالا میرود، وام گرفتن گرانتر و پسانداز کردن پرسودتر میشود. کاهش آن نتیجهی معکوس دارد. کمیتهی سیاست پولی فدرال رزرو هشت بار در سال تشکیل جلسه میدهد و همین جلسات، مهمترین رویدادهای تقویم اقتصادی جهان به شمار میروند.
بهرهی بالاتر یعنی سرمایهگذاری در اوراق و سپردههای دلاری بازدهی بیشتری دارد. سرمایهی جهانی به سمت بازدهی حرکت میکند، بنابراین تقاضا برای دلار افزایش مییابد.
نتیجهی این افزایش تقاضا در شاخص دلار (Dollar Index) دیده میشود، شاخصی که ارزش دلار را در برابر سبدی از ارزهای اصلی میسنجد. تقویت شاخص دلار به این معنا است که خریداران غیرآمریکایی برای خرید همان مقدار کالای دلاری، باید ارز بیشتری بپردازند.
طلا هم در بازارهای جهانی به دلار قیمتگذاری میشود. وقتی دلار قویتر میشود، خرید طلا برای دارندگان یورو و ین و پوند گرانتر تمام میشود و همین موضوع تقاضای جهانی را کاهش میدهد.
مکانیزم دوم مستقیمتر است و به ماهیت خود طلا برمیگردد. طلا سود پرداخت نمیکند و هیچ جریان درآمدی ندارد. سود شما از طلا فقط از افزایش قیمت آن میآید.
حالا فرض کنید بازدهی اوراق خزانهی آمریکا که تقریباً بدون ریسک محسوب میشود، بالا برود. سرمایهگذار در این شرایط باید بین داراییای که سود ثابت میدهد و داراییای که هیچ سودی نمیدهد انتخاب کند. هرچه بازدهی بدون ریسک بالاتر باشد، هزینهی فرصت نگهداری طلا بیشتر میشود.
این همان چیزی است که رابطهی معکوس تاریخی طلا و نرخ بهره را توضیح میدهد. دورههای کاهش نرخ بهره معمولاً با رشد قیمت جهانی طلا همراه بودهاند و دورههای انقباض پولی، فشار نزولی بر آن وارد کردهاند.
نکتهای که باید به آن توجه داشته باشید این است که این رابطه یک قاعدهی مطلق نیست و در چند دورهی مهم نقض شده است.
دلیلش وجود عوامل قویتر در شرایط خاص است. در دورههای تنش ژئوپلیتیک یا بحران بانکی، تقاضای پناهگاه امن میتواند قیمت طلا را حتی در شرایط نرخ بهرهی بالا افزایش دهد. خرید گستردهی طلا توسط بانکهای مرکزی کشورها هم عامل دیگری است که در سالهای اخیر وزن بیشتری پیدا کرده و مستقل از سیاست پولی آمریکا عمل میکند.
بنابراین نرخ بهره یکی از متغیرهای اثرگذار بر طلا است، نه تنها متغیر آن. تحلیلی که فقط به این یک عامل تکیه کند، در دورههای پرتنش نتیجهی اشتباه میدهد.
یک نکتهی فنی وجود دارد که فهمیدن آن، بسیاری از واکنشهای عجیب بازار را توضیح میدهد. بازار معمولاً پیش از اعلام رسمی، تصمیم فدرال رزرو را در قیمتها لحاظ کرده است.
به همین دلیل گاهی میبینید نرخ بهره افزایش پیدا میکند و قیمت طلا بهجای افت، رشد میکند. علت این است که بازار انتظار افزایش بیشتری داشته و افزایش کمتر از حد انتظار، در عمل یک خبر مثبت برای طلا محسوب شده است.
از همینجا اهمیت اظهارات رئیس فدرال رزرو پس از جلسه روشن میشود. این اظهارات مسیر آیندهی سیاست پولی را نشان میدهد و اغلب اثر بیشتری بر بازار دارد تا خود عدد اعلامشده.
قیمت طلا در بازار داخلی حاصل ضرب دو متغیر است، قیمت اونس جهانی و نرخ ارز. تصمیم فدرال رزرو روی متغیر اول اثر میگذارد و همین باعث میشود بدون هیچ اتفاق داخلی، قیمت طلا در تهران تغییر کند.
این تفکیک برای سرمایهگذار داخلی کاربرد عملی دارد. وقتی قیمت طلا در بازار بالا میرود، بررسی اینکه این افزایش از سمت اونس جهانی آمده یا از سمت نرخ ارز، تصویر دقیقتری از پایداری آن حرکت میدهد.
فهمیدن این زنجیره یک گام است و رصد کردن آن بهطور مستقیم، گام بعدی. اونس جهانی طلا و شاخص دلار در بازارهای بینالمللی معامله میشوند و قیمت لحظهای آنها از طریق پلتفرمهای معاملاتی در دسترس قرار میگیرد.
دسترسی به این بازارها از طریق یک بروکر بینالمللی ممکن میشود و مسیر افتتاح حساب فارکس معمولاً با ثبت نام در سایت بروکر آغاز میشود و پس از احراز هویت، حساب معاملاتی برای رصد و معامله در بازار جهانی فعال میشود. بسیاری از تریدرها پیش از هر اقدامی، صرفاً از همین ابزارها برای دنبال کردن واکنش بازار به جلسات فدرال رزرو استفاده میکنند.
پیش از درگیر کردن سرمایه، تمرین روی حساب آزمایشی منطقیتر است. روزهای اعلام نرخ بهره یکی از پرنوسانترین روزهای بازار هستند و ورود بدون آمادگی در چنین روزهایی ریسک بالایی دارد.
این شاخص جهت کوتاهمدت بازار را تعیین نمیکند و ابزار پیشبینی قیمت نیست. آنچه در اختیار شما میگذارد، فهم زمینهای است که قیمتها در آن حرکت میکنند.
نکتهی دوم اینکه اثر این تصمیمها بر اقتصاد واقعی با تأخیر چند ماهه ظاهر میشود، در حالی که واکنش بازارهای مالی در همان دقایق اول رخ میدهد. یکی گرفتن این دو زمانبندی، یکی از خطاهای رایج در تحلیل این رویدادها است.