۳۱/شهريور/۱۴۰۵ | ۱۰:۱۱





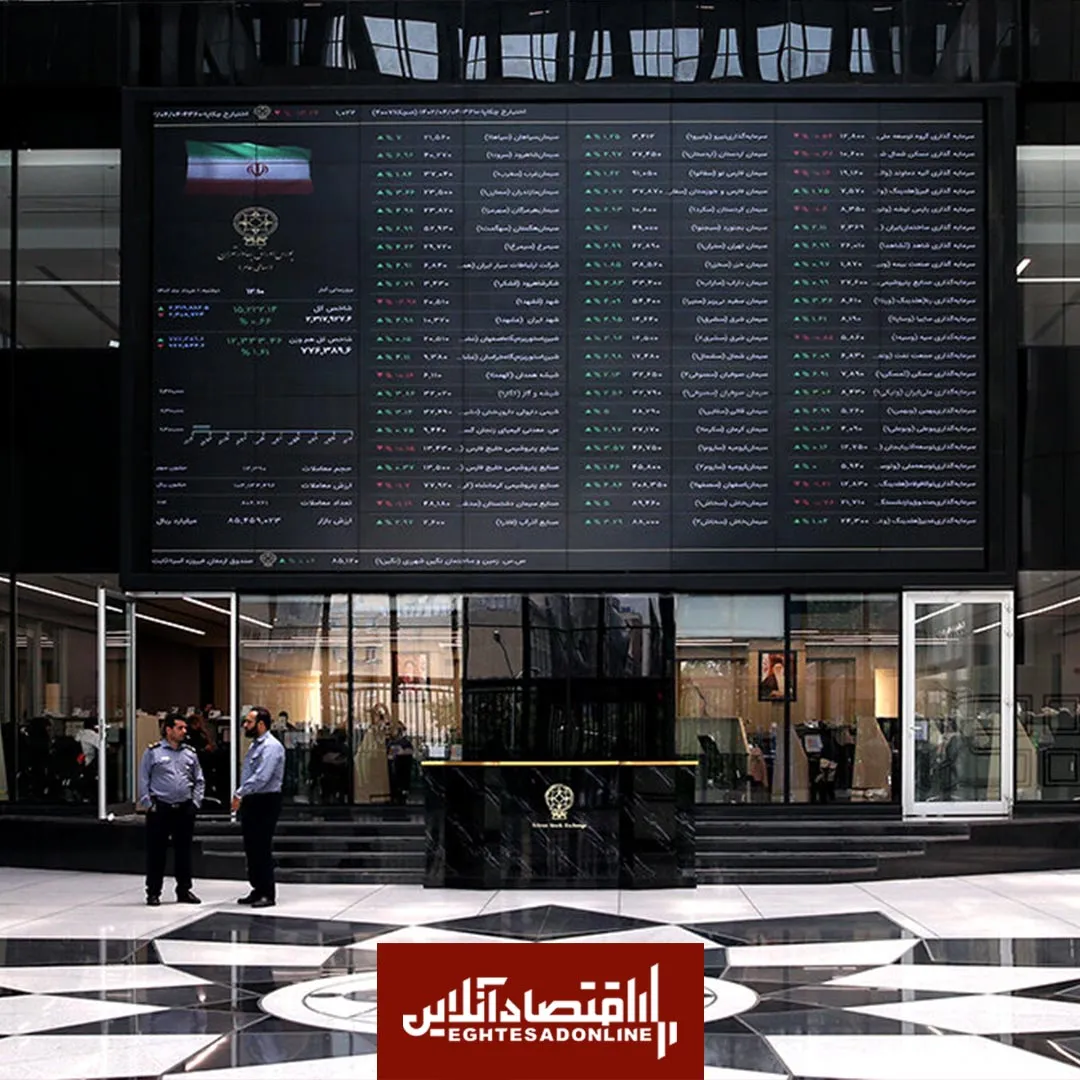
اقتصادآنلاین: یک استاد دانشگاه با طرح این سوال که چرا صنعتی که در جهان به قلب سرمایهگذاری فناوری نزدیک شده است، در بازار سرمایه ایران هنوز کمرنگ است، می گوید: اقتصاد ایران سالهاست مشتری زیرساخت دیجیتال است. بانکها، اپراتورها، صنایع بزرگ، پتروشیمیها، شرکتهای خدماتی و دستگاههای دولتی بدون سرمایهگذاری مستمر در سرور، ذخیرهسازی، شبکه، امنیت و دیتاسنتر قادر به توسعه خدمات خود نیستند.
سید محراب الدین بدری - استاد دانشگاه؛ اقتصاد دیجیتال معمولاً با نامهایی شناخته میشود که مستقیماً با مصرفکننده در ارتباطاند؛ پلتفرمها، نرمافزارها، فینتکها، فروشگاههای اینترنتی و خدمات آنلاین. اما زیر این لایه پررنگ و قابلمشاهده، صنعتی قرار دارد که تقریباً هیچیک از این کسبوکارها بدون آن قادر به ادامه فعالیت نیستند: زیرساخت دیجیتال. سرورها و توان پردازشی، ذخیرهسازی سازمانی، شبکه، دیتاسنتر و خدمات طراحی، یکپارچهسازی و نگهداری، همان بخش کمتر دیدهشدهای هستند که اقتصاد دیجیتال عملاً روی آن بنا شده است.
اهمیت این صنعت با موج جدید هوش مصنوعی حتی بیشتر شده است. هرچه داده بیشتر تولید شود و سازمانها بیشتر به سمت سرویسهای ابری، تحلیل داده و هوش مصنوعی حرکت کنند، نیاز به پردازش، ذخیرهسازی، شبکه و مراکز داده نیز افزایش پیدا میکند. به بیان دیگر، رشد اقتصاد دیجیتال الزاماً به معنای کاهش اهمیت سختافزار و زیرساخت نیست؛ در بسیاری از موارد دقیقاً برعکس است. هرچه خدمات دیجیتال گستردهتر میشوند، لایه زیرین آنها نیز باید بزرگتر، سریعتر و پیچیدهتر شود.
بازارهای جهانی این تغییر را زودتر در صورتهای مالی شرکتهای زیرساختی دیدهاند. ePlus در آمریکا در سال مالی ۲۰۲۶ فروش خود را ۲۲٫۱ درصد افزایش داد و به حدود ۲٫۴۴ میلیارد دلار رساند. سود خالص عملیات ادامهدار شرکت، اما ۶۲٫۴ درصد رشد کرد و EBITDA تعدیلشده نزدیک ۵۰ درصد بالا رفت. درآمد خدمات حرفهای شرکت نیز ۱۹٫۴ درصد و خدمات مدیریتشده ۱۰٫۶ درصد افزایش یافت. این اعداد نشان میدهد جذابیت این صنعت صرفاً از فروش بیشتر تجهیزات نمیآید؛ بخشی از ارزش در خدمات، دانش فنی و رابطه مستمر با مشتری ساخته میشود.
Computacenter بریتانیا نمونه دیگری از ابعاد این بازار است. این شرکت در سال ۲۰۲۵ حدود ۹٫۲ میلیارد پوند درآمد داشت و در نیمه نخست ۲۰۲۶ با جهش قابلتوجه تقاضا در حوزه زیرساخت فناوری مواجه شد. رشد شبکه و دیتاسنتر، مشتریان بزرگ سازمانی و پروژههای مرتبط با زیرساخت هوش مصنوعی، تصویری از بازاری میدهد که در آن سرور، ذخیرهسازی و شبکه دیگر صرفاً اقلام یک پروژه IT نیستند؛ بخشی از سرمایهگذاری راهبردی شرکتها برای سالهای آیندهاند.
این تحول فقط به شرکتهایی که رشدهای بسیار بالا دارند محدود نمیشود. Bechtle آلمان در پایان ۲۰۲۵ حدود ۳٫۲۱ میلیارد یورو تعهدات اجرانشده قرارداد داشت؛ رقمی که یک سال قبل ۲٫۵۶ میلیارد یورو بود. بخشی از این سفارشها به خدمات مدیریتشده و قراردادهای چندساله مربوط است. چنین ساختاری یک ویژگی مهم به صنعت زیرساخت میدهد: یک پروژه میتواند از فروش تجهیزات آغاز شود، اما رابطه اقتصادی با مشتری الزاماً در همان نقطه پایان پیدا نمیکند.
Insight Enterprises نیز در نیمه نخست ۲۰۲۶ نمونه جالبی از تغییر ترکیب درآمد ارائه کرد. فروش خدمات آن ۱۹ درصد رشد کرد و حاشیه سود ناخالص از ۲۰٫۲ درصد به ۲۱٫۷ درصد رسید. این اتفاق شاید در ظاهر تنها چند عدد مالی باشد، اما یک تغییر مهم را توضیح میدهد: بازیگران موفق این صنعت تلاش میکنند از نقش فروشنده تجهیزات فاصله بگیرند و به شریک زیرساختی مشتری تبدیل شوند؛ جایگاهی که از طراحی و پیادهسازی شروع میشود و میتواند تا پشتیبانی، امنیت، خدمات مدیریتشده و توسعه زیرساخت ادامه پیدا کند.
در کنار رشد، ویژگی دیگری هم این صنعت را برای سرمایهگذار قابلتوجه میکند: مقیاس. قراردادهای زیرساختی سازمانهای بزرگ، بانکها، اپراتورها، صنایع و مراکز داده معمولاً پروژههای کوچک و کوتاهمدت نیستند. همین موضوع میتواند برای شرکتهایی که توان تأمین، طراحی، اجرا و پشتیبانی را همزمان دارند، مانع ورود قابلتوجهی ایجاد کند. سابقه فنی، ارتباط با تولیدکنندگان بینالمللی، توان تأمین مالی پروژه، نیروی متخصص و اعتماد مشتری سازمانی، داراییهایی نیستند که یک رقیب تازهوارد بتواند یکشبه ایجاد کند.
البته این صنعت بدون ریسک نیست. سرمایه در گردش بالا، دوره وصول مطالبات، موجودی تجهیزات و وابستگی به چرخه سرمایهگذاری مشتریان میتواند فشار زیادی به ترازنامه وارد کند. CANCOM آلمان در سال ۲۰۲۵ حدود ۱٫۷۱ میلیارد یورو درآمد و ۱۰۲٫۷ میلیون یورو EBITDA ثبت کرد و در همان سال نزدیک ۱۴۰ میلیون یورو جریان نقد عملیاتی داشت. برای بازار سرمایه، این بخش از ماجرا به اندازه رشد فروش مهم است؛ زیرا نشان میدهد شرکت تا چه اندازه قادر است فعالیت بزرگ خود را به نقدینگی واقعی تبدیل کند.
همین ترکیب فرصت و پیچیدگی است که زیرساخت دیجیتال را به صنعتی متفاوت تبدیل میکند. از یک طرف، تقاضای آن با رشد داده، بانکداری دیجیتال، Cloud، امنیت سایبری، دیتاسنتر و هوش مصنوعی پیوند خورده است؛ از طرف دیگر، ورود و ماندن در این بازار نیازمند سرمایه، دانش فنی، شبکه تأمین و سابقه اجرای پروژههای بزرگ است؛ بنابراین با صنعتی مواجهیم که هم از روندهای بلندمدت فناوری بهره میبرد و هم در بخش سازمانی، موانع ورود قابلتوجهی دارد.
حال اگر از بازارهای جهانی به بورس ایران برگردیم، یک پرسش جدی شکل میگیرد. اقتصاد ایران سالهاست مشتری زیرساخت دیجیتال است. بانکها، اپراتورها، صنایع بزرگ، پتروشیمیها، شرکتهای خدماتی و دستگاههای دولتی بدون سرمایهگذاری مستمر در سرور، ذخیرهسازی، شبکه، امنیت و دیتاسنتر قادر به توسعه خدمات خود نیستند. نیاز به نوسازی زیرساخت نیز متوقف نمیشود؛ تجهیزات قدیمی میشوند، حجم داده بالا میرود و استانداردهای امنیت و دسترسپذیری سختگیرانهتر میشوند.
با این حال، تصویری که امروز تابلوی بورس از صنعت فناوری اطلاعات ایران نشان میدهد، بیشتر حول نرمافزار، خدمات بانکی، پرداخت و تعدادی کسبوکار سختافزاری شکل گرفته است. شرکتهای موجود هرکدام بخش مهمی از صنعت را نمایندگی میکنند، اما حضور بازیگران بزرگ یکپارچهساز زیرساخت، شرکتهایی که همزمان در حوزه سرور و پردازش، ذخیرهسازی سازمانی، شبکه، دیتاسنتر و اجرای پروژههای بزرگ فعالیت میکنند، در بازار سرمایه بسیار محدود است. در نتیجه، سرمایهگذار بورسی عملاً تصویر کاملی از زنجیره اقتصاد دیجیتال ایران روی تابلو نمیبیند.
این خلأ زمانی جالبتر میشود که به جهت حرکت فناوری نگاه کنیم. موج هوش مصنوعی بدون زیرساخت پردازشی شکل نمیگیرد. توسعه Cloud بدون دیتاسنتر و شبکه ممکن نیست. بانکداری دیجیتال بدون ذخیرهسازی، امنیت و دسترسپذیری بالا دوام نمیآورد. حتی رشد ساده حجم اطلاعات سازمانها، نیاز به نوسازی مستمر تجهیزات و معماری زیرساخت را ایجاد میکند. اگر قرار است مصرف داده و خدمات دیجیتال در سالهای آینده بیشتر شود، منطقی است که سرمایهگذاری در لایه زیرین آن نیز افزایش یابد.
از این زاویه، ورود شرکتهای بزرگ زیرساخت دیجیتال به بازار سرمایه صرفاً اضافهشدن چند نماد به گروه رایانه نیست. چنین حضوری میتواند یک مدل کسبوکار متفاوت را مقابل سرمایهگذار قرار دهد؛ مدلی که باید با معیارهایی فراتر از فروش و سود خالص تحلیل شود. حجم قراردادهای در دست اجرا، کیفیت و تنوع مشتریان، حاشیه سود ناخالص، جریان نقد عملیاتی، سرمایه در گردش، سهم خدمات و درآمدهای تکرارشونده و جایگاه شرکت در بازارهای جدیدی مانند دیتاسنتر و زیرساخت هوش مصنوعی، همگی در فهم ارزش واقعی این شرکتها نقش دارند.
شاید بازار سرمایه ایران تا امروز فرصت زیادی برای شناخت این مدل کسبوکار نداشته است. بخش مهمی از بازیگران اصلی زیرساخت فناوری خارج از بورس فعالیت کردهاند و در نتیجه، سرمایهگذار عمومی کمتر توانسته اقتصاد این صنعت را از نزدیک و از طریق صورتهای مالی شرکتهای بزرگ آن دنبال کند. همین مسئله میتواند یکی از دلایل کمرنگ بودن زیرساخت دیجیتال در ادبیات تحلیلی بازار سرمایه نیز باشد.
اما با سرعتی که فناوری در حال تغییر است، این جای خالی هر روز بیشتر به چشم میآید. در بازاری که برای بسیاری از حلقههای اقتصاد دیجیتال، از نرمافزار و پرداخت تا خدمات بانکی، نماینده بورسی وجود دارد، شرکتهایی که زیرساخت فیزیکی و عملیاتی این اقتصاد را میسازند کجای تابلو ایستادهاند؟ اگر سرور، ذخیرهسازی، شبکه، دیتاسنتر و زیرساخت هوش مصنوعی قرار است از محورهای اصلی سرمایهگذاری فناوری در سالهای آینده باشند، چرا بازیگران بزرگ این صنعت هنوز در بورس ایران حضور پررنگی ندارند؟ شاید «جای خالی زیرساخت دیجیتال» یکی از پرسشهایی باشد که بازار سرمایه ایران دیر یا زود ناچار است برای آن پاسخی پیدا کند.
منابع ارقام بینالمللی: گزارشهای رسمی ۲۰۲۵ و ۲۰۲۶ شرکتهای ePlus، Computacenter، Bechtle، Insight Enterprises و CANCOM.