۲۸/شهريور/۱۴۰۵ | ۰۱:۳۰





اقتصادآنلاین: از اعتبارسنجی چک و سقف اعتباری آن چه باید بدانیم؟ با ابلاغ «شیوهنامه تعیین سقف اعتبار مجاز صدور چک» از سوی بانک مرکزی در شهریورماه سال ۱۴۰۴، گام مهمی در جهت هوشمندسازی فرآیند صدور چک و تقویت اعتبارسنجی در شبکه بانکی کشور برداشته شد.
با ابلاغ «شیوهنامه تعیین سقف اعتبار مجاز صدور چک» از سوی بانک مرکزی در شهریورماه سال 1404، گام مهمی در جهت هوشمندسازی فرآیند صدور چک و تقویت اعتبارسنجی در شبکه بانکی کشور برداشته شد.
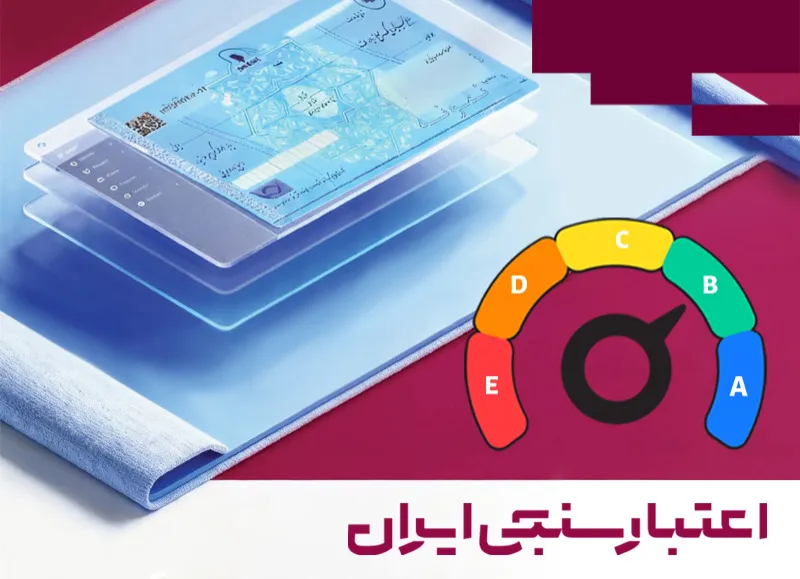
بر اساس این شیوهنامه، امتیاز اعتباری چک مشتریان با بررسی رفتار اعتباری و سوابق فعالیت وی در حوزه چک و بر مبنای مدل اعتبارسنجی تعیینشده محاسبه میشود. مشتریان نیز بر اساس این امتیاز در پنج طبقه ریسک خیلی بالا(E)، ریسک بالا(D)، ریسک متوسط(C)، ریسک پایین(B) و ریسک خیلی پایین(A) قرار میگیرند.
در این فرآیند، شرکت اعتبارسنجی ایران نقش مهمی بر عهده دارد. بانکها موظف هستند پیش از صدور دستهچک، گزارش اعتباری چک متقاضی را از شرکت اعتبارسنجی ایران دریافت و متناسب با نتایج آن درباره صدور یا عدم صدور دستهچک تصمیمگیری کنند.
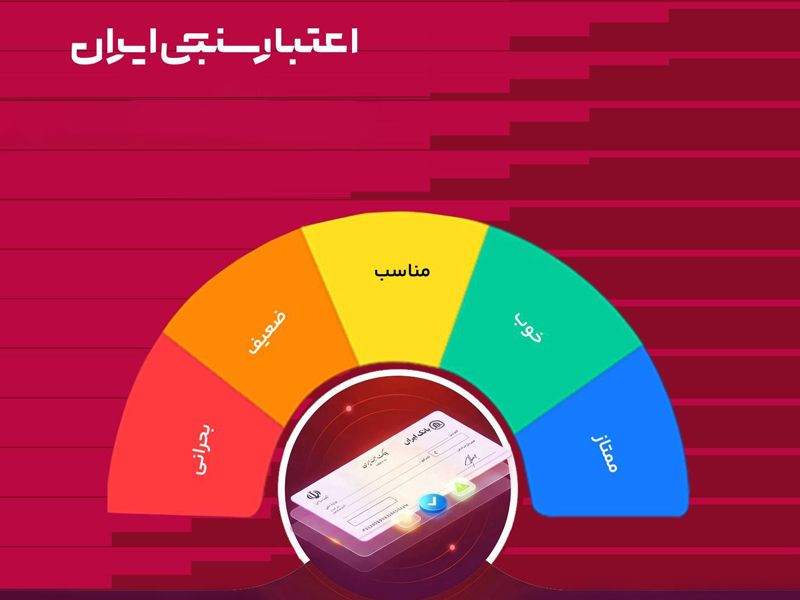
همچنین سقف اعتبار مجاز صدور چک هر مشتری، با توجه به نتایج گزارش اعتباری و اطلاعات توان مالی وی در پنج سال اخیر محاسبه و در سامانه صیاد اعمال میشود. بر این اساس، مبلغ چک صادره نمیتواند از میزان اعتبار قابل استفاده مشتری، پس از کسر چکهای تسویهنشده، بیشتر باشد.
از سوی دیگر، سقف اعتبار مجاز صادرکننده در سامانه صیاد نمایش داده خواهد شد تا بانک، صادرکننده و ذینفع چک بتوانند اطلاعات اعتباری مرتبط را در فرآیند صدور و دریافت چک در اختیار داشته باشند.
اجرای این شیوهنامه در مرحله نخست برای افرادی که برای اولین بار اقدام به دریافت دستهچک میکنند آغاز خواهد شد و پس از ارزیابی نتایج و دریافت بازخورد، برای سایر اشخاص نیز اعمال میشود.
این رویکرد را میتوان گامی مهم در مسیر تصمیمگیری اعتباری مبتنی بر داده، افزایش شفافیت و مدیریت ریسک در مبادلات مبتنی بر چک دانست؛ مسیری که در آن، شرکت اعتبارسنجی ایران بهعنوان یکی از اجزای زیرساخت اعتبارسنجی کشور، نقش محوری در ارائه اطلاعات اعتباری و کمک به تصمیمگیری آگاهانه ایفا میکند.