۲۷/آبان/۱۴۰۵ | ۱۱:۳۸


اقتصادآنلاین: مدیرعامل اسنپپی با تشریح تجربه این شرکت در اعتباردهی مبتنی بر رفتار کاربران گفت: لندتکها با توسعه مدلهای اعتبارسنجی اختصاصی و ارائه اعتبار بدون وثیقه، به تغییر الگوی اعتباردهی در کشور کمک کردند.
به گزارش اقتصادآنلاین، گذار از نظام تأمین مالی وثیقهمحور به اعتبارمحور، یکی از موضوعات مهم تحول نظام بانکی و توسعه خدمات مالی است؛ تحولی که تحقق آن به دسترسی گستردهتر به اطلاعات مالی و رفتاری افراد، توسعه زیرساختهای اعتبارسنجی و تغییر شیوه تصمیمگیری بانکها و مؤسسات اعتباری نیاز دارد. در این میان، لندتکها با توسعه مدلهای اعتباردهی دیجیتال و استفاده از دادههای متنوع کاربران، بهتدریج نقش پررنگتری در گسترش دسترسی به اعتبار پیدا کردهاند.
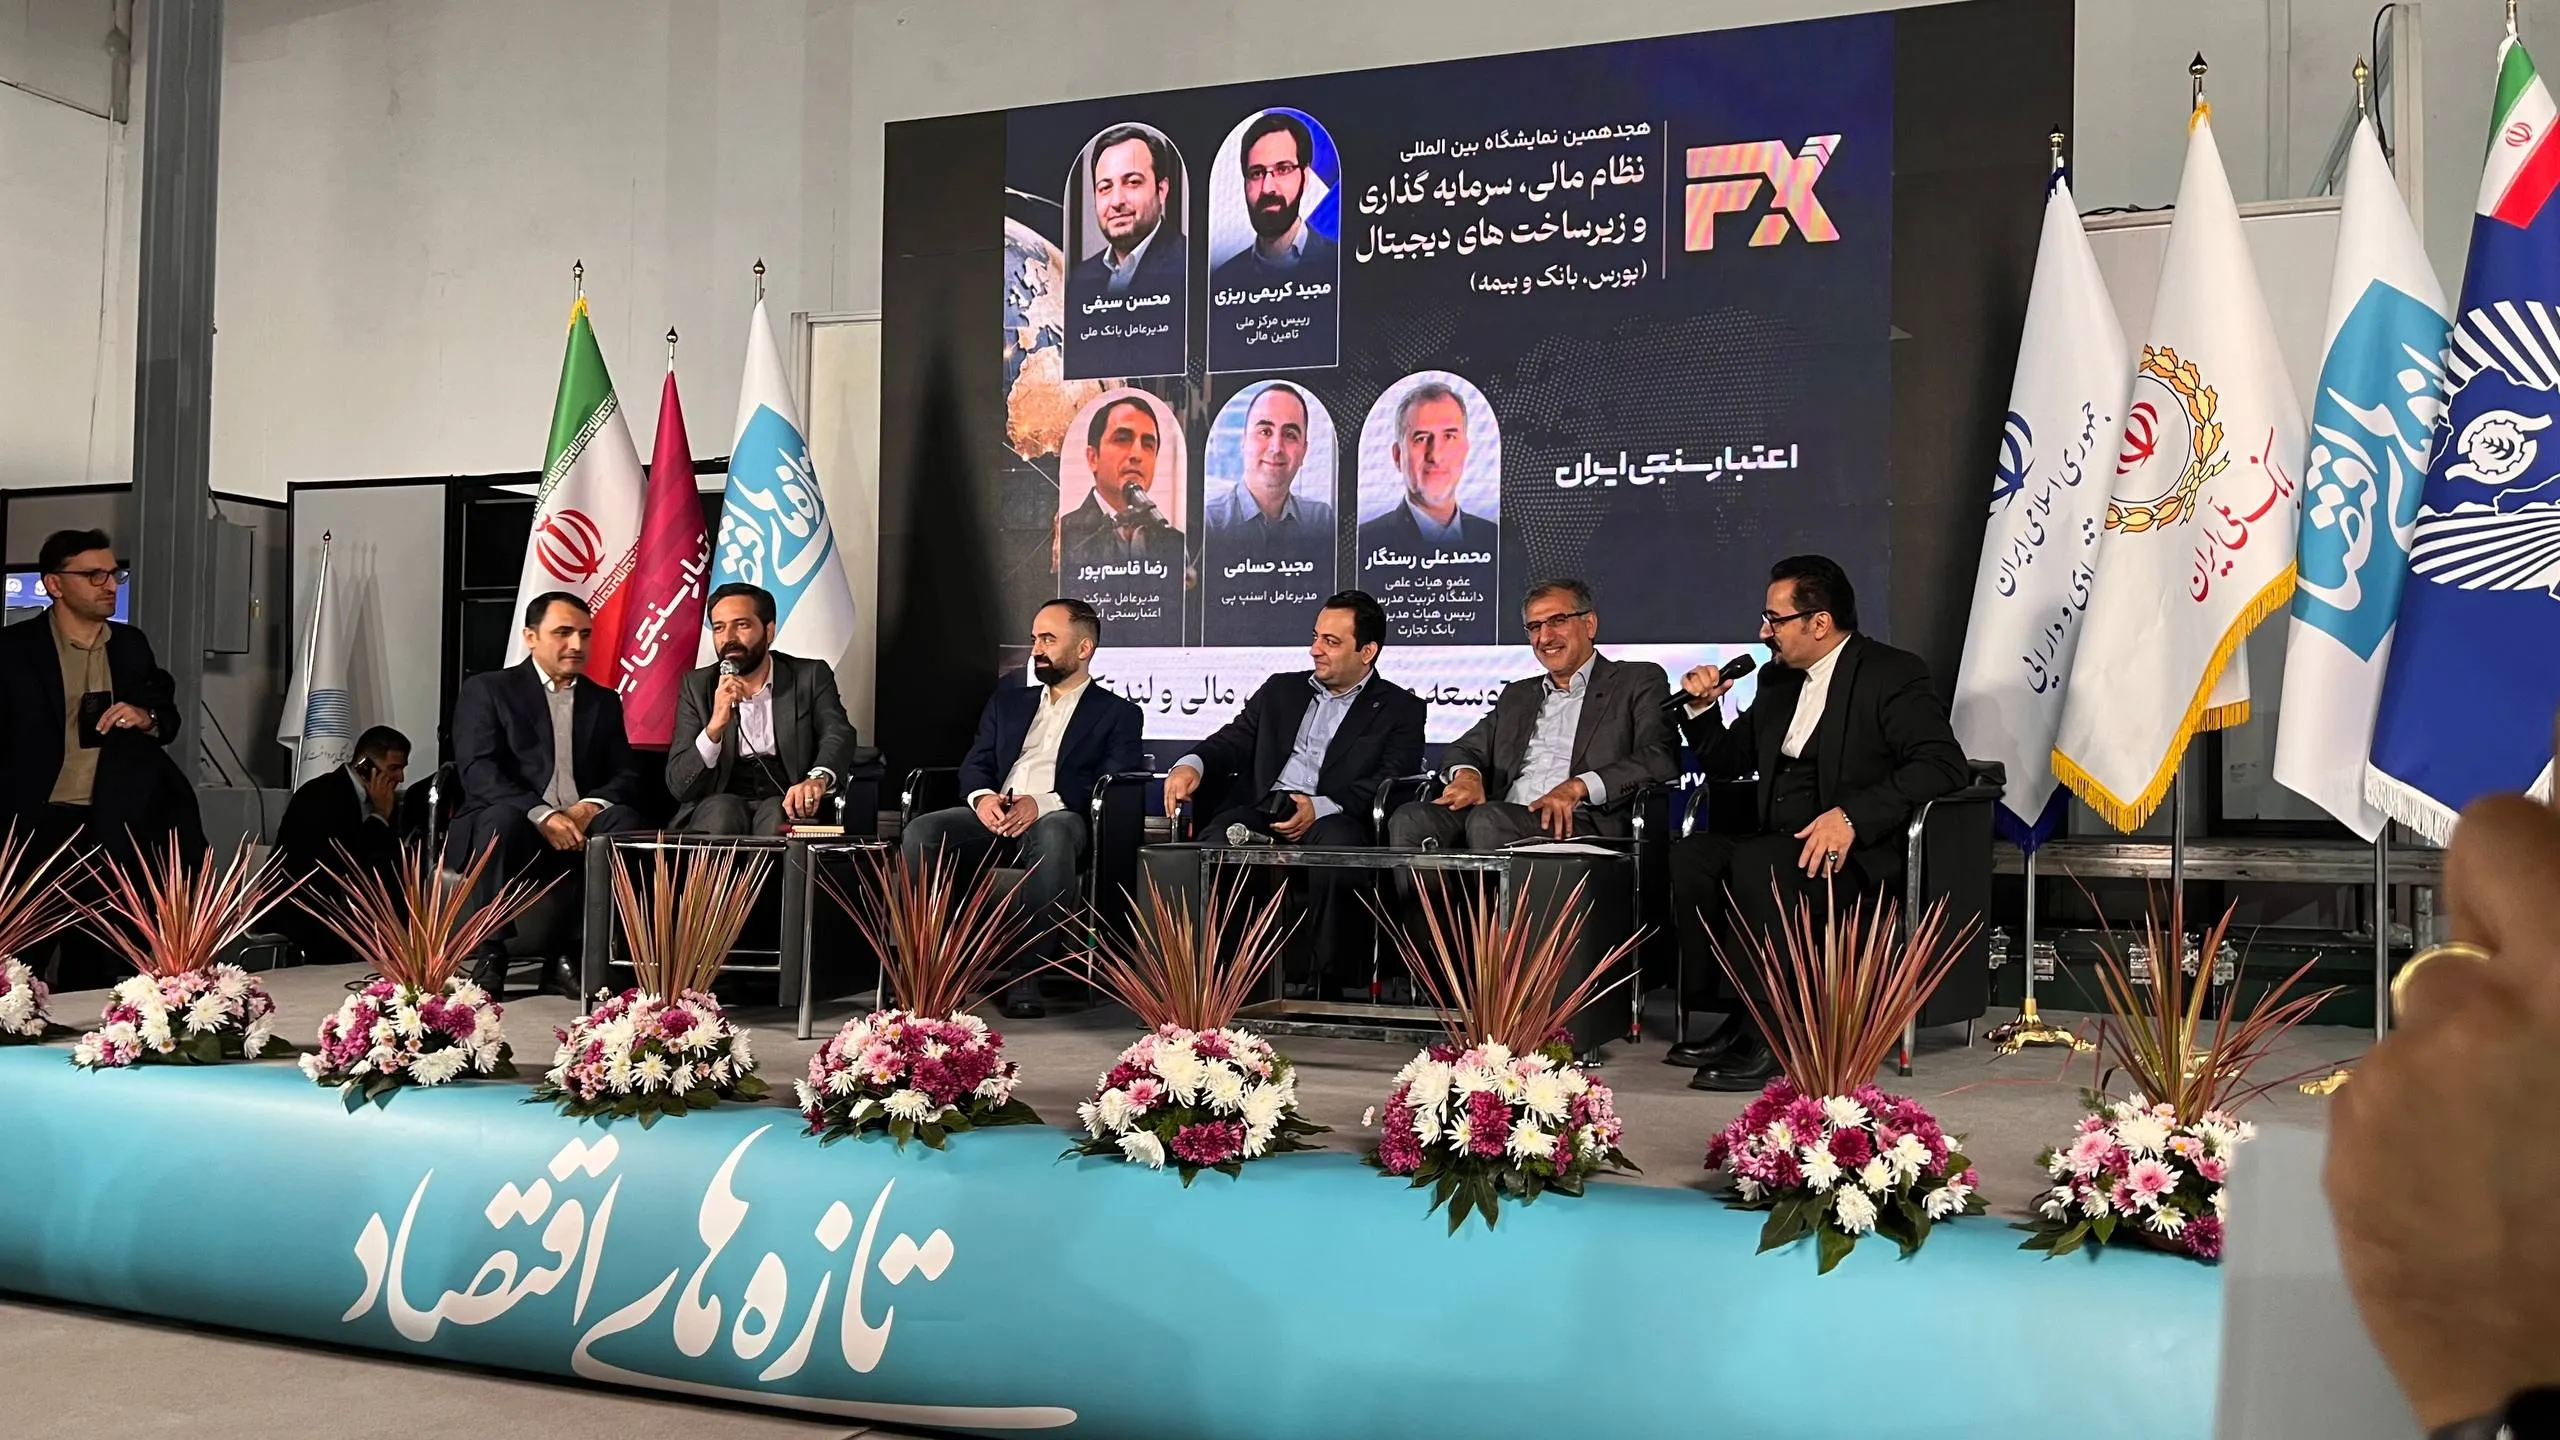
در پنل تخصصی «نقش اعتبارسنجی در توسعه صنعت بانکی، مالی و لندتکها» که در هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال برگزار شد، مجید حسامی، مدیرعامل اسنپپی، محسن سیفی، مدیرعامل بانک ملی ایران، محمدعلی رستگار، رئیس هیئتمدیره بانک تجارت و عضو هیئت علمی دانشگاه تربیت مدرس و رضا قاسمپور، مدیرعامل شرکت اعتبارسنجی ایران، درباره الزامات حرکت به سمت اعتبارمحوری، چالشهای اعتبارسنجی و تجربه استفاده از مدلهای جدید اعتباردهی صحبت کردند.
حسامی در این نشست با تشریح تجربه ششساله اسنپپی در توسعه اعتبار خرید، توضیح داد که چگونه محدودیتهای سامانههای اعتبارسنجی در سالهای ابتدایی فعالیت این شرکت، به طراحی یک مدل اعتبارسنجی مبتنی بر ردپای دیجیتال کاربران منجر شد. او همچنین سه مانع اصلی استفاده از گزارشهای شرکت اعتبارسنجی ایران برای اعتبارهای کوتاهمدت را تشریح کرد و معتقد بود لندتکها در سالهای اخیر یکی از محرکهای اصلی تغییر الگوی اعتباردهی در کشور بودهاند.
مجید حسامی، مدیرعامل اسنپپی، در ابتدای صحبتهای خود با تفکیک انواع خدمات اعتباری در صنعت لندتک توضیح داد: این صنعت را نمیتوان فقط به یک نوع اعتبار محدود کرد. در این حوزه دو مقوله اصلی وجود دارد: اعتبارهای خرد و کوتاهمدت که در دنیا با عنوان BNPL یا «اکنون بخر، بعداً پرداخت کن» شناخته میشوند و اعتبارهای بلندمدتتر برای خریدهای بزرگتر که معمولاً با عنوان Financing ارائه میشوند.
وی افزود: در مدل Financing، به دلیل بلندمدت بودن اعتبار و بزرگتر بودن مبلغ خرید، معمولاً سود نیز به آن تعلق میگیرد. در ایران، به دلیل محدودیتهای مربوط به دریافت بهره توسط نهادهای غیربانکی و همچنین دشواری تأمین منابع مالی موردنیاز، این نوع اعتبار عمدتاً با همکاری بانکها و لندتکها ارائه میشود. در این مدل، لندتکها بهعنوان واسطهای میان بانک و کاربر، امکان دسترسی مشتریان به اعتبار خرید را فراهم میکنند.
حسامی با اشاره به تفاوت شیوه اعتبارسنجی در این دو مدل گفت: در بازارهای جهانی، ارائهدهندگان خدمات BNPL برای اعتبارهای کوتاهمدت، مانند اعتبار ماهانه و چهارقسطه، معمولاً از روشی با عنوان Soft Credit Check استفاده میکنند. در این روش، ارائهدهنده اعتبار بهجای دریافت گزارش کامل اعتباری، رتبه اعتباری فرد و تعدادی از شاخصهای هشداردهنده، مانند سابقه ورشکستگی یا نکول، را بررسی میکند.
به گفته مدیرعامل اسنپپی، در مقابل، برای اعتبارهای بلندمدتتر و خریدهای بزرگتر، معمولاً از روش Hard Credit Check و دریافت گزارش کامل اعتباری استفاده میشود.
وی توضیح داد: اسنپپی نیز در ابتدای فعالیت خود قصد داشت همین الگو را در ایران پیادهسازی کند، اما زیرساخت اعتبارسنجی کشور در آن زمان پاسخگوی نیاز این مدل کسبوکار نبود.
حسامی گفت: حدود ۶ سال پیش، زمانی که اسنپپی فعالیت خود را بهعنوان نخستین ارائهدهنده BNPL در ایران آغاز کرد، تنها نهاد اعتبارسنجی فعال، شرکت اعتبارسنجی ایران بود که گزارشهای آن صرفاً در اختیار بانکها قرار داشت و دسترسی عمومی به این اطلاعات فراهم نبود.
وی ادامه داد: مشکل دیگر، پوشش محدود اطلاعات این سامانه بود. دادههای اعتبارسنجی عمدتاً به افرادی اختصاص داشت که سابقه دریافت تسهیلات بانکی داشتند. از آنجا که این افراد معمولاً تسهیلات خود را با ارائه وثیقه دریافت کرده بودند، رتبه اعتباری آنها لزوماً تصویر دقیقی از رفتار اعتباری و احتمال بازپرداخت تعهداتشان در مدلهای جدید اعتباردهی ارائه نمیکرد.
مدیرعامل اسنپپی با اشاره به محدودیت دسترسی به اطلاعات اعتبارسنجی در سالهای ابتدایی فعالیت این شرکت گفت: با توجه به شرایط موجود، اسنپپی به سراغ مدلی رفت که در دنیا با عنوان اعتبارسنجی مبتنی بر ردپای دیجیتال (Digital Footprint) شناخته میشود.
به گفته حسامی، در این روش، رفتار کاربران در پلتفرمهای دیجیتال مبنای ارزیابی قرار میگیرد. الگوی خرید، نوع تعامل کاربران با خدمات و رفتار آنها در اکوسیستمهای دیجیتال، مجموعهای از دادهها را ایجاد میکند که میتوان از آنها برای ارزیابی رفتار اعتباری افراد استفاده کرد.
وی افزود: اسنپپی با استفاده از دادههای کاربران سوپراپلیکیشن اسنپ، مدل اعتبارسنجی اختصاصی خود را طراحی کرد. در این مدل، رفتار کاربران در اکوسیستم اسنپ مبنای ارزیابی قرار گرفت و شرکت توانست بدون اتکا به سابقه دریافت تسهیلات بانکی، برای گروهی از مشتریان امکان دریافت اعتبار فراهم کند.
حسامی برای توضیح عملکرد این مدل به شاخص AUC اشاره کرد؛ شاخصی که برای سنجش قدرت تفکیک و دقت مدلهای اعتبارسنجی به کار میرود.
وی درباره شاخص AUC گفت: شاخص AUC در نسخه نخست مدل اعتبارسنجی اسنپپی حدود ۷۰ درصد بود و این میزان در مدل فعلی شرکت به ۸۵ درصد رسیده است. این رقم نشاندهنده بهبود قابلتوجه عملکرد مدل اعتبارسنجی اسنپپی در شناسایی و تفکیک رفتارهای اعتباری کاربران است.
مدیرعامل اسنپپی همچنین با مقایسه عملکرد مدل این شرکت با وضعیت سامانه اعتبارسنجی کشور در سالهای گذشته اظهار کرد: براساس اظهارات مدیرعامل وقت شرکت اعتبارسنجی ایران در آن دوره، شاخص AUC مدل اعتبارسنجی این شرکت حدود ۵۵ درصد بود؛ در حالی که مدل اسنپپی در نسخه نخست خود به حدود ۷۰ درصد رسیده بود.
حسامی البته تأکید کرد که شرکت اعتبارسنجی ایران در سالهای اخیر اقدامات قابلتوجهی برای بهبود مدلهای خود انجام داده و دقت مدلهای این شرکت نیز افزایش یافته است.
یکی از نکات مهم صحبتهای مدیرعامل اسنپپی، اشاره به محدودیت پوشش سامانه اعتبارسنجی کشور در سالهای ابتدایی فعالیت این شرکت بود. حسامی در این باره گفت: در سالهای نخست فعالیت اسنپپی، این شرکت گروهی چند هزارنفری از کاربرانی را که براساس مدل اعتبارسنجی اختصاصی خود به آنها اعتبار داده بود، در سامانه اعتبارسنجی ایران بررسی کرد. نتیجه این بررسی نشان داد ۹۵ درصد این افراد در آن زمان فاقد رتبه اعتباری بودند.
وی افزود: طی ۶ سال گذشته، وضعیت پوشش سامانه اعتبارسنجی ایران بهطور جدی تغییر کرده است. هرچند اسنپپی آمار جدیدی از بررسی همان گروه کاربران در اختیار ندارد، اما براساس اطلاعاتی که از شرکت اعتبارسنجی ایران در دسترس است، به نظر میرسد نسبت افراد فاقد رتبه اعتباری اکنون به نزدیک صفر رسیده باشد.
مدیرعامل اسنپپی این تحول را اتفاق مثبتی برای توسعه صنعت اعتباردهی در کشور دانست و گفت: در این مدت، نئوبانکها، پلتفرمهای BNPL و حتی بانکهای سنتی نیز به سمت استفاده از مدلهای اعتباردهی بدون وثیقه حرکت کردهاند.
حسامی با اشاره به نقش لندتکها در این تغییر رویکرد اظهار کرد: اگر بگوییم BNPLها در ایران محرک عبور از نظام اعتباردهی وثیقهمحور به سمت اعتباردهی مبتنی بر اعتبار افراد بودهاند، اغراق نکردهایم.
حسامی در بخش دیگری از صحبتهای خود، به این پرسش پرداخت که چرا اسنپپی با وجود بهبود زیرساختهای اعتبارسنجی کشور، همچنان برای ارائه برخی خدمات اعتباری از گزارش شرکت اعتبارسنجی ایران استفاده نمیکند.
وی توضیح داد که اسنپپی در حال حاضر برای اعتبارهای BNPL خود، شامل اعتبار ماهانه و چهارقسطه، از گزارشهای شرکت اعتبارسنجی ایران استفاده نمیکند؛ اما در بخش Financing و اعتبارهای بانکی، به دلیل الزامات بانکهای تأمینکننده منابع، دریافت اطلاعات رتبه اعتباری از این شرکت ضروری است.
مدیرعامل اسنپپی سه دلیل اصلی را برای استفاده نکردن از گزارشهای اعتبارسنجی در بخش اعتبارهای خرد برشمرد.
حسامی گفت: در سالهای ابتدایی فعالیت اسنپپی، شرکت اعتبارسنجی ایران گزارشی خلاصه ارائه میکرد که شامل رتبه اعتباری فرد و چهار تا پنج عامل مؤثر بر شکلگیری آن رتبه بود. این گزارش از نظر کارکرد به همان Soft Credit Check در بازارهای جهانی شباهت داشت و برای ارزیابی سریع متقاضیان اعتبارهای کوتاهمدت مناسب بود.
به گفته او، این امکان در حال حاضر وجود ندارد و تنها گزینه در دسترس، دریافت گزارش کامل اعتباری است. از نگاه مدیرعامل اسنپپی، جایگزین شدن گزارش کامل بهجای گزارش خلاصه، فرآیند استفاده از خدمات اعتبارسنجی را برای کسبوکارهایی که به استعلامهای سریع و کمهزینه نیاز دارند، دشوار کرده است.
حسامی دومین مانع را اجباری شدن دریافت رمز یکبارمصرف (OTP) برای استعلام گزارش اعتباری عنوان کرد.
او توضیح داد که در گذشته، امکان دریافت اطلاعات موردنیاز از سوی ارائهدهنده خدمات اعتباری بدون طی این مرحله وجود داشت؛ در حالی که اکنون دریافت رمز یکبارمصرف الزامی شده است. به گفته حسامی، در مدل Soft Credit Check که در بسیاری از بازارهای جهانی برای اعتبارهای خرد استفاده میشود، چنین مرحلهای به این شکل وجود ندارد و همین موضوع میتواند بر سرعت و سهولت فرآیند اعتباردهی تأثیر بگذارد.
مدیرعامل اسنپپی سومین مانع را هزینه بالای دریافت گزارش اعتباری دانست و گفت: هزینه هر استعلام در شرکت اعتبارسنجی ایران اخیراً به ۳۰ هزار تومان رسیده است؛ رقمی که معادل تقریبی ۱۰ سنت آمریکا میشود.
حسامی برای مقایسه این هزینه با بازارهای جهانی توضیح داد: دریافت گزارش کامل اعتباری در آمریکا معمولاً بین یک تا سه دلار هزینه دارد، اما هزینه Soft Credit Check برای ارائهدهندگان خدمات BNPL، مانند Affirm و Klarna، حدود یکدهم این رقم و نزدیک به ۱۰ سنت است.
او افزود: در واقع، هزینهای که یک ارائهدهنده BNPL در آمریکا برای دریافت گزارش خلاصه اعتباری پرداخت میکند، تقریباً معادل هزینهای است که اسنپپی در ایران برای استعلام اطلاعات اعتباری میپردازد؛ در حالی که میانگین ارزش سبد خرید اعتباری در ایران با بازارهای جهانی قابل مقایسه نیست.
به گفته حسامی، همین تفاوت در اندازه سبد خرید و هزینه استعلام باعث شده است استفاده از گزارشهای فعلی اعتبارسنجی برای اعتبارهای کوتاهمدت اسنپپی صرفه اقتصادی نداشته باشد.
محسن سیفی، مدیرعامل بانک ملی ایران، در این پنل با اشاره به تفاوت نظام بانکداری سنتی و مدرن گفت: بسیاری از قواعد و مقررات موجود در شبکه بانکی براساس الزامات بانکداری سنتی طراحی شدهاند و برای حرکت به سمت بانکداری مدرن، بخشی از این چارچوبها به اصلاح نیاز دارند.
او با تأکید بر تفاوت وثیقه و اعتبار در فرآیند اعطای تسهیلات توضیح داد: وثیقه ابزاری برای کنترل ریسک و زیان است. بانک با دریافت وثیقه تلاش میکند در صورت بازنگشتن منابع، میزان زیان خود را کنترل کند؛ اما داشتن دارایی و وثیقه بهتنهایی به معنای توانایی بازپرداخت تسهیلات نیست.
مدیرعامل بانک ملی برای توضیح این تفاوت، دو متقاضی فرضی را مثال زد؛ فردی که دارایی و وثیقه ارزشمندی دارد، اما سابقه بازپرداخت نامناسبی داشته است و فرد دیگری که دارایی قابلتوجهی ندارد، اما درآمد ثابت دارد و بدهیهای قبلی خود را بهموقع پرداخت کرده است.
به گفته سیفی، در نظام وثیقهمحور ممکن است متقاضی نخست به دلیل برخورداری از وثیقه قویتر برای دریافت تسهیلات در اولویت قرار بگیرد؛ در حالی که در نظام اعتبارمحور، سابقه بازپرداخت و رفتار مالی فرد اهمیت بیشتری پیدا میکند.
وی افزود: بانکها باید بهجای تمرکز صرف بر دریافت وثیقه، به سمت اعطای تسهیلات براساس توان بازپرداخت مشتری حرکت کنند؛ زیرا هدف بانک از پرداخت تسهیلات، بازگشت منابع در سررسید و استفاده مجدد از آن برای تأمین مالی سایر بخشهای اقتصاد است، نه اینکه در نهایت ناچار به اجرای وثیقه شود.
سیفی با تأکید بر ضرورت اصلاح نگاه نهاد ناظر گفت: حرکت به سمت اعتبارمحوری فقط به تصمیم بانکها محدود نمیشود و باید در مقررات مربوط به کفایت سرمایه، مدیریت پرتفوی اعتباری، دستورالعملها و آییننامههای بانکی نیز بازتاب پیدا کند.
او همچنین بر ضرورت اصلاح نگرش در شعب بانکها تأکید کرد و توضیح داد که در برخی موارد، مدیران شعب معتقدند اگر وثیقه ملکی مناسبی دریافت کنند، دیگر نیازی به توجه جدی به رتبه اعتباری متقاضی وجود ندارد؛ در حالی که چنین نگاهی با منطق اعتبارمحوری سازگار نیست.
مدیرعامل بانک ملی در بخش دیگری از صحبتهای خود، بر اهمیت کیفیت ابزارهای اعتبارسنجی تأکید کرد و گفت: مدلهای شرکتهای اعتبارسنجی باید از اعتبار و دقت کافی برخوردار باشند. اگر یک فرد در دو شرکت اعتبارسنجی با رتبههای کاملاً متفاوت ارزیابی شود، اعتماد به کل نظام اعتبارسنجی آسیب میبیند.
سیفی در پایان خاطرنشان کرد: گزارش اعتبارسنجی قرار نیست بهتنهایی مشخص کند چه کسی باید تسهیلات دریافت کند و چه کسی نباید دریافت کند؛ بلکه این گزارش باید اطلاعات شفاف و قابل اتکایی را در اختیار بانکها و سایر ارائهدهندگان خدمات اعتباری قرار دهد تا تصمیمگیری براساس مجموعهای از شاخصها انجام شود.
محمدعلی رستگار، رئیس هیئتمدیره بانک تجارت و عضو هیئت علمی دانشگاه تربیت مدرس، نیز در این پنل با تأکید بر ضرورت تفکیک انواع مشتریان در فرآیند اعتبارسنجی گفت: نمیتوان برای مشتریان خرد، شرکتهای بزرگ، کسبوکارهای کوچک و متوسط، استارتاپها و فعالان اقتصادی فاقد صورتهای مالی، یک مدل واحد ارزیابی ریسک در نظر گرفت.
به گفته او، در حوزه بانکداری خرد، توسعه اعتباردهی مبتنی بر رفتار افراد میتواند به فراگیری مالی کمک کند؛ زیرا همه مردم دارایی یا وثیقه کافی برای دریافت تسهیلات ندارند، اما باید امکان استفاده از خدمات مالی و اعتباری برای آنها فراهم باشد.
رستگار در ادامه به مفهوم زیان مورد انتظار اعتباری (Expected Credit Loss) اشاره کرد و گفت: ارزیابی ریسک در فعالیتهای اعتباری باید براساس سه مؤلفه اصلی انجام شود؛ احتمال نکول مشتری (PD)، میزان منابع در معرض ریسک در زمان نکول (EAD) و نرخ بازیابی منابع پس از نکول (Recovery Rate).
وی توضیح داد: زیان مورد انتظار از حاصلضرب احتمال نکول در میزان مواجهه با ریسک و نسبت زیان پس از کسر نرخ بازیابی به دست میآید. بنابراین، حتی اگر احتمال نکول یک مشتری پایین باشد، در صورت بالا بودن مبلغ اعتبار، میزان زیان مورد انتظار میتواند قابلتوجه باشد.
رئیس هیئتمدیره بانک تجارت تأکید کرد: بانکها برای مدیریت علمی ریسک اعتباری باید این مؤلفهها را در ارزیابی مشتریان و تعیین میزان ذخایر اعتباری در نظر بگیرند. او همچنین گفت تعاریف مربوط به نکول که در استانداردهای بینالمللی مانند کمیته بال مطرح شدهاند، لزوماً بدون تغییر برای شرایط اقتصادی ایران قابل استفاده نیستند و باید متناسب با ویژگیهای اقتصاد کشور بررسی شوند.
رستگار در بخش دیگری از صحبتهای خود به تفاوت دو مفهوم «رفتار اعتباری» و «رتبه اعتباری» پرداخت و گفت: این دو مفهوم یکسان نیستند. ممکن است فردی در گذشته رفتار اعتباری مناسبی داشته باشد، اما در آینده توان بازپرداخت کافی نداشته باشد. در مقابل، فرد دیگری ممکن است از نظر درآمد و توان بازپرداخت آینده وضعیت مناسبی داشته باشد، اما در رفتار مالی و مدیریت تعهدات خود عملکرد مطلوبی نشان نداده باشد.
وی همچنین با اشاره به ضرورت تنوعبخشی در سبد اعتباری بانکها توضیح داد که تنوعبخشی همیشه مانع بروز ریسکهای مشترک نمیشود. برای مثال، وقوع جنگ یا تصمیمهای کلان اقتصادی و بانکی میتواند بهصورت همزمان بر توان بازپرداخت گروههای مختلف مشتریان اثر بگذارد.
رئیس هیئتمدیره بانک تجارت در پایان تأکید کرد: حرکت از وثیقهمحوری به اعتبارمحوری نباید بهصورت صفر و یک تعریف شود. به گفته او، در برخی بخشها و برای برخی مشتریان، بهویژه در تسهیلات بزرگ شرکتی، همچنان دریافت وثیقههای معتبر ضروری است. مسئله اصلی، انتخاب مدل مناسب اعتباردهی متناسب با نوع مشتری، اندازه تسهیلات و میزان ریسک است.
رضا قاسمپور، مدیرعامل شرکت اعتبارسنجی ایران، نیز با تشریح مأموریت شرکتهای اعتبارسنجی گفت: مأموریت این شرکتها تنها ارائه رتبه اعتباری نیست، بلکه ایجاد شفافیت و کمک به اصلاح رفتار مالی افراد و بنگاهها نیز بخشی از مسئولیت آنهاست.
به گفته قاسمپور، شرکت اعتبارسنجی ایران برای تحقق این هدف باید از فعالیت محدود به یک محصول و یک بازار خارج میشد و اطلاعات بخشهای مختلف اقتصادی را در فرآیند ارزیابی اعتباری وارد میکرد.
وی با اشاره به قانون تأمین مالی تولید و زیرساخت توضیح داد که از سال ۱۴۰۳، با همکاری وزارت امور اقتصادی و دارایی و بانک مرکزی، ایجاد و توسعه پایگاه داده ملی اعتبارسنجی در دستور کار قرار گرفت. در چارچوب این قانون، ۱۶ سازمان و نهاد بزرگ حاکمیتی بهعنوان تأمینکنندگان اطلاعات این پایگاه تعریف شدند.
مدیرعامل شرکت اعتبارسنجی ایران گفت: در این فرآیند، اطلاعات حوزه قضایی، مالیاتی، بانکی، تراکنشها، تسهیلات، چکها، تعهدات ارزی، اطلاعات وزارت تعاون، کار و رفاه اجتماعی از جمله دادههای سامانه رفاه ایرانیان و دهکهای درآمدی و همچنین اطلاعات سازمان تأمین اجتماعی گردآوری شده است.
قاسمپور افزود: با توسعه این پایگاه اطلاعاتی، مدل اعتبارسنجی اشخاص حقیقی و حقوقی در حوزه بانکی بهروزرسانی شد. پیش از این، به دلیل اتکای مدلها به اطلاعات تسهیلات بانکی، تنها برای حدود ۳۰ درصد اشخاص امتیاز اعتباری وجود داشت؛ اما مدل جدید که از سال ۱۴۰۳ ارائه شده، امکان صدور گزارش امتیاز اعتباری برای تمام اشخاص حقیقی را فراهم کرده است.
به گفته او، این امکان از طریق مدل اصلی برای افرادی که سابقه فعالیت بانکی دارند و مدل جایگزین برای افرادی که سابقهای در این حوزه ندارند، فراهم شده است.
مدیرعامل شرکت اعتبارسنجی ایران همچنین از توسعه مدل اعتبارسنجی اشخاص حقوقی و ارائه مدل اعتبارسنجی چک در شبکه بانکی از سال گذشته خبر داد و گفت: مدل اعتبارسنجی سقف چک نیز طراحی شده است تا در آینده نزدیک، امکان تعیین سقف صدور چک برای اشخاص در سامانه صیاد فراهم شود و افراد نتوانند بدون در نظر گرفتن وضعیت اعتباری خود، هر مبلغی را در قالب چک صادر کنند.
قاسمپور با اشاره به وضعیت فعلی پاسخگویی سامانه اعتبارسنجی بیان کرد: این شرکت در حال حاضر میتواند به تمام استعلامهای مربوط به اشخاص حقیقی پاسخ دهد و پوشش پاسخگویی در مورد اشخاص حقوقی نیز به حدود ۵۰ درصد رسیده است.
مدیرعامل شرکت اعتبارسنجی ایران در پاسخ به این پرسش که آیا گزارش اعتبارسنجی میتواند تضمینکننده رفتار آینده مشتری باشد، توضیح داد: اعتبارسنجی براساس رفتار گذشته اشخاص، احتمال وقوع ریسک در آینده را پیشبینی میکند.
به گفته او، ماهیت این پیشبینی بسته به نوع فعالیت اعتباری متفاوت است؛ در حوزه تسهیلات بانکی، احتمال نکول مشتری، در حوزه چک، احتمال برگشت چک و در صنعت بیمه، احتمال درخواست خسارت از سوی مشتری در یک دوره زمانی مشخص ارزیابی میشود.
قاسمپور تأکید کرد: حتی دقیقترین مدلهای پیشبینی نیز نمیتوانند ریسک را به صفر برسانند و برای هیچ فردی، حتی با بالاترین امتیاز اعتباری، نمیتوان نبود کامل ریسک را تضمین کرد.
وی در عین حال خاطرنشان ساخت: توسعه زیرساختهای اطلاعاتی و بهبود مدلهای پیشبینی میتواند امکان ارزیابی دقیقتر رفتار اعتباری افراد را فراهم کند و احتمال خطا در تصمیمگیریهای اعتباری را کاهش دهد.
مجموع مباحث مطرحشده در این پنل نشان داد که توسعه اعتبارمحوری در نظام مالی کشور، علاوه بر بهبود مدلهای اعتبارسنجی، به اصلاح مقررات بانکی، دسترسی مؤثر کسبوکارها به دادههای اعتباری، تناسب هزینه استعلام با نوع خدمت و تغییر نگرش در فرآیند اعطای تسهیلات نیاز دارد. در این میان، تجربه اسنپپی نشان میدهد استفاده از دادههای رفتاری و توسعه مدلهای اعتبارسنجی اختصاصی میتواند راهی برای گسترش دسترسی به اعتبار، بهویژه برای افرادی باشد که سابقه دریافت تسهیلات بانکی ندارند.