۲۵/آبان/۱۴۰۵ | ۱۲:۲۴


اقتصادآنلاین: مس کاوان نماد در روز چهارشنبه ۲۷ آبان برای اولین بار روانه تابلوی معاملات خواهد شد. یک کارشناس بازار سرمایه از اهمیت عرضه این نماد در بورس و ظرفیتهای آن برای تبدیلشدن به «فملی دوم» صنعت مس ایران گفت.
این روزها صنعت مس در توسعه اقتصادی از اهمیت ویژهای برخوردار است. فلز مس به دلیل ویژگیهای فیزیکی و شیمیایی منحصربهفرد، یکی از حیاتیترین و راهبردیترین عناصر در اقتصاد و صنعت جهان به شمار میرود که از آن با نام «طلای سرخ» یاد میشود.
در بازار سرمایه ایران نمادهایی در این صنعت معامله میشوند که قرار است یک نماد به آنها اضافه شود. مس کاوان نماد با نماد کاوان روز چهارشنبه ۲۷ آبان ماه ۱۴۰۵ عرضه اولیه خواهد شد.
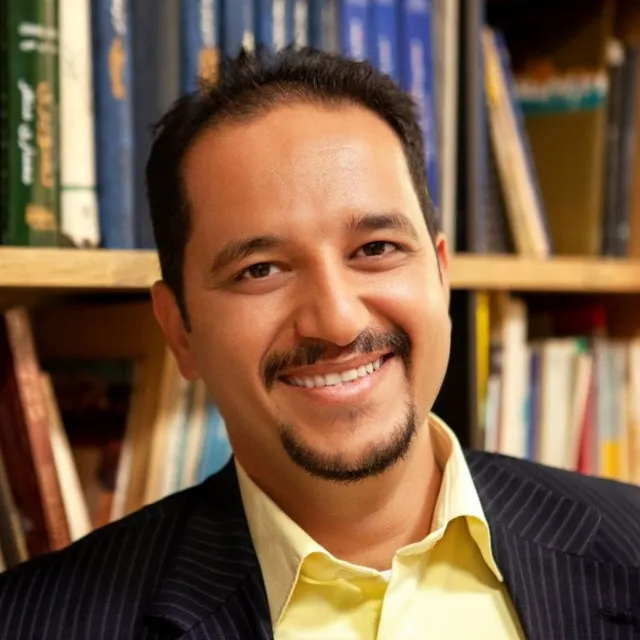
در همین راستا محمدرضا اعلمی، تحلیلگر بازار سهام در گفتوگو با اقتصادآنلاین، از این نماد و ظرفیتهای آن صحت کرد که در ادامه میخوانید.
*****
*آقای اعلمی اهمیت ورود مس کاوان نماد بهعنوان نخستین شرکت خصوصی فعال در صنعت مس به بورس تهران و آثار آن بر توسعه حضور بخش خصوصی در این صنعت چیست؟
به اعتقاد من، ورود مس کاوان نماد به بورس تهران، فراتر از اضافهشدن یک نماد معاملاتی، گامی مثبت در توسعه حضور بخش خصوصی در صنعت مس است. با مبنا قرار دادن جایگاه اعلامشده شرکت بهعنوان نخستین مجموعه خصوصی فعال در صنعت مس در بورس تهران، این پذیرش میتواند مسیر تازهای برای پیوند سرمایههای مردم با ظرفیتهای معدنی کشور باز کند. معدن صنعتی سرمایهبر و بلندمدت است و بازار سرمایه میتواند، در کنار شبکه بانکی، پشتوانه مهمی برای توسعه اکتشاف، استخراج و فرآوری باشد.
اهمیت این اتفاق برای بخش خصوصی آن است که نشان میدهد احیای یک معدن، ایجاد تولید اقتصادی و حرکت به سمت تأمین مالی شفاف، میتواند به مسیری قابل تکرار تبدیل شود. تجربه موفق کاوان در این زمینه، امکان تشویق سایر مجموعههای خصوصی به پذیرش در بورس و ارتقای ساختار مالی و مدیریتی را نیز فراهم میکند.
البته بهرهبرداری از این فرصت، مستلزم استمرار شفافیت و پاسخگویی است. باید میان عرضه سهام سهامدار عمده و ورود منابع جدید به شرکت تفاوت قائل شد؛ عرضه اولیه لزوماً تأمین مالی مستقیم تولید نیست، اما میتواند دسترسی شرکت به ابزارهای تأمین مالی و ظرفیتهای مشارکت را تقویت کند. ارزش اصلی این حضور، فراهمشدن بستری برای رشد منضبط، توسعه پایدار و مشارکت سهامداران در منافع تولید است.
*بر اساس داراییها و زیرساختهای فعلی کاوان، چه ظرفیتی برای تولید و توسعه بیشتر آن قائل هستید؟
نقطه قوت کاوان این است که برنامههای توسعه آن بر یک سابقه عملیاتی و زیرساخت موجود استوار است. احیای معدن عباسآباد و رسیدن به تولید کنسانتره، نشان میدهد شرکت تجربه تبدیل ظرفیت معدنی به فعالیت صنعتی را دارد. بر اساس اطلاعات ارائهشده، تولید سال ۱۴۰۴ حدود ۸٬۹۰۵ تن کنسانتره با عیار معادل ۲۲ درصد بوده است؛ عملکردی که مبنای مناسبی برای بررسی مرحله بعدی رشد شرکت فراهم میکند.
مهمترین طرح پیشرو، خط دوم فرآوری با سرمایهگذاری اعلامشده بیش از ۱۱ میلیون یورو است. با اجرای این پروژه، ظرفیت خوراک کارخانه قرار است از حدود ۴۰۰ هزار تن به یک میلیون و ۱۰۰ هزار تن برسد. این افزایش مقیاس، فرصت قابل توجهی برای استفاده بهتر از زیرساختها و سرشکنشدن هزینههای ثابت ایجاد میکند. البته رشد ۲٫۷۵ برابری ظرفیت خوراک را نباید مستقیماً معادل رشد تولید مس یا سود دانست؛ نتیجه نهایی به عیار، بازیابی، تأمین پایدار خوراک و آب و انرژی وابسته است. درباره زمان راهاندازی نیز، با توجه به دو تاریخ مطرحشده در گزارشهای شرکت، اعلام برنامه نهایی و پیشرفت دورهای پروژه میتواند ارزیابی دقیقتری به بازار بدهد.
در کنار این طرح، مالکیت حدود ۸۲ درصدی نوید صنعت البرز و سرمایهگذاری ۳۵ درصدی در مفرغ مس سربند، ظرفیت حضور در بخشهای کاتد مس و قلع را فراهم کرده است. این ترکیب میتواند به تنوع محصولات و تقویت جایگاه شرکت در زنجیره ارزش کمک کند؛ مشروط بر اینکه سهم هر مجموعه در تولید، سود و جریان نقد روشن باشد. به نظر من، تمرکز بر توسعه داراییهای موجود و تکمیل اکتشافات، رویکردی منطقی است که میتواند رشد شرکت را بر پایه شناخت بهتر و ریسک اجرایی کنترلشدهتری پیش ببرد.
*چشمانداز سودآوری این شرکت با توجه به حاشیه سود، عملکرد مالی و عوامل موثر بر این صنعت را چگونه ارزیابی میکنید؟
چشمانداز کاوان را میتوان با نگاهی امیدوارانه، اما مبتنی بر متغیرهای واقعی بررسی کرد. در سطح جهانی، توسعه شبکههای برق، انرژیهای تجدیدپذیر، خودروهای برقی و مراکز داده، پشتوانهای برای تقاضای بلندمدت مس ایجاد میکند. این تحولات برای تولیدکنندگان کارآمد فرصتساز است؛ هرچند به معنای رشد دائمی قیمت نیست و باید نوسانات اقتصادی و تغییرات عرضه جهانی را نیز در محاسبات لحاظ کرد.
در سطح شرکت، مهمترین فرصت، ترکیب افزایش ظرفیت با بهبود بهرهوری و کنترل هزینههاست. اگر خط دوم با خوراک مناسب و بازیابی مطلوب به بهرهبرداری برسد، میتواند زمینه رشد تولید و استفاده اقتصادیتر از زیرساختها را فراهم کند. در مقابل، هزینه استخراج و فرآوری، حقوق دولتی، تأمین مواد ناریه، اسید سولفوریک و محدودیتهای آب و انرژی بر حاشیه سود اثر میگذارند. نرخ ارز و مقررات صادرات نیز باید همزمان از منظر درآمد و هزینه بررسی شوند؛ زیرا بخشی از تجهیزات و مخارج توسعه ارزبَر است.
طبق اظهارات منتشرشده، سود سال ۱۴۰۴ حدود ۹۰۵ میلیارد تومان و سود تقسیمی حدود ۷۰۰ میلیارد تومان بوده است. این عملکرد، نقطه اتکایی برای بررسی توان سودآوری شرکت است؛ با این ملاحظه که پایداری سود را باید در کنار جریان نقد عملیاتی و نیاز مالی توسعه سنجید. حفظ تعادل میان تقسیم سود و سرمایهگذاری مجدد، میتواند منافع کوتاهمدت و بلندمدت سهامداران را به یکدیگر نزدیک کند.
در این مسیر، استفاده مستمر از کارشناسان و تحلیلگران خبره اهمیت زیادی دارد؛ هم برای ارزیابی پروژهها و انتخاب روش مناسب تأمین مالی و هم برای ارائه تصویری دقیق از عملکرد به بازار، تا اعداد روی تابلو تا حد امکان بازتابدهنده واقعیت اقتصادی شرکت باشند. البته تطابق دائمی قیمت و ارزش تضمینپذیر نیست. نقش تحلیل حرفهای، کاهش ابهام، بهبود تصمیمگیری و ایجاد اعتماد تحلیلی است؛ نه صرفاً حمایت از قیمت سهم.
*آیا شاهد تبدیل شدن کاوان به فملی دوم در سالهای آتی خواهیم بود؟
من این تعبیر را بیش از آنکه یک مقایسه عددی بدانم، بیانگر انتظار برای ظهور یک بازیگر خصوصی اثرگذار در صنعت مس میدانم. از این منظر، کاوان ظرفیت بررسی و توجه دارد؛ زیرا سابقه تولید، زیرساخت معدنی و فرآوری، برنامه افزایش ظرفیت و سرمایهگذاری در بخشهای دیگر زنجیره را در کنار هم قرار داده است. این مؤلفهها میتوانند پایههای رشد بلندمدت باشند.
البته اگر منظور از «فملی دوم»، برابری با شرکت ملی مس در مقیاس ذخایر، تولید و داراییها باشد، اطلاعات فعلی برای چنین نتیجهگیریای کافی نیست. شرکت ملی مس جایگاه و مقیاس متفاوتی دارد و بهتر است این تفاوت، در انتظارات سرمایهگذاران حفظ شود. با این حال، کاوان برای ارزشآفرینی الزاماً نیاز ندارد همان الگوی مقیاس را تکرار کند؛ یک شرکت خصوصی چابک، بهرهور و منضبط نیز میتواند جایگاه متمایز و جذابی در صنعت و بازار سرمایه بسازد.
مسیر رسیدن به این جایگاه، از توسعه ذخایر قابل استخراج، اجرای موفق خط دوم، تأمین خوراک اقتصادی و حفظ بازده سرمایه میگذرد. بهتر است پیشرفت شرکت را با معیارهایی مانند تولید مس محتوی، هزینه تولید هر واحد، عمر ذخایر، جریان نقد عملیاتی و بازده سرمایهگذاری بسنجیم. همراهی متخصصان معدن، مالی و بازار سرمایه نیز کمک میکند فرصتهای رشد به پروژههایی اقتصادی و قابل تأمین مالی تبدیل شوند.
به نظر من، فرصت اصلی کاوان این است که به یک الگوی معتبر از رشد بخش خصوصی در صنعت مس تبدیل شود. اگر توسعه عملیاتی با انضباط مالی و شفافیت همراه بماند، شرکت میتواند بهتدریج وزن بیشتری در صنعت و سبد انتخاب سرمایهگذاران پیدا کند؛ جایگاهی که بر عملکرد واقعی بنا شده و از هر عنوان تبلیغاتی ماندگارتر است.