۲۷/آبان/۱۴۰۵ | ۱۱:۳۸


اقتصادآنلاین: عضو هیئتمدیره اسنپپی با تأکید بر ضرورت تعامل سازنده میان بانک مرکزی و فعالان صنعت پرداخت گفت: با بهرهگیری از تجربه کسبوکارها و طراحی مقررات متناسب با ماهیت و مدل اقتصادی کیف پولهای الکترونیکی، میتوان ضمن تأمین الزامات نظارتی، زمینه توسعه این ابزار پرداخت و افزایش تابآوری زیرساختهای مالی کشور را فراهم کرد.
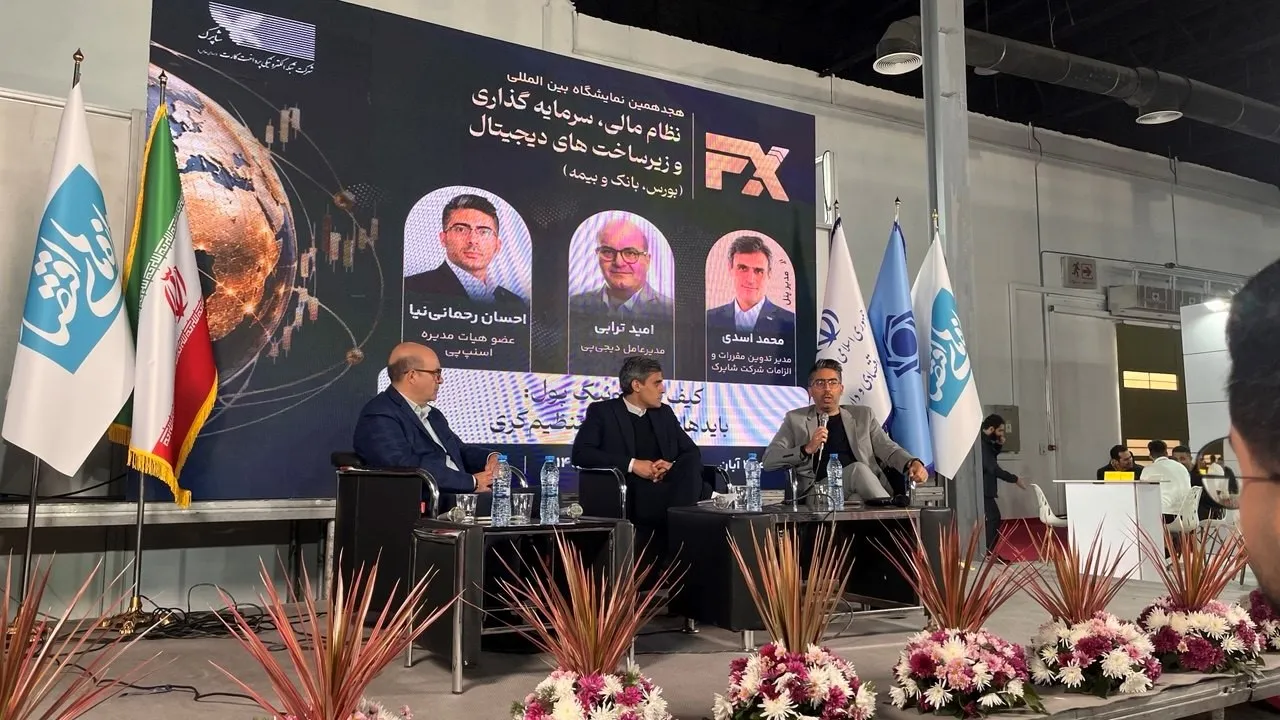
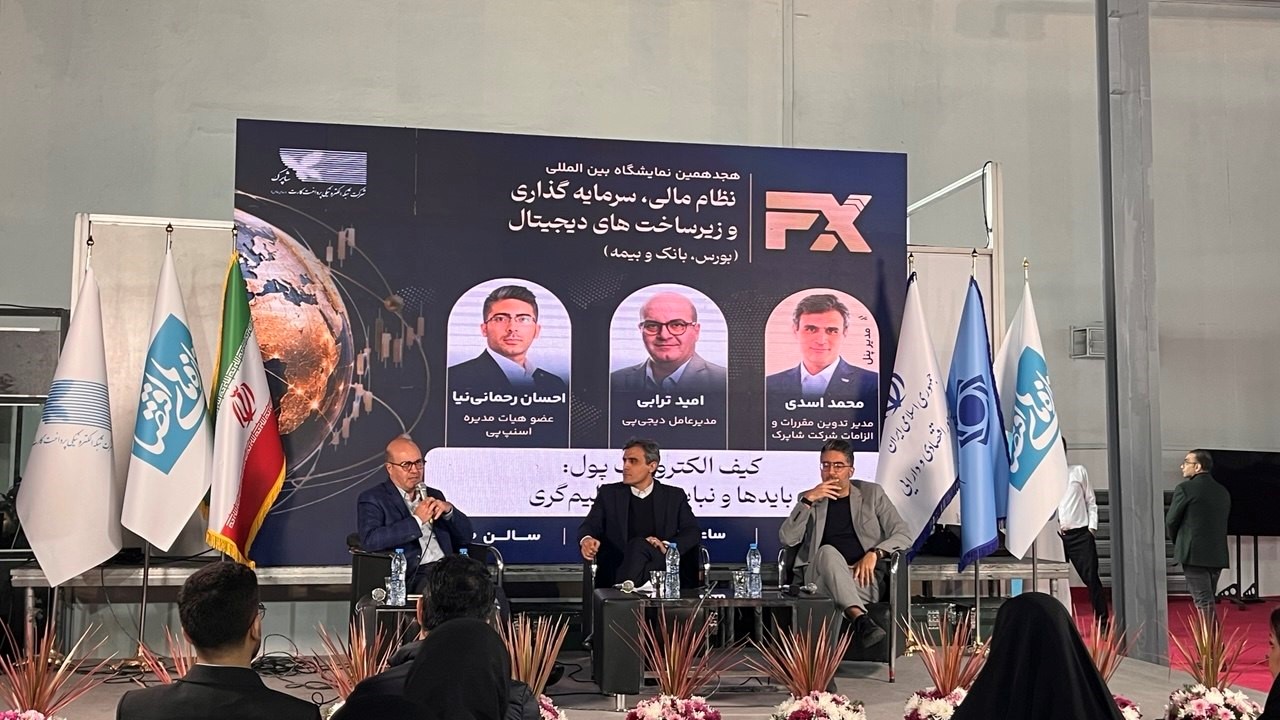
به گزارش اقتصادآنلاین، در نخستین روز از هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال، پنل «کیف الکترونیک پول؛ بایدها و نبایدهای تنظیمگری» با حضور احسان رحمانینیا، عضو هیئتمدیره اسنپپی، امید ترابی، مدیرعامل دیجیپی و محمد اسدی، مدیر تدوین مقررات و الزامات شرکت شاپرک برگزار شد.
احسان رحمانینیا در این نشست با اشاره به اهمیت توسعه کیف پولهای الکترونیکی در شبکه پرداخت کشور اظهار کرد: تجربه کشورهای مختلف نشان میدهد که توسعه کیف پول عمدتاً با هدف کاهش هزینهها و بهبود زیرساختهای پرداخت دنبال شده است. در کنار این اهداف، مدیریت ریسک، نحوه ایفای تعهدات ارائهدهندگان کیف پول در قبال کاربران و شفافیت در گردش منابع مالی نیز از جمله موضوعاتی است که همواره مورد توجه رگولاتورها قرار دارد.
وی افزود: تجربه بینالمللی نشان میدهد که میتوان با طراحی سازوکارهای کنترلی و نظارتی مناسب، ضمن مدیریت ریسکهای این حوزه، مسیر توسعه کسبوکارها را نیز باز نگه داشت. در واقع، نظارت و توسعه باید بهصورت همزمان مورد توجه قرار بگیرند.
عضو هیئتمدیره اسنپپی با اشاره به تجربه مقرراتگذاری کیف پول در سال ۱۳۹۹ ادامه داد: در آن مقطع، بانک مرکزی با رویکردی متفاوت وارد این حوزه شد؛ اما به دلایل مختلف، مدل کسبوکار کیف پول نتوانست به شکل مطلوب توسعه پیدا کند. یکی از نکات مهمی که در تدوین مقررات جدید باید مورد توجه قرار بگیرد، شناسایی مسیر توسعه این کسبوکارها و تفاوت ماهیت آنها با خدمات بانکی است.
رحمانینیا با اشاره به انتشار پیشنویس جدید دستورالعمل کیف پول در وبسایت بانک مرکزی خاطرنشان کرد: رویکرد جدید نسبت به دستورالعمل سال ۱۳۹۹ متفاوت است و انتشار این پیشنویس برای دریافت نظرات فعالان بازار، فرصت مناسبی برای تعامل و تکمیل مقررات فراهم کرده است. به نظر میرسد با گفتوگوی بیشتر میان بانک مرکزی و کسبوکارها بتوان ابعاد توسعهای این دستورالعمل را تقویت کرد.
وی با بیان اینکه کارت بانکی در ایران به دلیل فراگیری و سهولت استفاده، جایگاه تثبیتشدهای دارد، توضیح داد: بیش از ۹۰ درصد مردم به حساب بانکی دسترسی دارند و به همین دلیل، توسعه یک ابزار پرداخت جدید و تبدیل آن به گزینهای فراگیر، نیازمند طراحی مدل اقتصادی و تجربه کاربری مناسب است. کیف پول قرار نیست لزوماً جایگزین کامل کارت بانکی شود، بلکه میتواند در کنار ابزارهای موجود، بخشی از نیازهای پرداخت را پوشش دهد.
عضو هیئتمدیره اسنپپی با اشاره به اهمیت تنوعبخشی به زیرساختهای پرداخت کشور گفت: اتفاقات اخیر نشان داد که نباید تمام زیرساختهای پرداخت به یک شبکه متمرکز وابسته باشند. در این میان، کسبوکارهایی مانند اسنپ و دیجیکالا که زیرساخت کیف پول و موارد استفاده مشخصی در اکوسیستم خود دارند، میتوانند به افزایش تابآوری شبکه پرداخت کمک کنند.
وی ادامه داد: اگر به هر دلیلی شبکه بانکی با اختلال مواجه شود، کیف پولهای فعال در اکوسیستم کسبوکارها میتوانند امکان انجام بخشی از پرداختها را فراهم کنند و به تداوم فعالیتهای اقتصادی کمک کنند. این ظرفیت نشان میدهد که توسعه کیف پول علاوه بر مزایای اقتصادی، از منظر پایداری زیرساختهای پرداخت نیز اهمیت دارد.
رحمانینیا تأکید کرد: توجه به این ظرفیتها میتواند در تدوین دستورالعمل جدید مورد استفاده قرار بگیرد و زمینه توسعه زیرساختهای متنوعتر پرداخت را فراهم کند.
رحمانینیا در ادامه با اشاره به اهمیت دغدغههای بانک مرکزی در حوزه مبارزه با پولشویی و مدیریت ریسک بیان کرد: این دغدغهها در تمام دنیا وجود دارند و برای مدیریت آنها نیز سازوکارهای مشخصی طراحی شده است. برای مثال، در برخی مقررات اروپایی نگهداری اطلاعات تراکنشها به مدت پنج سال و ایجاد امکان ردیابی عملیات مالی مورد توجه قرار گرفته است.
وی افزود: میتوان سازوکارهایی طراحی کرد که ارائهدهندگان کیف پول، تراکنشهای مشکوک را شناسایی و گزارش کنند و اطلاعات مورد نیاز برای نظارت در اختیار بانک مرکزی قرار بگیرد. به نظر میرسد پیشنویس جدید از نظر توجه به حوزه ریسک، ظرفیت مناسبی دارد و با تکمیل سازوکارهای گزارشدهی میتوان آن را به چارچوبی کاربردیتر تبدیل کرد.
عضو هیئتمدیره اسنپپی با اشاره به نظریه نمایندگی در ادبیات مالی توضیح داد: یکی از راههای کاهش نگرانی میان طرفهای مختلف، افزایش شفافیت و افشای اطلاعات است. کسبوکارها میتوانند با ارائه گزارشهای مستمر، اطلاعات لازم درباره فعالیتهای خود را در اختیار نهاد ناظر قرار دهند و زمینه شکلگیری اعتماد متقابل را فراهم کنند.
وی با اشاره به تجربههای بینالمللی ادامه داد: یکی از موضوعات مهم برای بانکهای مرکزی، تعریف شاخصهای یکسان و شفاف برای ارزیابی عملکرد کیف پولهاست. برای مثال، باید مشخص باشد که شاخصهایی مانند مانده کیف پول با چه تعریفی محاسبه و گزارش میشوند تا اطلاعات ارائهشده از سوی کسبوکارهای مختلف قابلیت مقایسه داشته باشند.
رحمانینیا خاطرنشان کرد: ارائهدهندگان کیف پول آمادگی دارند اطلاعات دقیق و مستمر در اختیار بانک مرکزی قرار دهند. نکته مهم این است که این گزارشها در فرآیند نظارت مورد استفاده قرار بگیرند و امکان پایش مستمر فعالیتها را فراهم کنند. هرچه این تعامل و تبادل اطلاعات بیشتر شود، فاصله میان کسبوکارها و رگولاتور کاهش پیدا میکند و زمینه برای توسعه خدمات نیز فراهمتر خواهد شد.
عضو هیئتمدیره اسنپپی در بخش دیگری از سخنان خود به موضوع خدمات اعتباری در پیشنویس جدید بانک مرکزی اشاره کرد و گفت: استفاده از منابعی که کاربران در کیف پول قرار میدهند برای اعتباردهی، موضوعی است که باید از منظر مدیریت ریسک و صیانت از حقوق کاربران مورد توجه قرار بگیرد؛ اما لازم است حدود و مصادیق خدمات اعتباری ارائهدهندگان کیف پول نیز بهصورت دقیق مشخص شود.
وی افزود: باید روشن باشد که محدودیتهای مربوط به خدمات اعتباری دقیقاً شامل چه فعالیتهایی میشود؛ برای مثال، آیا ارائهدهنده کیف پول نمیتواند محصولات خود را بهصورت اقساطی عرضه کند یا اینکه محدودیت فقط به تسهیلات و اعتبارهای بانکی مربوط میشود؟ شفافیت در این زمینه به کسبوکارها کمک میکند تا با شناخت دقیق الزامات، مدلهای خدماتی خود را توسعه دهند.
رحمانینیا با تأکید بر اهمیت مدل اقتصادی در توسعه کیف پول اظهار کرد: برای اینکه کیف پول به ابزاری فراگیر تبدیل شود، باید اقتصاد این کسبوکار بهدرستی دیده شود. ارائهدهندگان خدمات باید بتوانند با برخورداری از اختیارات لازم، مدل اقتصادی مناسبی طراحی کنند و برای استفاده کاربران از کیف پول انگیزه ایجاد کنند.
وی پذیرندگی را یکی دیگر از موضوعات مهم در توسعه این ابزار پرداخت دانست و افزود: بخش قابلتوجهی از تراکنشهای مورد بحث در حوزه کیف پول، پرداختهای خرد با مبالغ پایین هستند. در این زمینه، میتوان با بررسی دقیق ریسکها و تعیین الزامات متناسب، ظرفیت بیشتری برای توسعه پذیرندگی کیف پول ایجاد کرد.
عضو هیئتمدیره اسنپپی ادامه داد: بانک مرکزی میتواند انتظارات و الزامات خود را بهروشنی برای فعالان این حوزه مشخص کند و کسبوکارها نیز متعهد شوند که این الزامات را بهطور کامل رعایت کنند. چنین رویکردی میتواند به توسعه پذیرندگی، تنوعبخشی به زیرساخت پرداخت و بهبود تجربه کاربران منجر شود.
رحمانینیا با تأکید بر اهمیت ادامه گفتوگو میان بانک مرکزی و فعالان صنعت پرداخت خاطرنشان کرد: به نظر میرسد زمینه مناسبی برای تعامل بیشتر وجود دارد. با همراهی بانک مرکزی و استفاده از تجربه کسبوکارهایی که در حال حاضر کیف پولهای فعال دارند، میتوان پیشنویس موجود را به چارچوبی کاملتر تبدیل کرد؛ چارچوبی که هم دغدغههای نظارتی را پوشش دهد و هم امکان توسعه اقتصادی و عملیاتی کیف پول را فراهم کند. هدف نهایی باید این باشد که کیف پول به محصولی قابل اتکا و پرکاربرد در شبکه پرداخت کشور تبدیل شود.
امید ترابی، مدیرعامل دیجیپی، نیز در این نشست با تأکید بر ضرورت تغییر نگاه رگولاتور به کیف پولهای الکترونیکی گفت: تا پیش از بروز اختلالات و بحرانهای اخیر و حملاتی که زیرساختهای بانکی کشور با آن مواجه شدند، اهمیت کیف پول بهعنوان یک ابزار جایگزین در شبکه پرداخت به اندازه کافی احساس نشده بود.
وی افزود: اگر دستورالعمل کیف پول سال ۱۳۹۹ را بررسی کنیم، میبینیم که میتوان تقریباً تمام مفاد آن را با جایگزین کردن عبارت «سپرده بانکی» بهجای «کیف پول» استفاده کرد. این موضوع نشان میدهد که در آن مقطع، تفاوت ماهیت کیف پول با محصولات بانکی بهدرستی در نظر گرفته نشده بود.
مدیرعامل دیجیپی با اشاره به حجم بالای تراکنشهای خرد در شبکه پرداخت کشور ادامه داد: بخش قابلتوجهی از تراکنشهای کارتی، مبالغ پایینی دارند و ضرورتی ندارد تمام این پرداختها وارد زنجیره پیچیده تسویه بانکی شوند. کیف پول میتواند برای چنین پرداختهایی راهکار مناسبتری باشد و بخشی از فشار موجود بر شبکه بانکی را کاهش دهد.
ترابی با تأکید بر ضرورت انعطاف در مقرراتگذاری خاطرنشان کرد: ارائهدهندگان بزرگ کیف پول، از جمله دیجیپی و اسنپپی، نسبت به ریسک اعتباری و اعتباری که نزد کاربران دارند حساس هستند و آمادگی دارند الزامات منطقی و قابل اجرای بانک مرکزی را بپذیرند؛ اما مقررات باید بهگونهای تدوین شود که امکان اجرای آن وجود داشته باشد.
وی با اشاره به تفاوت مدلهای کسبوکار در حوزه کیف پول توضیح داد: ممکن است مهمترین مزیت کیف پول در یک پلتفرم، تسهیل پرداخت مشتری باشد، در پلتفرمی دیگر بازگشت سریع وجه و خرید مجدد اهمیت داشته باشد و در کسبوکاری دیگر، استفاده از بازپرداخت نقدی یا پرداختهای مستمر مزیت اصلی محسوب شود. بنابراین، مقرراتگذار باید این تفاوتها و انگیزههای متنوع کسبوکارها را به رسمیت بشناسد.
مدیرعامل دیجیپی در بخش دیگری از سخنان خود، تغییر رویکرد پیشنویس جدید نسبت به دستورالعمل سال ۱۳۹۹ را یکی از نقاط مثبت آن دانست و گفت: در دستورالعمل قبلی، تمام تراکنشهای کیف پول عملاً به یک سوئیچ متمرکز و حاکمیتی وابسته شده بود؛ رویکردی که بیشتر به معماری شبکه شتاب شباهت داشت.
وی افزود: در پیشنویس جدید، این نگاه تا حد زیادی کنار گذاشته شده و پذیرفته شده است که کیف پولها بتوانند تراکنشهای خود را در اکوسیستم اختصاصیشان انجام دهند و قرار نیست تمام تراکنشها از یک سوئیچ مرکزی عبور کنند. در مقابل، نظارت به شکل پسینی و از طریق گزارشهایی که ارائهدهندگان خدمات در اختیار رگولاتور قرار میدهند، در نظر گرفته شده است.
ترابی با اشاره به ضرورت تعیین دقیق الزامات گزارشدهی و نظارت ادامه داد: بانک مرکزی باید مشخص کند چه اطلاعاتی، با چه شاخصهایی و در چه بازه زمانی باید گزارش شود. همچنین لازم است میان الزامات نظارتی و حجم و ماهیت فعالیت ارائهدهندگان مختلف تناسب وجود داشته باشد.
وی با انتقاد از ورود بیش از اندازه رگولاتور به جزئیات مدل کسبوکارها بیان کرد: یکی از مشکلات برخی دستورالعملهای گذشته این بود که به نظر میرسید بیشتر از نگاه مهندسان و معماران سیستم نوشته شدهاند تا از منظر نیازهای واقعی کسبوکار. در دستورالعمل جدید این رویکرد تا حدودی اصلاح شده، اما همچنان باید به این نکته توجه شود که رگولاتور نباید برای نحوه اداره و اقتصادی کردن کسبوکارها تصمیمگیری کند.
مدیرعامل دیجیپی تأکید کرد: برای مثال، اینکه منابع کیف پول در چه محلی نگهداری شوند و ارائهدهنده خدمات برای مدیریت ریسک و منابع خود از چه ابزارهای مالی مورد تأیید رگولاتور استفاده کند، نباید بدون توجه به نیازهای عملیاتی کسبوکارها تعیین تکلیف شود. مهم این است که مجموع منابع کیف پول شفاف باشد و الزامات نظارتی رعایت شود.
ترابی در پایان با اشاره به ضرورت اعتماد متقابل میان رگولاتور و فعالان این حوزه گفت: بانک مرکزی باید نگرانیها و الزامات خود را بهصورت شفاف اعلام کند و در مقابل، به کسبوکارها فرصت دهد تا با حداقل الزامات ضروری فعالیت کنند و پس از بررسی نتایج، درباره اصلاحات احتمالی تصمیمگیری شود. به اعتقاد من، در شرایط بحرانی کیف پول میتواند جایگزین مهمی برای شبکه پرداخت باشد؛ اما در شرایط عادی باید بتواند با ابزارهای پرداخت موجود و کسبوکارهای بزرگی مانند اسنپ و دیجیکالا رقابت کند. این رقابت بدون وجود مدل اقتصادی مناسب و آزادی عمل کسبوکارها امکانپذیر نیست.