۰۹/آبان/۱۴۰۵ | ۲۲:۳۳


اقتصادآنلاین: در پنل «مالیات در اقتصاد پلتفرمی؛ قواعد سنتی برای کسبوکارهای جدید»، فعالان اقتصاد دیجیتال و نمایندگان بخش خصوصی و مجلس درباره اجرای سامانه مؤدیان، خلأهای قانونی، نحوه شناسایی درآمد پلتفرمها و ضرورت بازنگری در قواعد مالیاتی کسبوکارهای نوین گفتوگو کردند.
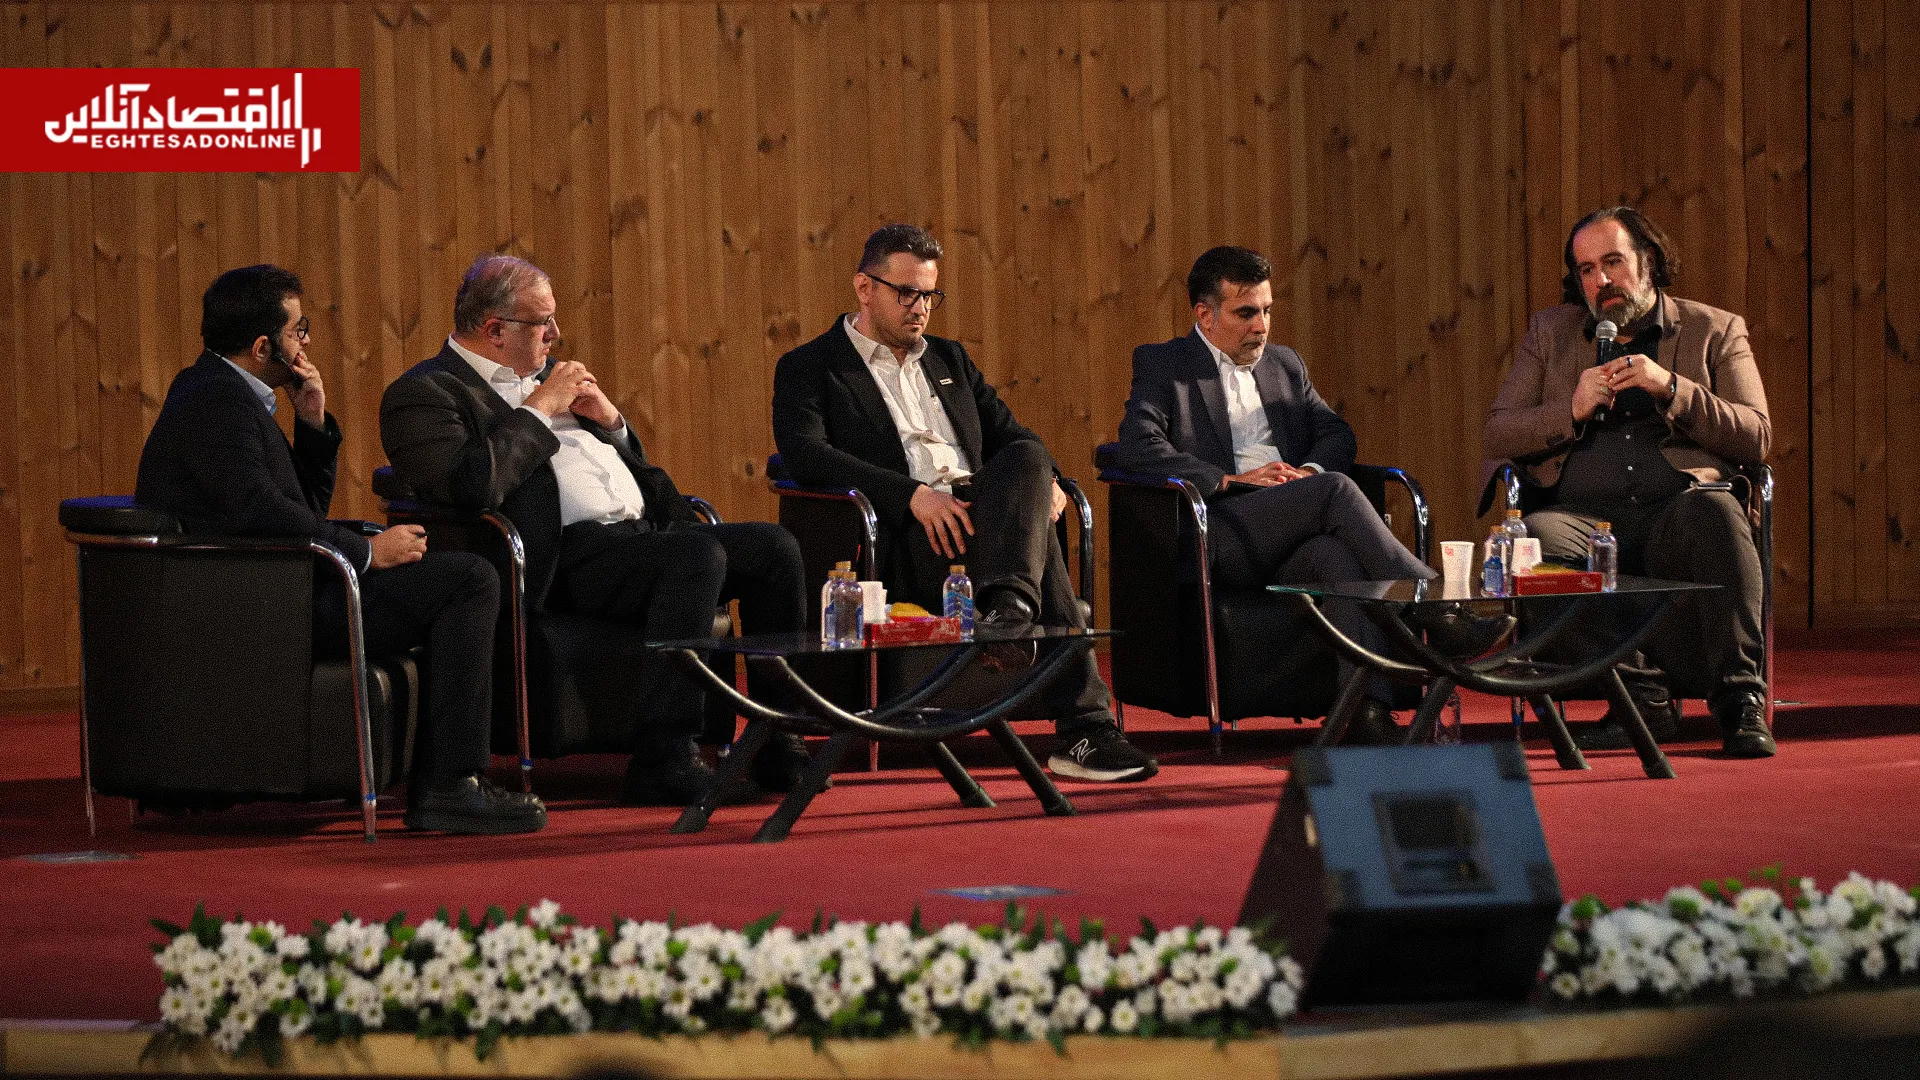
به گزارش اقتصادآنلاین، سومین پنل همایش «تنظیمگری در عصر پلتفرمها» با نام «مالیات در اقتصاد پلتفرمی؛ قواعد سنتی برای کسبوکارهای جدید» دیروز، شنبه ۹ آبان، به میزبانی اقتصادآنلاین در کتابخانه ملی ایران برگزار شد.
در این پنل سجاد انصاری، مدیرعامل تکنولایف، بهداد مبینی، مدیرعامل اکوگلد، احسان سقایی، معاون اقتصادی و برنامهریزی اتاق اصناف ایران و سید فرید موسوی، نماینده مجلس شورای اسلامی و عضو کمیسیون اقتصادی، دیدگاههای خود را درباره چالشهای مالیاتی اقتصاد پلتفرمی بیان کردند.
سجاد انصاری درباره مشکلات اجرای قانون پایانههای فروشگاهی و سامانه مؤدیان گفت: یکی از مسائل اساسی پلتفرمها، اجرای قانونی است که از ابتدا امکان اجرای کامل آن وجود نداشته و با وجود تسهیلاتی که بعداً برای برخی کسبوکارها در نظر گرفته شد، مشکلات پلتفرمها همچنان بدون راهحل باقی مانده است.
وی با اشاره به تفاوت میان پلتفرم و فروشنده افزود: سازمان امور مالیاتی از پلتفرم انتظار دارد مسائلی مانند صورتحسابهای فاقد اعتبار یا فرار مالیاتی فروشندگان را کنترل کند؛ در حالی که پلتفرم در ساختار مارکتپلیس، حقالعملکار است و فروش متعلق به فروشندهای است که کالا را عرضه میکند.
انصاری گفت: در برخی موارد، سازمان امور مالیاتی فروش انجامشده در مارکتپلیس را متعلق به پلتفرم میداند، مگر آنکه فروشنده شخصاً اعلام کند که فروش برای او بوده است. این مسئله در جلسات مختلف با مسئولان سازمان امور مالیاتی مطرح شده، اما حل آن به زمان رسیدگی و نظر ممیز مالیاتی واگذار شده است.
مدیرعامل تکنولایف درباره پیامد این رویه افزود: نمیتوان از ممیز مالیاتی انتظار داشت مسئولیت تصمیمی را بپذیرد که در سطوح بالاتر سازمان نیز راهحل مشخصی برای آن پیدا نشده است. از سوی دیگر، ساختاری برای رسیدگی تخصصی به مشکلات مالیاتی پلتفرمها وجود ندارد.
وی با اشاره به بیاعتبار اعلامشدن برخی صورتحسابها پس از انجام معامله گفت: ممکن است یک کسبوکار از تأمینکنندهای خرید کند و سازمان امور مالیاتی دو سال بعد صورتحساب او را فاقد اعتبار تشخیص دهد. در چنین شرایطی، علاوه بر نپذیرفتن مالیات ارزش افزوده، جرایمی نیز متوجه کسبوکار میشود؛ در حالی که هنگام معامله، تأمینکننده از نظر سازمان دارای اعتبار بوده است.
انصاری افزود: حاشیه سود برخی پلتفرمها در حدود یک تا یکونیم درصد است، اما مطالبه ۱۰ درصد مبلغ معامله میتواند ادامه فعالیت آنها را تحت تأثیر قرار دهد. اگر سازمان درباره بیاعتباری یک مجموعه بهموقع اطلاعرسانی کند، پلتفرم میتواند از آن زمان مسئولیت خود را بپذیرد، اما پیشبینی وضعیت مالیاتی یک فروشنده در دو سال آینده امکانپذیر نیست.
بهداد مبینی درباره وضعیت مالیاتی پلتفرمهای طلا و نقره گفت: بخش بزرگی از بازار طلا و نقره بهصورت غیررسمی فعالیت میکند، اما فشار مالیاتی بیشتر متوجه کسبوکارهای شفافی است که فعالیت آنها قابل مشاهده و رهگیری است.
وی درباره مشکلات تأمین رسمی طلا و نقره افزود: بسیاری از فروشندگان حاضر نیستند معامله خود را در سامانه مؤدیان ثبت کنند؛ بنابراین پلتفرم ناچار است کالا را از مسیرهایی مانند بورس کالا و با قیمت بالاتر تهیه کند. این شرایط، قدرت رقابت پلتفرم رسمی را در برابر فعالان غیررسمی کاهش میدهد.
مبینی گفت: اکوگلد نقره را بهصورت رسمی خریداری و با فاکتور رسمی عرضه میکند و به همین دلیل باید ۱۰ درصد مالیات ارزش افزوده بپردازد؛ در حالی که بخش قابلتوجهی از نقره موجود در بازار، بهویژه محصولات خارجی، بدون پرداخت این مالیات معامله میشود.
مدیرعامل اکوگلد افزود: در مواردی پول به کیف پول کاربر وارد میشود، اما کاربر هیچ طلا یا نقرهای خریداری نمیکند و پس از مدتی وجه خود را برداشت میکند. با این حال، ممکن است همین ورود پول برای پلتفرم درآمد شناسایی شود. همچنین ضرر ناشی از کاهش قیمت طلا در فاصله خرید و تحویل نیز در محاسبات مورد توجه قرار نمیگیرد.
احسان سقایی درباره تفاوت مالیاتستانی از کسبوکارهای سنتی و آنلاین گفت: مبنای قوانین مالیاتی برای کسبوکارهای فیزیکی و مجازی تفاوت زیادی ندارد، اما روش اجرای قوانین و دستورالعملها باعث شکلگیری مشکلات متعدد برای کسبوکارهای آنلاین شده است.
وی با اشاره به تغییر مدلهای کسبوکار افزود: تعاریف موجود در قانون تجارت الکترونیکی متناسب با تحولاتی که در اقتصاد دیجیتال رخ داده، بهروز نشده است. نقش بازیگران تغییر کرده یا با یکدیگر تلفیق شده و ممکن است یک پلتفرم بهطور همزمان چند نقش متفاوت داشته باشد.
سقایی گفت: نقش هر بازیگر باید بهصورت دقیق مشخص شود تا میزان و نوع مالیاتی که باید پرداخت کند نیز روشن باشد. ادامه استفاده از شیوهنامهها و تعاریف قدیمی، ابهامهای مالیاتی کسبوکارهای جدید را افزایش میدهد.
معاون اقتصادی و برنامهریزی اتاق اصناف ایران افزود: فعالان این حوزه بهتر از هر مجموعه دیگری مشکلات و راهحلهای اقتصاد دیجیتال را میشناسند. اتحادیه کسبوکارهای مجازی و اتاق اصناف میتوانند با تشکیل کارگروههای مشترک میان دولت و بخش خصوصی، دستورالعملهایی قابلاجرا و متناسب با واقعیت بازار تدوین کنند.
وی گفت: دستورالعملهای اجرایی باید متناسب با نیاز بازار بهطور مستمر بهروز شوند؛ زیرا صرف تدوین مقرراتی که قابلیت اجرا ندارند، کمکی به حل مشکلات کسبوکارها نخواهد کرد.
سید فرید موسوی درباره عقبماندگی سیاستگذاری از تحولات فناوری گفت: فناوری وارد زندگی و سازوکارهای اقتصادی شده و هر روز مدلهای تازهای از کسبوکار شکل میگیرد، اما سرعت بهروزرسانی سیاستهای اقتصادی بسیار کمتر از سرعت پیشرفت فناوری است.
وی افزود: مشکلات موجود تنها به اجرای قوانین محدود نمیشود؛ در حوزه قانونگذاری، نظامهای اجرایی، آییننامهها و زیرساختها نیز ایرادهایی وجود دارد که باید پذیرفته و برطرف شود.
موسوی درباره اعمال قواعد سنتی در اقتصاد دیجیتال گفت: اصول مالیاتستانی مانند شناسایی مؤدی، تفکیک پایه مالیاتی، عدالت، شفافیت و هزینه تمکین ثابت است، اما نمیتوان این اصول را با ابزارهای صد سال گذشته در اقتصاد امروز اجرا کرد.
نماینده مجلس شورای اسلامی افزود: سازمان امور مالیاتی نمیتواند خارج از قانون از بخشی از درآمد دولت صرفنظر کند؛ بنابراین در مواردی که قانون پاسخگوی مدلهای جدید کسبوکار نیست، اصلاح صریح قانون ضرورت دارد. حتی در حقالعملکاری سنتی نیز خلأهایی وجود دارد و این چالش در اقتصاد دیجیتال پیچیدهتر میشود.
وی با اشاره به تجربه سایر کشورها گفت: کشورهای مختلف در سالهای اخیر سازوکارهای تازهای برای مالیات پلتفرمها ایجاد کردهاند و ایران نیز میتواند متناسب با شرایط اقتصادی خود از این تجربهها استفاده کند. سازمان امور مالیاتی در توسعه برخی زیرساختها اقدامات مناسبی انجام داده، اما در سیاستگذاری مالیاتی برای پدیدههای نوظهور با کندی حرکت میکند.
موسوی افزود: اقتصاد دیجیتال یکی از راههای برونرفت از وضعیت نامطلوب اقتصادی است و نمیتوان شرکتهای مبتنی بر فناوری را با همان نگاه سنتی به کسبوکارها ارزیابی کرد. حمایت از این شرکتها، علاوه بر توسعه اقتصاد دیجیتال، در ایجاد اشتغال و گسترش عدالت سرزمینی نیز مؤثر است.
سجاد انصاری درباره فوریت حل مشکلات مالیاتی پلتفرمها گفت: برخلاف برخی حوزهها که یک پلتفرم میتواند درباره ورود یا واردنشدن به آنها تصمیم بگیرد، مالیات با تمام فعالیتهای کسبوکار ارتباط دارد و هر فروش میتواند در آینده هزینه و جرایمی ایجاد کند که ادامه فعالیت پلتفرم را متوقف سازد.
وی افزود: تأخیر در حل این مسائل به حیات و ممات پلتفرمها مربوط است. اگر ادامه فعالیت یک مارکتپلیس بهدلیل ریسکهای مالیاتی توجیه اقتصادی نداشته باشد، توقف آن به از بین رفتن فرصتهای شغلی مستقیم و غیرمستقیم منجر میشود.
سید فرید موسوی درباره پیگیری مشکلات مطرحشده گفت: اگر گزارش مکتوب چالشهای مالیاتی پلتفرمها به کمیسیون اقتصادی مجلس ارائه شود، دوشنبه هفته بعد جلسهای با حضور سازمان امور مالیاتی تشکیل خواهد شد تا مشخص شود کدام مسائل به اصلاح قانون، قانونگذاری جدید یا اصلاح رویههای اجرایی نیاز دارد.
وی افزود: کمیسیون اقتصادی مجلس آماده است با مشارکت فعالان بخش خصوصی و براساس یک پیشنهاد مشخص، ظرفیتهای قانونی و اجرایی را برای کاهش مشکلات مالیاتی اقتصاد پلتفرمی به کار بگیرد.
احسان سقایی در پایان گفت: برای رسیدن به نتایج عملیاتیتر، لازم است در نشستهای بعدی مسئولان و ممیزان سازمان امور مالیاتی نیز حضور داشته باشند.
بهداد مبینی نیز افزود: در کسبوکارهای آنلاین، اتفاق غیرمترقبه این است که فعال اقتصادی صبح به محل کار خود برود و با مشکل تازهای مواجه نشود؛ با این حال امیدواریم دستکم از سال آینده، مشکلات مالیاتی از فهرست چالشهای اصلی پلتفرمها خارج شده باشد.