



یارانه مسکن به جیب پردرآمدها رفت | روایت وزارت راه از خطای سیاستهای حمایتی
اقتصادآنلاین: بخشی از منابعی که قرار بود به خانهدار شدن خانوارهای نیازمند کمک کند، در سالهای گذشته به گروههای پردرآمد رسیده است. این موضوع را مدیرکل دفتر اقتصاد مسکن وزارت راه و شهرسازی در نشست بررسی طرح جامع مسکن مطرح کرده؛ نشستی که در آن، ناکارآمدی برخی سیاستهای حمایتی، هزینه واقعی واگذاری زمین و مشکلات تأمین مالی مسکن مورد بررسی قرار گرفت.
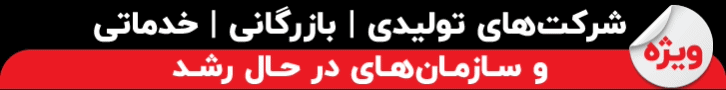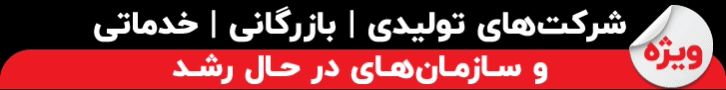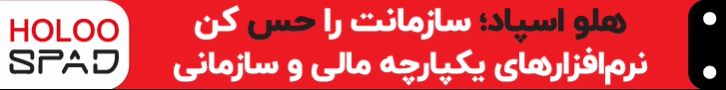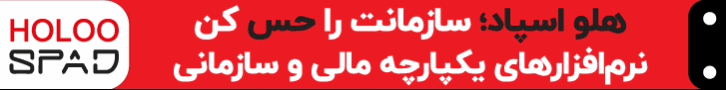
مسکن و شهرسازی: نرگس رزبان، مدیرکل دفتر اقتصاد مسکن وزارت راه و شهرسازی، با استناد به اطلاعات ارائهشده از سوی سازمان برنامه گفت گروه قابلتوجهی از افرادی که در سالهای گذشته در طرحهای حمایتی مسکن ثبتنام کرده و واجد شرایط شناخته شدهاند، از گروههای پردرآمد بودهاند.
او با اشاره به اینکه مشکل تأمین مسکن خانوارهای کمدرآمد همچنان پابرجاست، خواستار بازنگری در نحوه توزیع منابع محدود یارانهای شد.
یارانهها به چه کسانی رسیده است؟
به گفته رزبان، با وجود حمایتهای گسترده دولت در سالهای گذشته، بخشی از منابع به گروههایی اختصاص یافته که از توان مالی بیشتری برخوردار بودهاند. این در حالی است که سیاستهای حمایتی مسکن، بر اساس اصل ۳۱ قانون اساسی، باید به تأمین مسکن گروههای نیازمند، بهویژه خانوارهای کمدرآمد، کمک کنند.
مدیرکل دفتر اقتصاد مسکن این پرسش را مطرح کرد که آیا مسیر گذشته در تخصیص یارانهها و تأمین زمین درست بوده و چگونه میتوان آن را اصلاح کرد.
زمین رایگان هم هزینه دارد
بخش دیگری از اظهارات این مقام وزارت راه به سیاست واگذاری زمین اختصاص داشت. رزبان توضیح داد که حتی اگر زمین بهصورت رایگان در اختیار متقاضیان قرار گیرد، هزینه آمادهسازی، ایجاد زیرساخت و تأمین خدمات شهری از بین نمیرود.
به گفته او، صرف الحاق زمین به محدوده شهرها نیز تضمین نمیکند که زمینهای جدید در نهایت به دست خانوارهای هدف برسند.
محمود اولاد، مجری طرح جامع مسکن، نیز در همین نشست تأکید کرد که نمیتوان هر زمینی را بدون توجه به نیاز واقعی شهرها و ظرفیت توسعه شهری وارد محدوده ساختوساز کرد. او گفت زمین در دهههای گذشته در مواردی به ابزاری برای تأمین مالی دستگاهها و نهادها تبدیل شده است.
چرا خانههای ساختهشده وارد بازار نمیشوند؟
در این نشست، احسان اصغرزاده، نماینده بانک مسکن، به یکی دیگر از مشکلات سیاستهای گذشته اشاره کرد. به گفته او، در مقاطعی تسهیلات قابلتوجهی به سازندگان پرداخت شد و واحدهای مسکونی نیز ساخته شدند، اما سازوکار کافی برای الزام سازندگان به فروش واحدها و تسویه تسهیلات وجود نداشت.
در نتیجه، بخشی از مطالبات بانکها وصول نشد و مشکلات مالی آنها افزایش یافت.
ناصر خیابانی، اقتصاددان حاضر در نشست، نیز با انتقاد از اتکای صرف به مالیات خانههای خالی گفت این سیاست بهتنهایی نتوانسته مشکل عرضه مسکن را حل کند. به گفته او، در برخی شرایط، منافع اقتصادی خالی نگه داشتن واحد برای مالک از اجاره دادن آن بیشتر است و بدون اصلاح این انگیزهها نمیتوان انتظار داشت جریمه مالیاتی بهتنهایی عرضه را افزایش دهد.
سالانه ۱۲ میلیارد دلار برای ساخت ۵۰۰ هزار مسکن
در بخش دیگری از نشست، مجتبی نقدی، کارشناس تأمین مالی، اعلام کرد برآوردهای مربوط به ساخت سالانه حدود ۵۰۰ هزار واحد مسکونی، از نیاز مالی نزدیک به ۱۲ میلیارد دلار حکایت دارد.
او با اشاره به محدودیت منابع عمومی و کاهش قدرت خرید خانوارها، استفاده از ابزارهایی مانند صندوقهای زمین و ساختمان، خرید متری مسکن و اوراق بازار سرمایه را از گزینههای قابل بررسی دانست؛ هرچند تأکید کرد این ابزارها بهتنهایی نمیتوانند مشکلات اقتصاد کلان را برطرف کنند.
سارا جلالی، معاون اداره عملیات اعتباری بانک مرکزی، نیز گفت تأمین مالی بانکمحور دیگر بهتنهایی پاسخگوی نیازهای بخش مسکن نیست. او خواستار توجه بیشتر به مسکن استیجاری، مشارکت بخش خصوصی و روشهای متنوع تأمین مالی شد.
نشست کارشناسی طرح جامع مسکن با هدف بررسی سیاستهای این بخش تا افق ۱۴۱۵ برگزار شد. آنچه از مباحث مطرحشده برمیآید، ضرورت بازنگری در شیوه حمایت دولت از بازار مسکن است؛ بهویژه اینکه منابع محدود حمایتی چگونه تخصیص یابند و چه سازوکاری تضمین کند که منافع آنها به خانوارهای هدف برسد.
منبع: اقتصاد آنلاین
آخرین اخبار
پربینندهترین
وب گردی
۰۹/آبان/۱۴۰۵ | ۰۸:۰۰
۰۹/آبان/۱۴۰۵ | ۰۷:۰۴
۰۹/آبان/۱۴۰۵ | ۰۵:۵۵
۰۸/آبان/۱۴۰۵ | ۲۳:۳۷
نسوز طلاتودی تحلیل طلا ایران بروکر خدمات سئو خرید خودرو بلیط هواپیما بلوک هبلکس مزایده خودرو درب آسانسور قیمت کامیون بیت مسترینگ خرید جاروبرقی ساندویچ پانل درب ضد حریق موتور ماتودرایو بلیط طلایی کلش طلاسی (Talasea) خرید اقساطی خودرو قیمت طلای آب شده استعلام آنلاین از اینجا خرید کامیونت اقساطی خرید بیمه موتور با اپلیکیشن بهترین کترینگ های سازمانی چاپ و بستهبندی نقش پلیمر خرید اکانت chatgpt از دیکاردو
آخرین اخبار
پربینندهترین
وب گردی
۰۹/آبان/۱۴۰۵ | ۰۸:۰۰
۰۹/آبان/۱۴۰۵ | ۰۷:۰۴
۰۹/آبان/۱۴۰۵ | ۰۵:۵۵
۰۸/آبان/۱۴۰۵ | ۲۳:۳۷
نسوز طلاتودی تحلیل طلا ایران بروکر خدمات سئو خرید خودرو بلیط هواپیما بلوک هبلکس مزایده خودرو درب آسانسور قیمت کامیون بیت مسترینگ خرید جاروبرقی ساندویچ پانل درب ضد حریق موتور ماتودرایو بلیط طلایی کلش طلاسی (Talasea) خرید اقساطی خودرو قیمت طلای آب شده استعلام آنلاین از اینجا خرید کامیونت اقساطی خرید بیمه موتور با اپلیکیشن بهترین کترینگ های سازمانی چاپ و بستهبندی نقش پلیمر خرید اکانت chatgpt از دیکاردو
