۲۶/مهر/۱۴۰۵ | ۰۱:۰۰



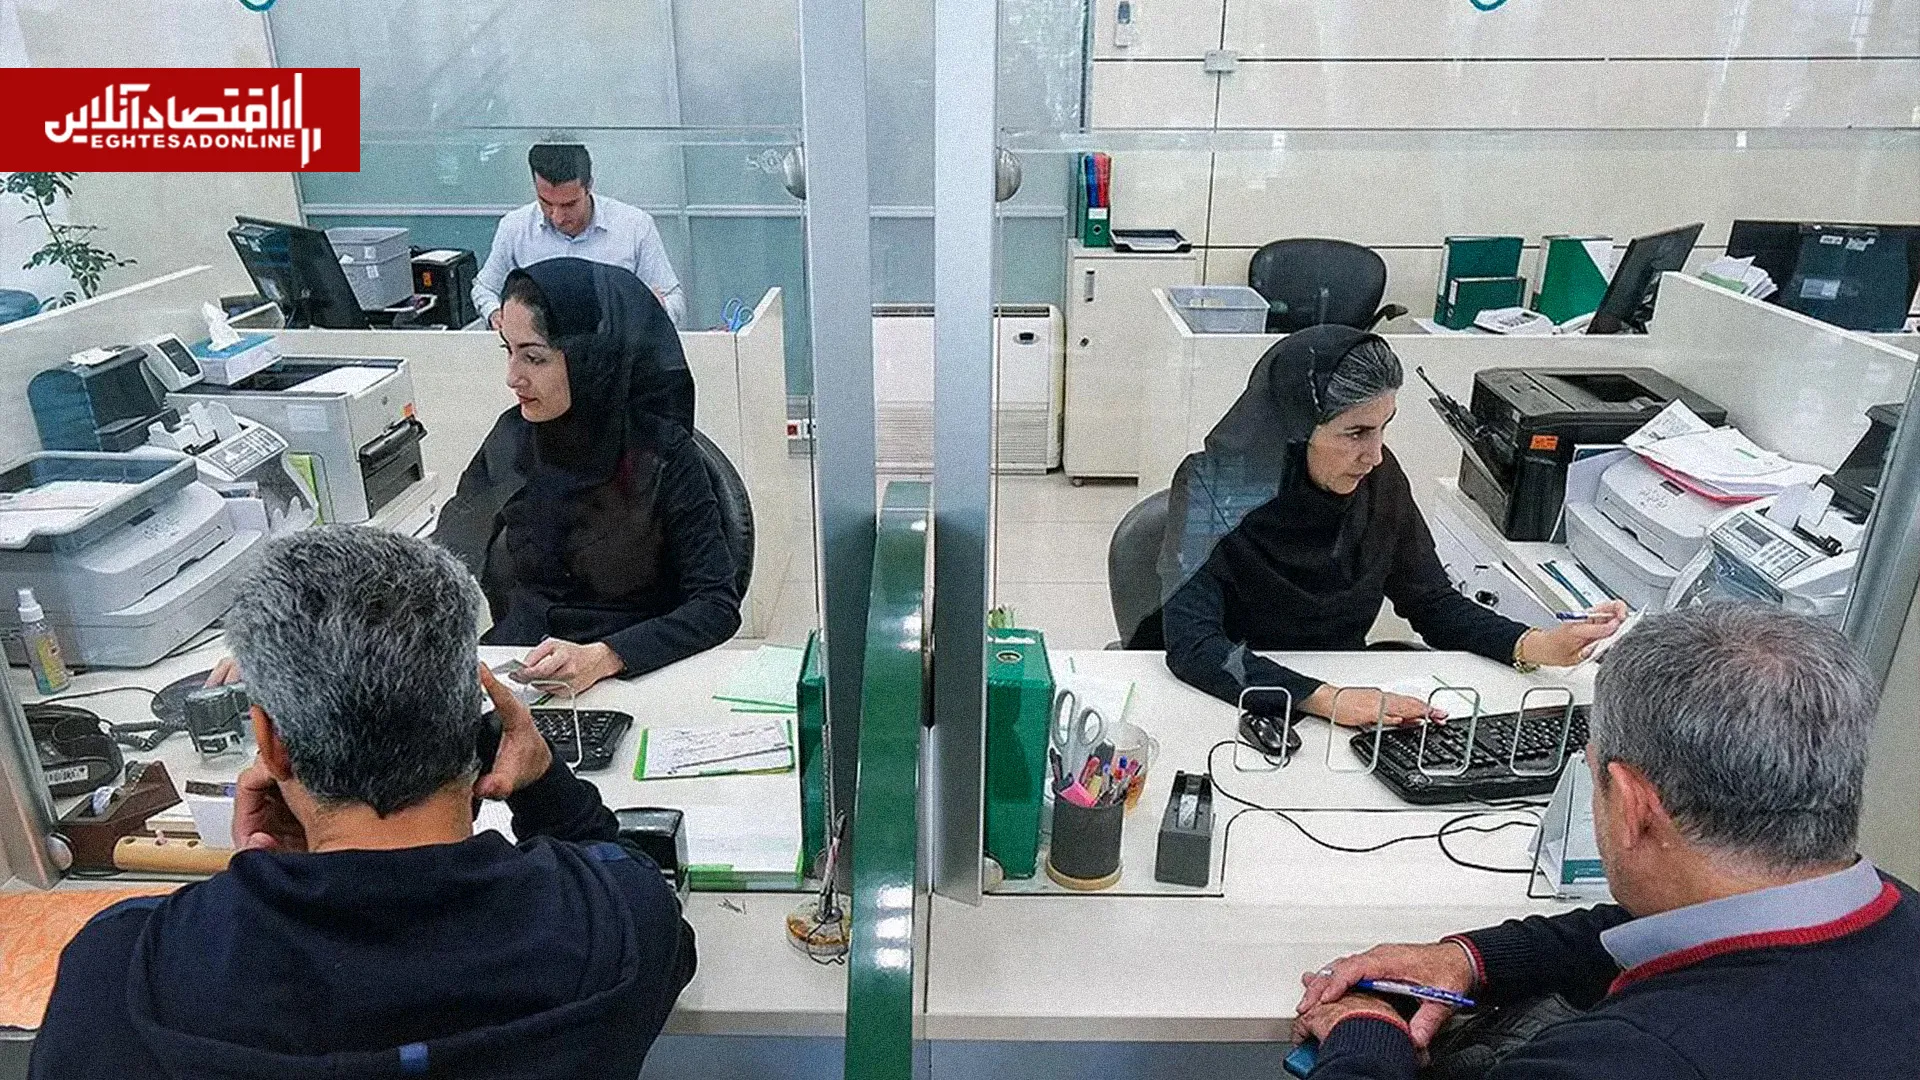
اقتصادآنلاین: در حالی که یکی از اعضای کمیسیون عمران مجلس، توقف ثبتنام جدید مسکن ملی را دلیل عملنکردن بانکها به تعهداتشان میداند، آمار سامانه «تم» از میلیونها درخواست تعیینتکلیفنشده حکایت دارد. یک کارشناس بانکی نیز ریشه مشکل را در تورم بالا و بازگشت طولانیمدت منابع میداند.
مسکن و شهرسازی: چرا بانکها سهم قانونی خود از تسهیلات بخش مسکن را پرداخت نمیکنند؟ عبدالجلال ایری، عضو کمیسیون عمران مجلس، علت را به توقف ثبتنام جدید نهضت ملی مسکن نسبت داده است. اما آمار درخواستهای موجود در شبکه بانکی نشان میدهد مساله را نمیتوان صرفا با نبود متقاضی جدید توضیح داد. هنوز تعداد قابلتوجهی از متقاضیان طرحهای ساخت مسکن و دریافت تسهیلات ودیعه در انتظار تعیین تکلیف پروندههای خود هستند.
براساس ماده ۴ قانون جهش تولید مسکن، بانکها مکلف شدهاند دستکم ۲۰ درصد تسهیلات پرداختی خود را به بخش مسکن اختصاص دهند. بااینحال، عملکرد شبکه بانکی در اجرای این تکلیف همواره محل اختلاف بوده است.
اکنون پرسش این است که آیا ثبتنامنکردن متقاضیان جدید مانع پرداخت تسهیلات شده یا بانکها برای تامین مالی درخواستهای موجود نیز با مشکل روبهرو هستند؟
آمار ثبتشده در سامانه جامع طرحهای حمایتی مسکن، موسوم به «تم»، نشان میدهد مجموع معرفیشدگان برای تسهیلات ساخت و ودیعه مسکن به ۶ میلیون و ۹۴۰ هزار مورد رسیده است. از این تعداد، برای ۲ میلیون و ۶۹۴ هزار مورد قرارداد منعقد شده و بیش از ۴ میلیون و ۲۴۶ هزار مورد در ستون صف انتظار ثبت شدهاند.
در بخش تسهیلات ودیعه مسکن مستاجران، ۳ میلیون و ۴۶۹ هزار درخواست به بانکها معرفی شده که از این تعداد، یک میلیون و ۴۳۴ هزار مورد به انعقاد قرارداد رسیده و ۲ میلیون و ۳۵ هزار درخواست همچنان در صف انتظار قرار دارند.
در بخش ساخت مسکن نیز مجموع معرفیشدگان به ۳ میلیون و ۴۷۰ هزار واحد میرسد. این آمار مجموعهای از طرحهای حمایتی ساخت مسکن، از نهضت ملی تا ساختوساز خودمالک شهری و روستایی و نوسازی بافت فرسوده را دربرمیگیرد؛ بنابراین حجم پروندههای موجود نشان میدهد شبکه بانکی همچنان با تقاضای گستردهای برای تسهیلات مسکن روبهروست؛ تقاضایی که مستقل از آغاز یا توقف ثبتنامهای جدید وجود دارد.
محمدحسن علمداری، صاحبنظر حوزه مسائل بانکی در گفتوگو با اقتصادآنلاین، علت اصلی استقبالنکردن بانکها از پرداخت تسهیلات مسکن را ترکیبی از تورم بالا، بیثباتی اقتصادی و طولانیبودن دوره بازگشت منابع میداند.
او توضیح میدهد: بانکها برای انتخاب محل تخصیص منابع خود، به مدتزمان بازگشت پول و بازدهی تسهیلات توجه میکنند. در شرایط تورمی، تامین مالی پروژههایی که منابع را برای چندین سال درگیر میکنند، جذابیت کمتری برای بانکها دارد.
به گفته علمداری، بازگشت منابع در تسهیلات ساخت مسکن دستکم پنج سال زمان میبرد و این دوره در تسهیلات خرید مسکن به حدود ۱۰ تا ۱۲ سال میرسد.
او معتقد است در اقتصادی که قیمتها با سرعت افزایش مییابند، ارزش واقعی منابعی که بانک پس از چند سال دریافت میکند، با ارزش منابع پرداختشده در زمان اعطای تسهیلات قابل مقایسه نیست.
در چنین شرایطی، بانکها ترجیح میدهند منابع خود را به فعالیتهایی اختصاص دهند که دوره بازگشت کوتاهتری دارند و امکان گردش سریعتر پول را فراهم میکنند.
علمداری به تفاوت نرخ سود تسهیلات مسکن با سایر بخشهای اقتصادی نیز اشاره میکند.
به گفته او، نرخ سود تسهیلات مسکن حدود ۲۳ درصد است، در حالی که نرخ تسهیلات در سایر بخشهای اقتصادی، بنا بر برآورد او، در محدوده ۲۵ تا ۳۰ درصد قرار دارد.
این تفاوت زمانی اهمیت بیشتری پیدا میکند که بانکها منابع موردنیاز برای پرداخت تسهیلات را با هزینه بالا تجهیز کرده باشند.
علمداری توضیح میدهد: تسهیلات مسکن در شرایط فعلی عمدتا از محل منابع گرانقیمت بانکها تامین میشود و برخلاف برخی دورههای گذشته، منابع ارزانقیمتی مانند خطوط اعتباری بانک مرکزی پشتوانه گسترده آن نیست.
از نگاه این صاحبنظر، ترکیب نرخ سود پایینتر، هزینه بالای تامین منابع و دوره طولانی بازپرداخت باعث میشود پرداخت تسهیلات مسکن برای بانکها جذابیت اقتصادی محدودی داشته باشد.
او معتقد است در چنین وضعیتی، بانکها معمولا بدون وجود تکلیف قانونی یا مشوق مالی، تمایل چندانی به گسترش تسهیلاتدهی در بخش مسکن ندارند.
علمداری برای توضیح نقش شرایط اقتصادی در رفتار بانکها به تجربه دهه ۷۰ و اوایل دهه ۸۰ اشاره میکند.
به گفته او، در دورههایی که اقتصاد از ثبات بیشتری برخوردار بود، بانکهای خصوصی نیز با انگیزه اقتصادی خود وارد تمین مالی مسکن میشدند و پرداخت تسهیلات این بخش صرفا به تکالیف قانونی وابسته نبود.
او تفاوت شرایط امروز با آن دوره را در میزان نااطمینانی اقتصادی، تورم و هزینه تامین منابع میداند؛ عواملی که محاسبات بانکها درباره سودآوری تسهیلات بلندمدت را تغییر دادهاند.
از این رو به نظر میرسد تنها این نیست که چه تعداد متقاضی برای دریافت وام ثبتنام کردهاند، بلکه باید دید بانکها با چه هزینهای منابع جذب میکنند و با چه نرخ و در چه دورهای آنها را پس میگیرند.
علمداری معتقد است برای افزایش تسهیلاتدهی مسکن باید بخشی از عدمصرفه اقتصادی این تسهیلات برای بانکها جبران شود.
پیشنهاد او این است که بانک مرکزی بخشی از منابع موردنیاز را تأمین کند تا هزینه تجهیز منابع کاهش یابد و پرداخت تسهیلات بلندمدت برای بانکها توجیه اقتصادی بیشتری پیدا کند.
البته اجرای چنین پیشنهادی به شیوه تامین منابع وابسته است و باید آثار احتمالی آن بر نقدینگی و تورم نیز بررسی شود.
در کنار این مساله، آمار سامانه «تم» نشان میدهد چالش پرداخت تسهیلات تنها به طرحهای جدید محدود نیست. میلیونها درخواست ودیعه و شمار قابلتوجهی پرونده فعال ساخت مسکن در شبکه بانکی وجود دارد که روند بررسی، انعقاد قرارداد یا پرداخت آنها هنوز به پایان نرسیده است؛ بنابراین دادههای موجود از تقاضایی حکایت دارند که پیشتر به شبکه بانکی معرفی شده و همچنان در مراحل مختلف قرار دارد؛ در مقابل، توضیحات علمداری نشان میدهد انگیزه اقتصادی بانکها و هزینه تأمین منابع نیز باید در بررسی علت عقبماندگی تسهیلات مسکن مورد توجه قرار گیرد.