۲۰/مهر/۱۴۰۵ | ۰۷:۱۵



اقتصادآنلاین: یکی از ابهامات همیشگی سهامداران، زمان فروش عرضههای اولیه است. البته این موضوع بین همه نمادهای تازه عرضه شده یکی نیست و بیش از هرچیزی به تابلوی معاملات بستگی دارد.
گروه اقتصادی – مهدی صفائی: از زمان بازگشایی بازار سهام در تاریخ ۲۹ اردیبهشت تا روز شنبه ۱۸ مهر ۱۴۰۵، تعداد ۲۳ شرکت برای اولین بار روانه تابلوی معاملات شدند؛ که از میان آنها ۷ نماد در بازار بورس و ۱۶ نماد در بازار فرابورس مورد معامله قرار گرفتند.
از بین همه این نمادها، رهیاب با ۹۹۷ هزار و ۲۵۷ سفارش، کمترین میزان مشارکت و تابان با یک میلیون و ۹۹۲ هزار و ۹۰۴ سفارش، بیشترین میزان مشارکت را ثبت کردند.
به طور کلی مشخص نیست که چه زمانی، بهترین زمان برای فروش نمادهای عرضه اولیه است. زیرا هم نمودار تکنیکالی برای این نمادها وجود ندارد تا حمایتها و مقاومتها مشخص شوند، هم فشار تقاضا به قدری بالا است که تابوی این نمادها در روزهای ابتدایی از ورود پول حکایت دارند.
برخی از عرضه اولیهها با وجود رسیدن به تعادل یا افزایش فشار فروش در هفتههای بعد از عرضه، به مسیر صعودی خود ادامه میدهند که این مورد به بنیاد و سودسازی شرکت مورد نظر بستگی دارد.
با همه این اوصاف در نمودار زیر مشخص شده که هر نماد پس از عرضه اولیه، چه میزان بازدهی به همراه صف خرید ایجاد کرده است.
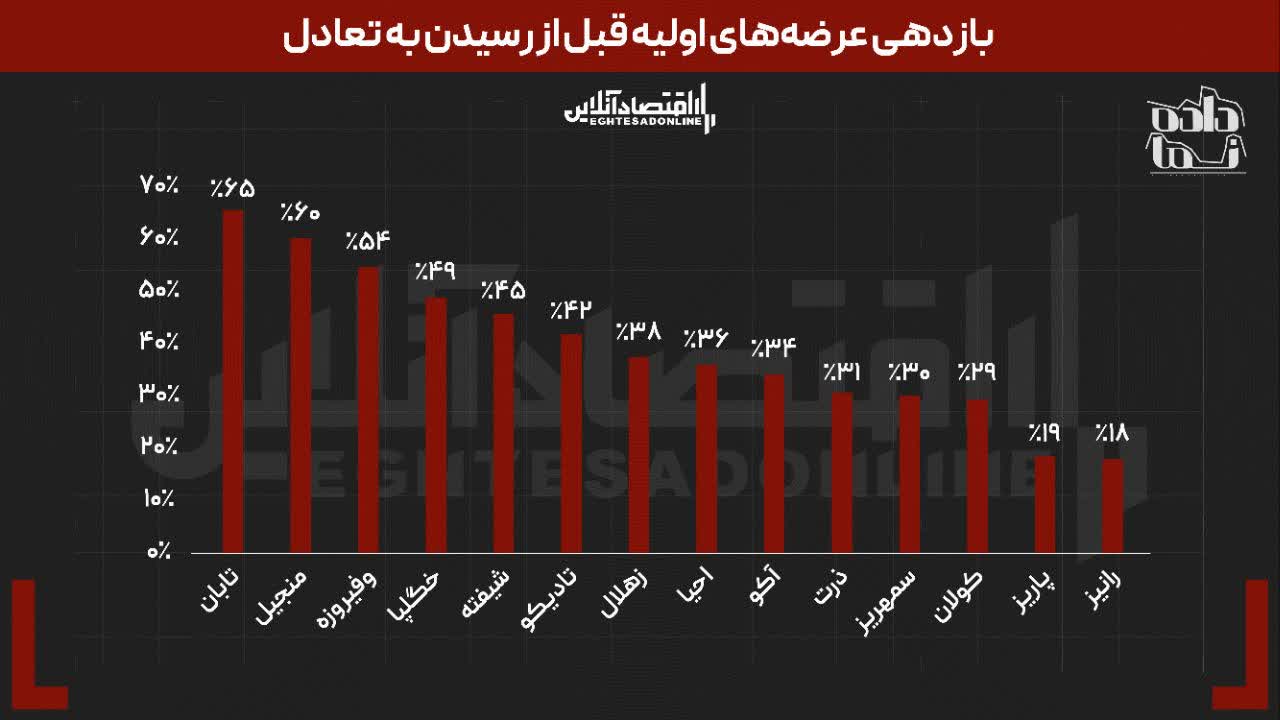
به عبارت دیگر درصدهای بالا تا زمان صف خرید ماندن نمادهای عرضه شده محاسبه شدهاند و پس از آن تعادل در تابلوی معاملات به وجود آمده است.
بر اساس دادهها، تابان تا زمان رسیدن به تعادل و از بین رفتن صفهای خرید متوالی بازدهی ۶۵ درصدی را نصیب دارندگان خود کرده است. بعد از تابان، منجیل و وفیروزه با بازدهی ۶۰ و ۵۴ درصدی در رتبه دوم و سوم قرار دارند.
نماد رانیز با بازدهی ۱۸ درصد در قعر این لیست قرار دارد و به عنوان کم بازدهترین عرضه قلمداد میشود. بعد از رانیز، پاریز و کولان با ۱۹ و ۲۹ درصد، بدترین عملکرد را ثبت کردهاند.
نکته قابل توجه که همه فعالان بازار باید به آن دقت کنند، بررسی وزن اخبار سیاسی و اقتصادی است. اگر نماد تابان در روزهایی که رانیز روانه تابلوی معاملات شد، عرضه اولیه میشد، شاید بازدهی به اندازه این نماد ثبت میکرد. البته این به معنای بی اهمیت بودن روند سودسازی شرکت و صنعت نیست و فقط برای یادآوری وزن ریسکهای سیستماتیک مورد اشاره قرار گرفت.