۱۴/مهر/۱۴۰۵ | ۰۸:۰۰




اقتصادآنلاین: ۲۸۸ میلیون خانه در جهان کم است، اما تا ۳.۴ میلیارد نفر به مسکن مناسب دسترسی ندارند. فاصله میان این دو عدد شاید مهمترین پیام گزارش تازه سازمان ملل درباره بحران مسکن باشد؛ بحرانی که دیگر فقط با تعداد واحدهای ساختهشده سنجیده نمیشود.
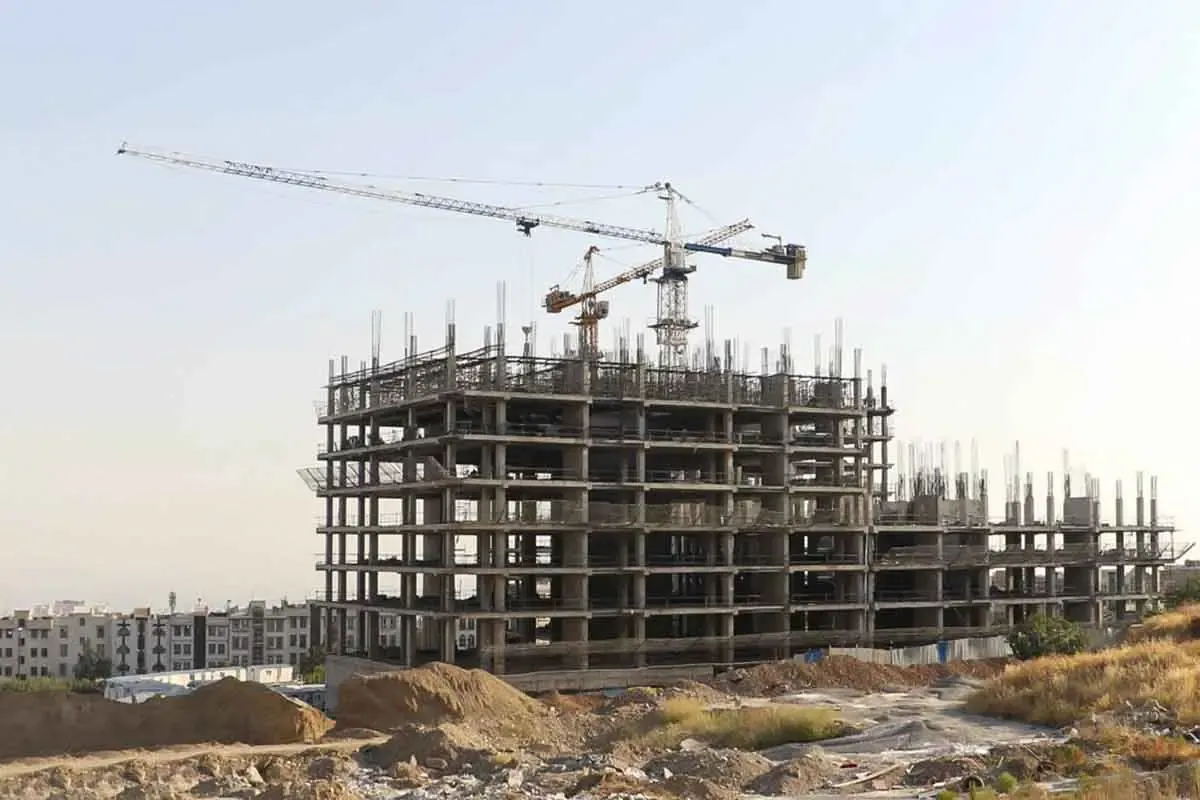
مسکن و شهری: در چهار دهه گذشته سیاستگذاری در بخش مسکن با چند کلمه و جمله واحد گره خورده است؛ جملاتی همچون چند واحد باید ساخته شود، چند واحد کلنگ خورده، چند واحد به مرحله اسکلت رسیده و در نهایت چند واحد تحویل شده است. این شیوه اندازهگیری البته بیدلیل نیست. وقتی عرضه مسکن از نیاز عقب میماند، ساخت خانه بخشی از راهحل است.
اما گزارش جهانی شهرهای ۲۰۲۶ هبیتات، مساله را از جایی دیگر نگاه میکند. خانه ممکن است ساخته شده باشد، اما خانوار توان پرداخت هزینه آن را نداشته باشد. ممکن است قیمت پایینتری داشته باشد، اما از محل کار، مدرسه و حملونقل دور باشد. ممکن است ساختمان تکمیل شده باشد، اما خدمات و زیرساخت لازم برای زندگی هنوز به آن نرسیده باشد.
در همه این حالتها یک «واحد مسکونی» وجود دارد، اما لزوما مساله مسکن خانوار حل نشده است.
همین نگاه روز دوشنبه، ۵ اکتبر، در مراسم جهانی روز اسکان بشر در مسقط دوباره در مرکز بحث قرار گرفت. موضوع امسال «مسکن مناسب برای همه» بود و آناکلاودیا رُسباخ، مدیر اجرایی هبیتات، گفت نزدیک به ۳.۴ میلیارد نفر هنوز به مسکن مناسب دسترسی ندارند و بیش از یک میلیارد نفر در سکونتگاههای غیررسمی و زاغهها زندگی میکنند. او تأکید کرد ابعاد بحران ایجاب میکند سیاست مسکن به شیوهای متفاوت و با قراردادن مردم در مرکز تصمیمگیری دنبال شود.
پاسخ به این سوال، تعریف تازه بحران مسکن را روشنتر میکند.
براساس گزارش جهانی شهرهای ۲۰۲۶، کسری مسکن جهان از ۲۵۱ میلیون واحد در سال ۲۰۱۰ به ۲۸۸ میلیون واحد در سال ۲۰۲۳ رسیده است. اما جمعیتی که با انواع مختلف نامناسببودن مسکن مواجهاند تا ۳.۴ میلیارد نفر برآورد میشود؛ بنابراین مساله فقط پیدا کردن زمین و ساخت ساختمان نیست.
هبیتات بحران امروز مسکن را حاصل پنج مساله درهمتنیده میداند: استطاعت مالی، جابهجایی اجباری جمعیت، سکونت غیررسمی، آسیبپذیری در برابر تغییرات اقلیمی و کاهش کیفیت زندگی در محلهها. مسکن در این تعریف فقط چهاردیواری نیست؛ باید امن، قابل پرداخت و در موقعیتی باشد که خانوار بتواند از طریق آن به شغل، خدمات عمومی و فرصتهای اقتصادی دسترسی داشته باشد.
این تغییر تعریف، برای ایران هم پرسش مهمی ایجاد میکند: اگر موفقیت سیاست مسکن را بهجای «تعداد واحد ساختهشده» با «تعداد خانوارهایی که به مسکن مناسب دسترسی پیدا کردهاند» بسنجیم، تصویر چه تغییری میکند؟
اولین آزمون، استطاعت مالی است. گزارش جهانی شهرهای ۲۰۲۶ میگوید ۴۴ درصد خانوارها در سطح جهان بیش از ۳۰ درصد درآمد خود را صرف اجاره میکنند؛ بنابراین حتی داشتن سقف بالای سر لزوما به معنی خارجشدن از بحران مسکن نیست؛ خانواری که بخش بزرگی از درآمدش را برای حفظ همان سقف پرداخت میکند، ممکن است برای تأمین سایر نیازهای زندگی تحت فشار قرار گیرد.
دادههای ایران با این شاخص دقیقا همتعریف نیستند و نمیتوان دو عدد را مستقیما مقایسه کرد، اما جهت فشار را نشان میدهند. براساس نتایج طرح هزینه و درآمد خانوار سال ۱۴۰۴، گروه مسکن، سوخت و روشنایی ۴۱.۷ درصد از کل مخارج خانوار شهری ایران را به خود اختصاص داده است. متوسط هزینه این گروه نیز حدود ۱۶۳ میلیون تومان در سال، معادل ماهانه حدود ۱۳.۶ میلیون تومان بوده است.
در همان سال ۷۰.۶ درصد خانوارهای شهری در خانه ملکی زندگی میکردند و سهم اجارهنشینان حدود ۲۲.۸ درصد بود.
کنار هم قرار گرفتن این دو داده نکته مهمی دارد و آن اینکه بالابودن نرخ مالکیت بهتنهایی به معنای حل مساله مسکن نیست. حتی در بازاری که حدود هفت خانوار شهری از هر ۱۰ خانوار مالک محل سکونت خود هستند، هزینه مسکن همچنان بزرگترین بخش سبد مخارج خانوار است.
آزمون دوم جغرافیاست؛ همان بخشی که شاید برای سیاست مسکن ایران اهمیت بیشتری داشته باشد.
هبیتات تاکید میکند مسکن باید علاوه بر قابل پرداخت بودن، موقعیت مناسبی داشته باشد. محل زندگی بر دسترسی به اشتغال، خدمات عمومی، آموزش و فرصتهای اقتصادی اثر میگذارد و به همین دلیل قیمت خود ساختمان تنها هزینهای نیست که خانوار برای انتخاب محل سکونت پرداخت میکند.
فرض کنید زمینی ارزانتر در فاصله زیادی از مرکز اشتغال پیدا شود و روی آن خانه ساخته شود. قیمت اولیه واحد ممکن است کمتر باشد، اما خانواری که در آن ساکن میشود باید هر روز زمان و پول بیشتری برای رسیدن به محل کار، مدرسه یا خدمات شهری بپردازد.
در چنین حالتی بخشی از هزینه مسکن حذف نشده؛ از قیمت خانه به هزینه رفتوآمد منتقل شده است.
این پرسش برای ایران اهمیت دارد، زیرا بخشی از تولید مسکن حمایتی در شهرهای جدید متمرکز شده است. براساس آخرین اعلام شرکت عمران شهرهای جدید، حدود ۱۴۱ هزار واحد نهضت ملی مسکن در این شهرها در دست اجراست. متوسط پیشرفت فیزیکی آنها در شهریور به حدود ۴۲ درصد رسیده و تاکنون حدود ۱۰ هزار و ۲۰۰ واحد تحویل شده است. از مجموع ۸۵ هزار میلیارد تومان منابع تزریقشده به این پروژهها نیز ۵۱ هزار میلیارد تومان از آورده متقاضیان و حدود ۳۴ هزار میلیارد تومان از تسهیلات و منابع بانکی تأمین شده است.
این اعداد درباره کیفیت مکانیابی تکتک پروژهها چیزی نمیگویند و نمیتوان از آنها نتیجه گرفت شهرهای جدید الزاما از شغل یا خدمات دورند. اما معیار تازه هبیتات یک سوال اضافه مقابل سیاستگذار قرار میدهد: علاوه بر اینکه چند واحد ساخته شده، خانواری که در آن ساکن میشود برای رسیدن به بقیه زندگیاش چقدر باید هزینه کند؟
آزمون سوم از خود ساختمان بیرون میآید. آب، برق، فاضلاب، خیابان، مدرسه، درمان، فضای عمومی و حملونقل بخشی از چیزی هستند که یک مجموعه ساختمانی را به محل زندگی تبدیل میکنند. به همین دلیل، در تعریف هبیتات، دسترسی به خدمات و موقعیت مناسب در کنار خود سرپناه قرار میگیرد. گزارش جهانی شهرها نیز تاکید میکند مسکن مناسب بسیار فراتر از صرف تامین یک سقف است.
این تمایز برای ارزیابی طرحهای دولتی مهم است. پیشرفت فیزیکی ساختمان شاخص ضروری اجرای پروژه است، اما همه داستان نیست. حتی در آمارهای رسمی نهضت ملی مسکن شهرهای جدید نیز در کنار پیشرفت ساختمانی، تامین زمین، پروانه، اتصال به شبکه بانکی و اجرای طرحهای زیربنایی و روبنایی بهصورت جداگانه دنبال میشود.
از این منظر، تحویل کلید آخرین مرحله ساخت یک ساختمان است؛ اما برای سنجش موفقیت سیاست مسکن باید سوال دیگری هم پرسید: آیا در روز تحویل، شرایط لازم برای زندگی خانوار نیز آماده است؟
نگاه تازه هبیتات یک پرسش دیگر هم مقابل سیاستهای مسکن قرار میدهد: آیا تنها مسیر تامین مسکن، مالکیت است؟
در ایران بخش مهمی از سیاستهای حمایتی سالهای اخیر بر ساخت واحد، تامین زمین، پرداخت تسهیلات و آورده متقاضی بنا شده است. در چنین مدلی مقصد نهایی عمدتا مالکشدن خانوار است.
اما بحران استطاعت یک محدودیت روشن ایجاد میکند. خانواری که توان تامین آورده یا پرداخت اقساط را ندارد، لزوما با افزایش سقف وام به مسکن مناسب دست پیدا نمیکند. بدهی بزرگتر ممکن است فقط شکل فشار هزینه را تغییر دهد.
گزارش جهانی شهرهای ۲۰۲۶ به همین دلیل بر مجموعهای متنوعتر از راهحلها تأکید دارد و مسکن را بخشی از یک سیستم میبیند که زمین، تأمین مالی، خدمات، برنامهریزی شهری و حمایت اجتماعی باید در آن کنار یکدیگر قرار گیرند. هبیتات همچنین بر مسکن قابل پرداخت و دارای موقعیت مناسب و سیاستهایی متناسب با گروههای مختلف درآمدی تاکید دارد.
هیچکدام از این معیارها به این معنا نیست که ساخت خانه اهمیت خود را از دست داده است. برعکس، وقتی کسری جهانی مسکن طی ۱۳ سال از ۲۵۱ میلیون به ۲۸۸ میلیون واحد رسیده، افزایش عرضه همچنان یکی از اجزای اصلی راهحل است.
تغییری که هبیتات پیشنهاد میکند در نقطه پایان محاسبه است.
اگر یک میلیون واحد ساخته شود، اما بخشی از خانوار هدف توان پرداخت هزینه آن را نداشته باشد، مساله کامل حل نشده است. اگر واحد ارزان باشد، اما هزینه دسترسی به شغل را بالا ببرد، باید هزینه دوم را هم دید. اگر ساختمان تمام شود، اما زیرساخت زندگی عقبتر از آن حرکت کند، درصد پیشرفت فیزیکی تمام واقعیت را نشان نمیدهد.
از همین زاویه، فاصله میان ۲۸۸ میلیون واحد کسری مسکن و ۳.۴ میلیارد انسانی که به مسکن مناسب دسترسی ندارند فقط یک تفاوت آماری نیست؛ خلاصه تغییری است که در تعریف جهانی بحران مسکن رخ داده است.
شاید مهمترین پیام روز جهانی اسکان بشر امسال برای سیاست مسکن ایران نیز همین باشد: واحد مسکونی زمانی به حل بحران کمک میکند که خانواری واقعا بتواند در آن زندگی کند؛ نه فقط زمانی که ساختمانش تمام شده باشد.